WFU

2026年10月18日 星期日

【理賠實務解析】捐肝救親後,捐肝者自己的保險賠不賠?

 作者:鄭正一

從法院判決與評議決定分析

民國 111 年 8 月,一位母親疑似罹患肝炎;5 個月後,確診肝硬化。她的子女決定捐出部分肝臟。

手術後,捐肝者以自己為被保險人的保單申請理賠,兩家保險公司都拒絕給付。從評議到第二審約兩年,同一次手術先後得到三種答案:金融消費評議中心不予給付,臺灣桃園地方法院第一審全部准予給付,臺灣高等法院第二審只准給付承保疾病的條款,不准給付意外傷害條款。

保險公司的理由是:捐肝出於自願,傷害在手術前就可以預見,不是保險要承保的「意外」。

時間序依臺灣高等法院 115 年度保險上字第 2 號(第二審)判決所載。
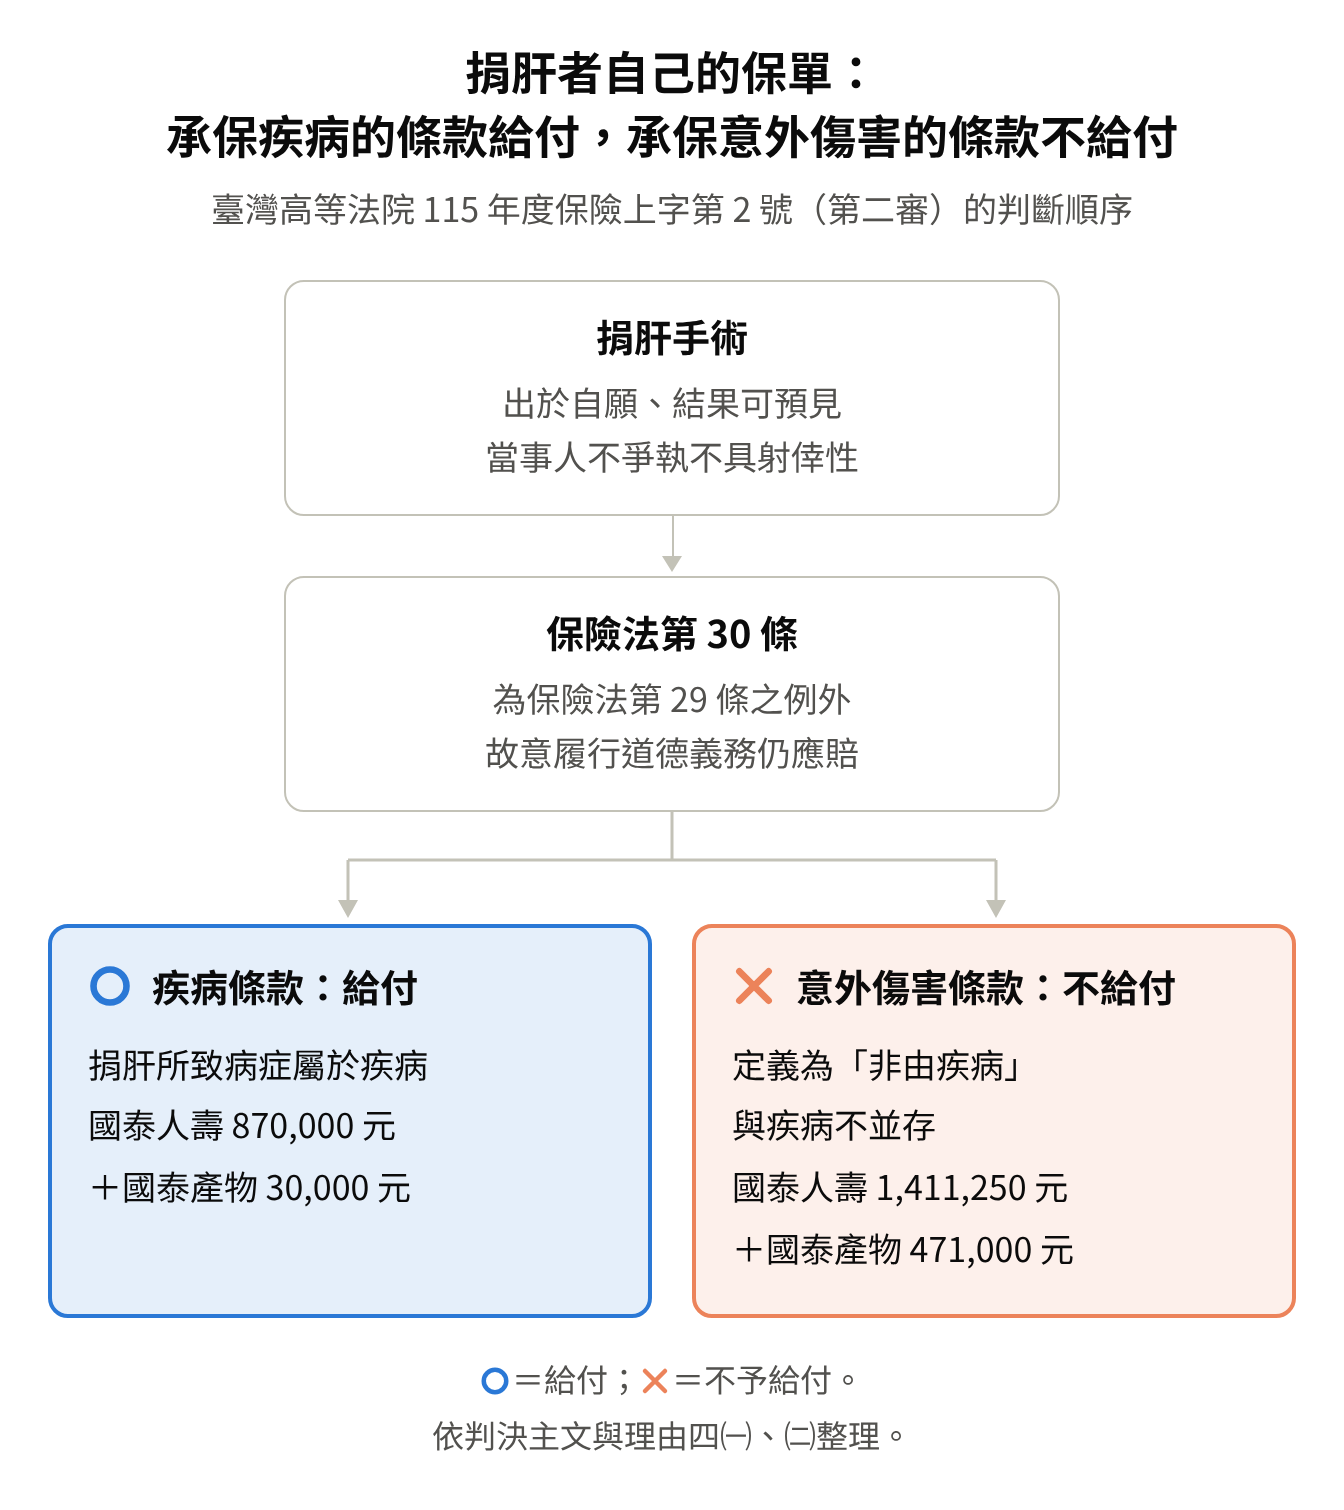
同一次捐肝手術,疾病條款給付、意外傷害條款不給付的判斷順序
依臺灣高等法院 115 年度保險上字第 2 號(第二審)整理

先在評議未獲給付,後在法院獲部分給付

捐肝者先向財團法人金融消費評議中心(以下簡稱評議中心)申請評議。

評議、第一審、第二審的經過如下。

113 年 5 月 24 日,評議中心作成 113 年評字第 5 號,全部不予給付:

「其保險事故之發生,毫無射倖性、突發性與不確定性可言,申請人主張……洵非有據。」

捐肝者轉而提起訴訟。114 年 6 月 13 日,臺灣桃園地方法院 114 年度保險字第 5 號(第一審)判命國泰人壽保險股份有限公司(以下簡稱國泰人壽)給付 2,281,250 元、國泰世紀產物保險股份有限公司(以下簡稱國泰產物)給付 501,000 元。

兩家保險公司上訴。115 年 6 月 30 日,臺灣高等法院 115 年度保險上字第 2 號(第二審)依條款分成兩類:疾病類條款合計 90 萬元維持給付;意外傷害類條款共 1,882,250 元,廢棄第一審判決該部分,駁回捐肝者該部分在第一審之訴。

這件判決的理由引用了 113 年評字第 5 號評議書。推論 依案情,兩者應為同一捐肝者,原文未明說。

同一次手術,在評議、第一審、第二審得到三種結果:全部不賠、全部賠、部分賠(疾病類條款賠、意外傷害類條款不賠)。

捐肝者就意外傷害部分繼續上訴第三審。115 年 8 月 13 日,原第二審法院臺灣高等法院裁定命捐肝者補提委任律師的委任書,並補繳裁判費 39,982 元。之後的發展,截至發稿未查得。

2026年10月15日 星期四

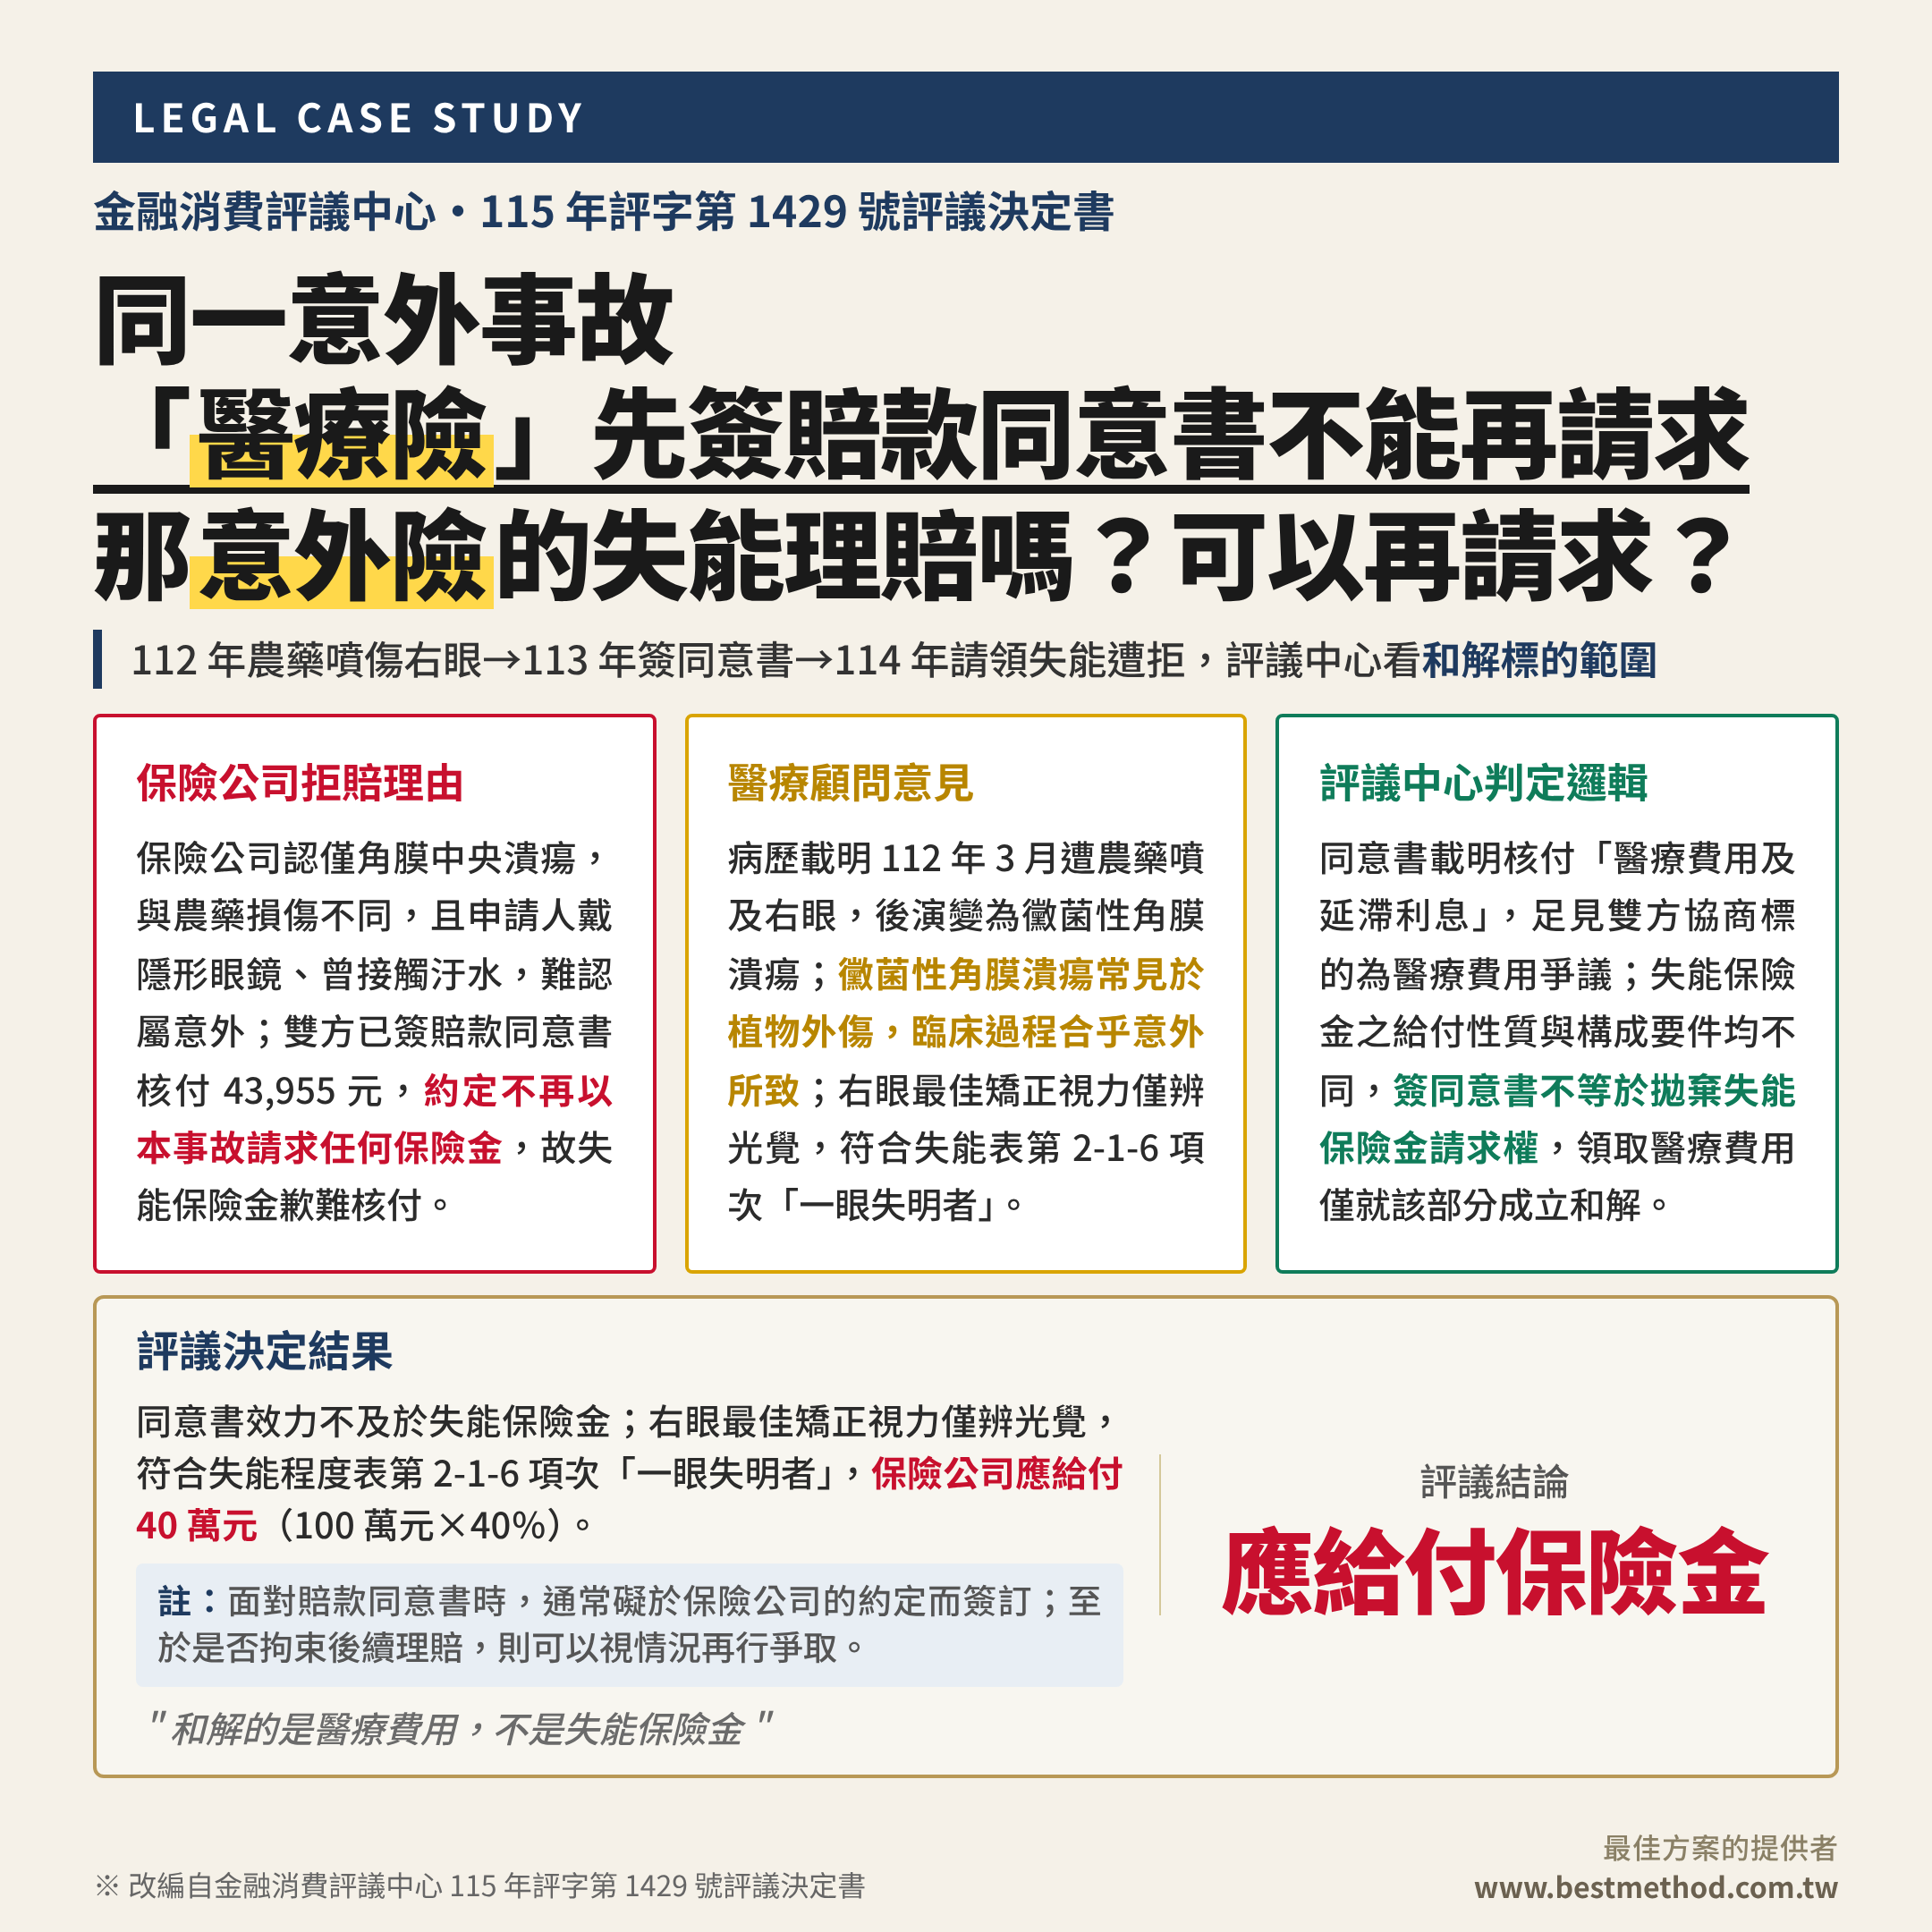
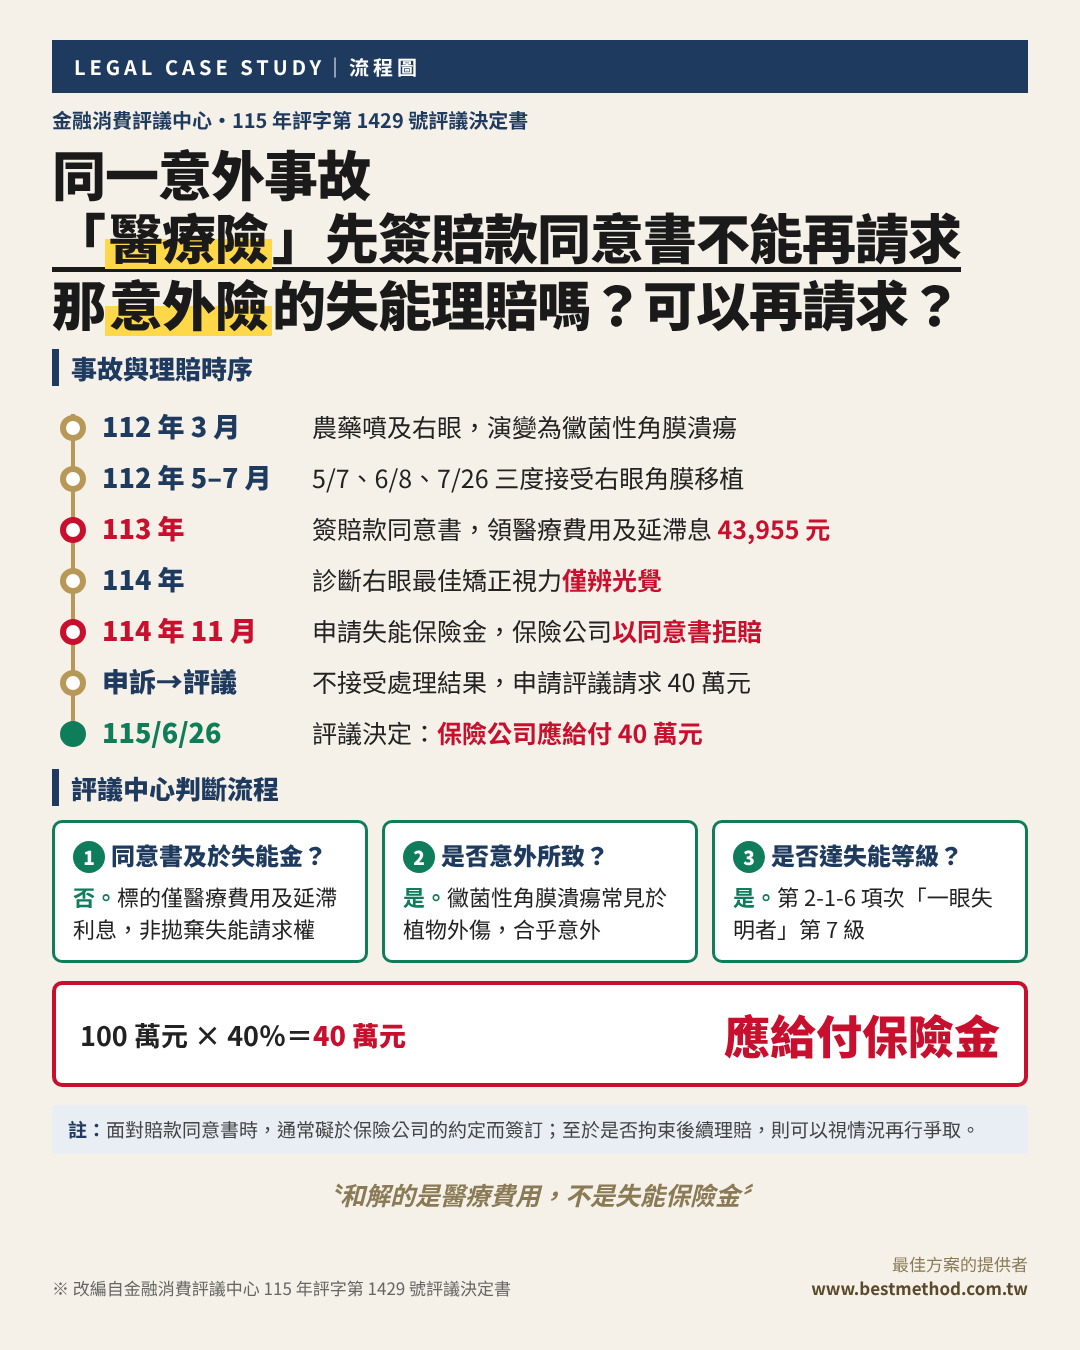
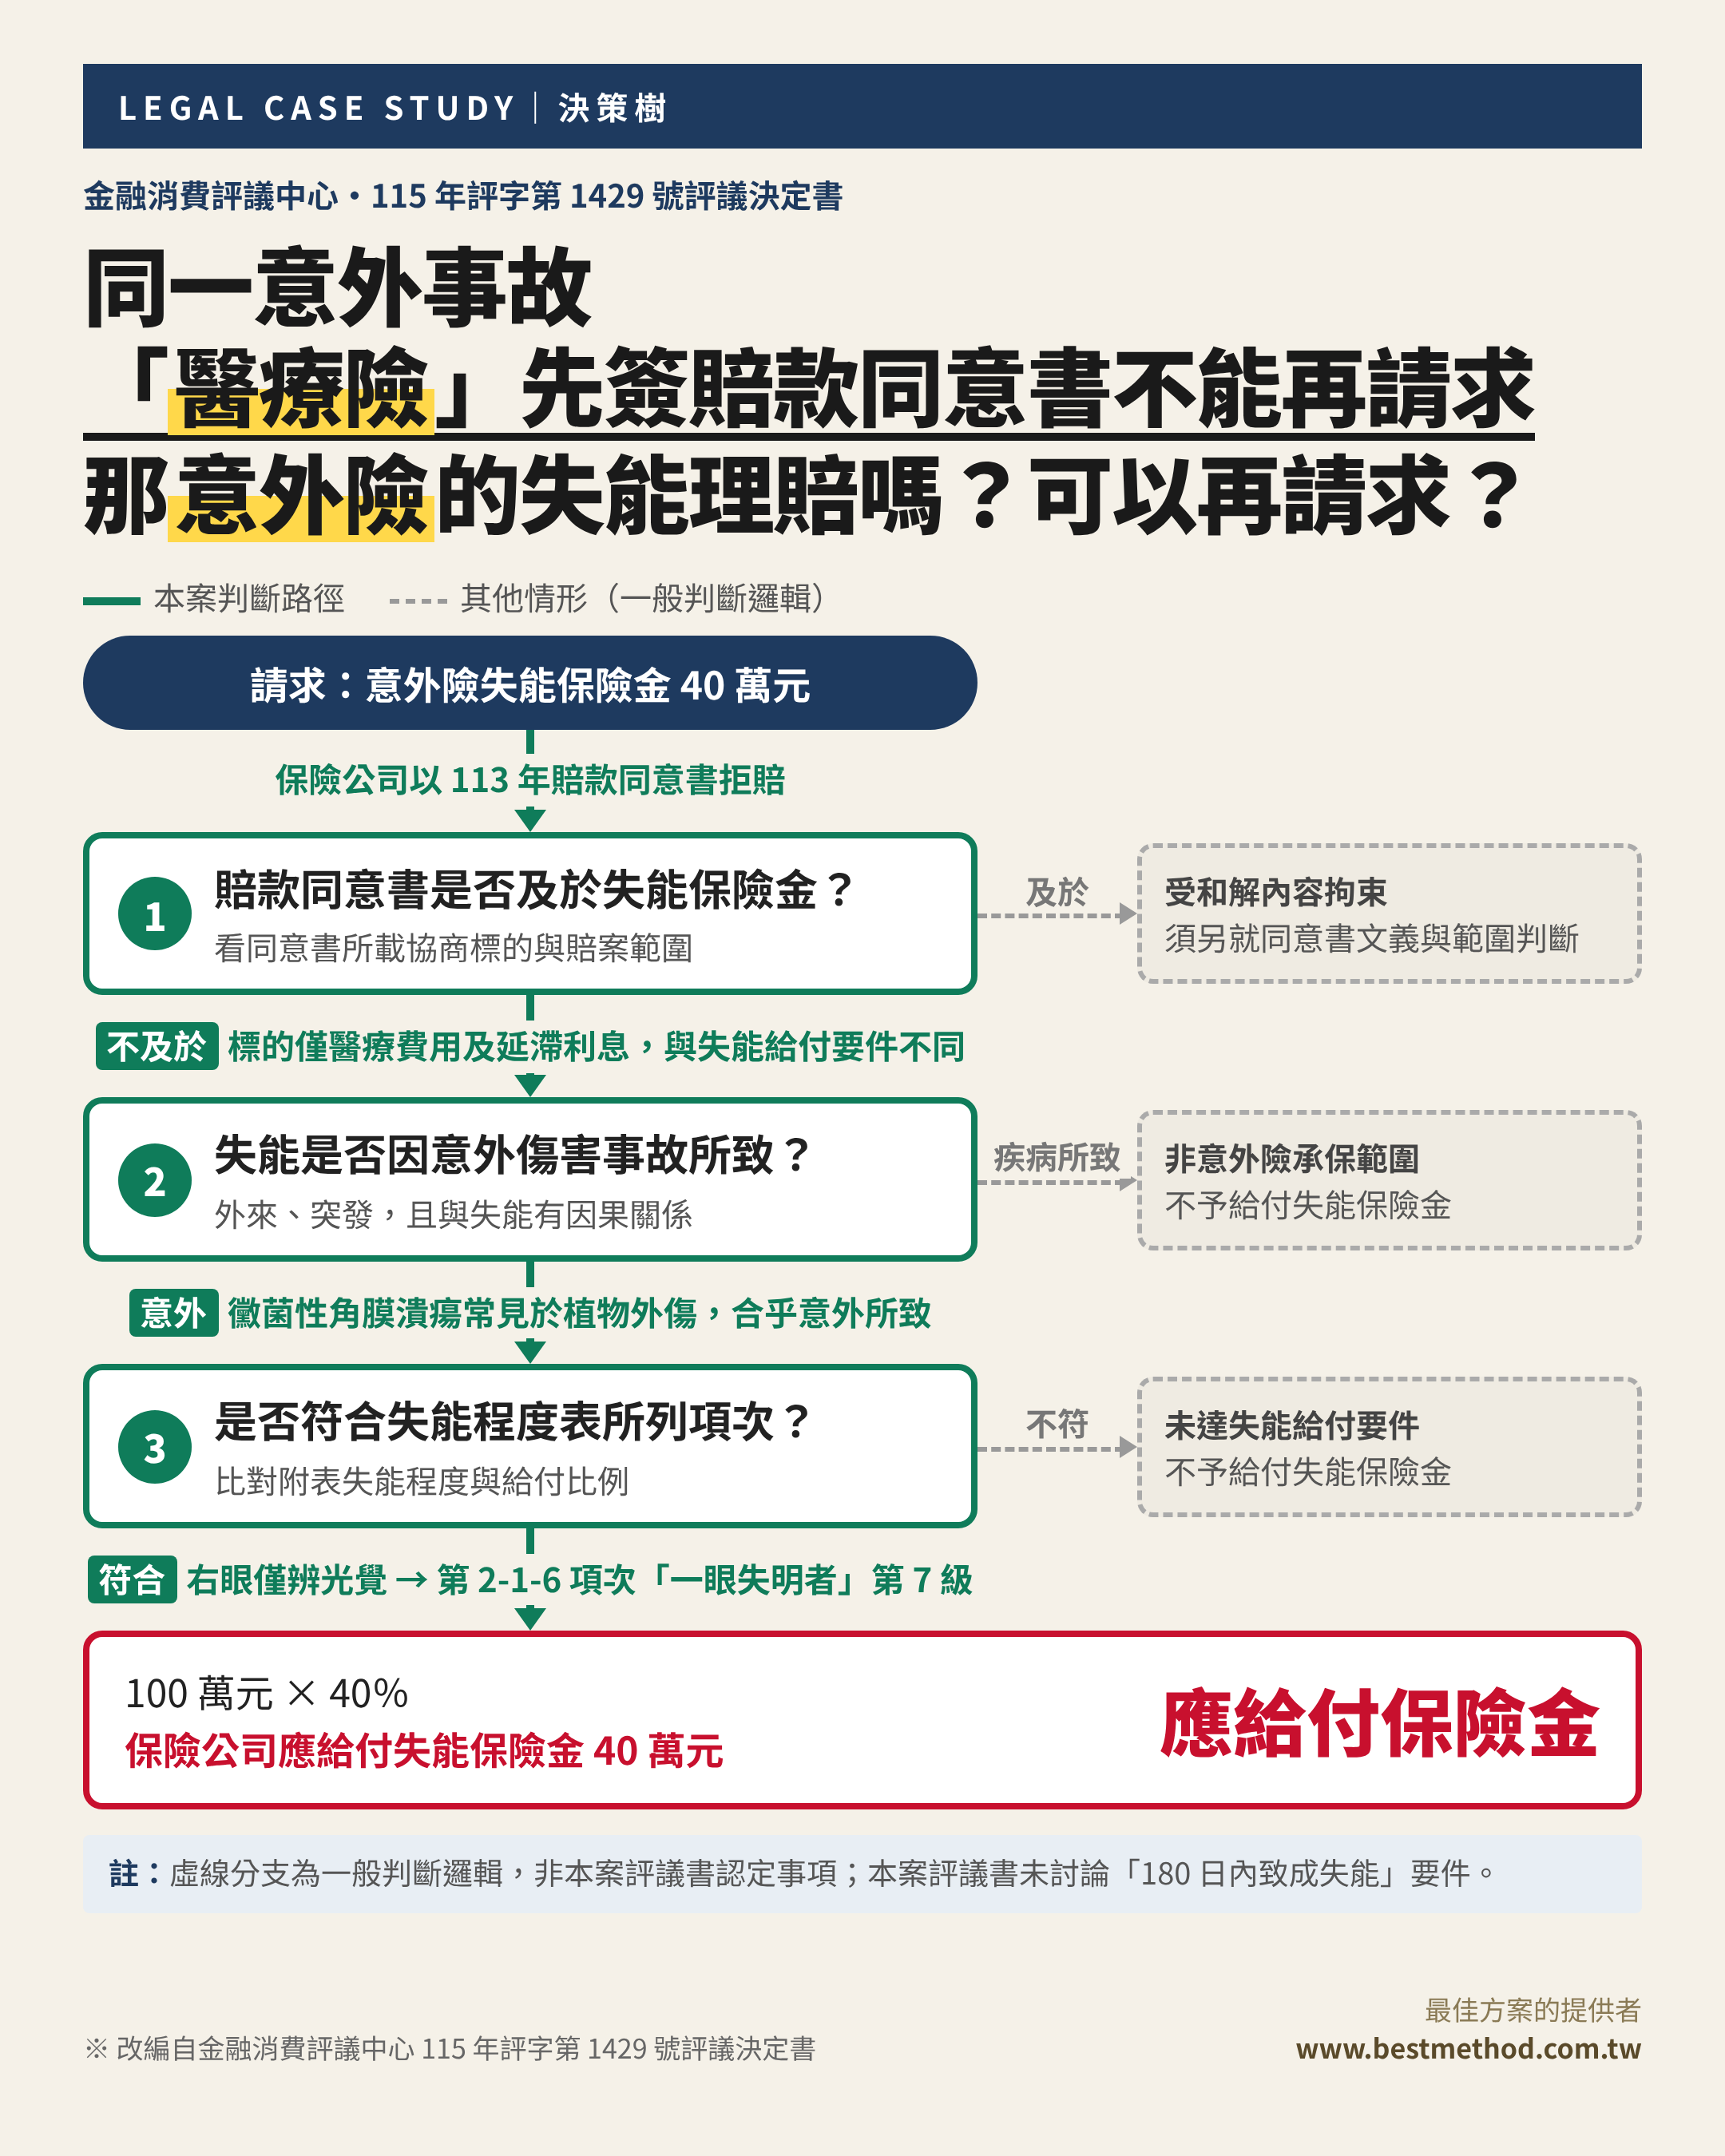
【理賠實務解析】同一意外事故,「醫療險」先簽賠款同意書不能再請求,那意外險的失能理賠嗎?可以再請求?(評議中心 115 年評字第 1429 號)

作者:鄭正一

重點摘要

  • 爭點分析:意外傷害保險被保險人右眼遭農藥噴及,先就傷害醫療保險金與保險公司協調,簽具賠款同意書領取醫療費用及延滯利息共 43,955 元;其後經診斷右眼最佳矯正視力僅辨光覺,再請領失能保險金 40 萬元,保險公司以已簽具賠款同意書為由拒賠。
  • 評議結論:保險公司應給付失能保險金 40 萬元。評議中心認為,同意書記載核付醫療費用及延滯利息,雙方協商標的係醫療費用理賠爭議;失能保險金與醫療費用保險金之給付性質及構成要件實非一致,簽署同意書僅能認定就醫療費用部分達成和解,並非當然拋棄失能保險金請求權。


2026年10月14日 星期三

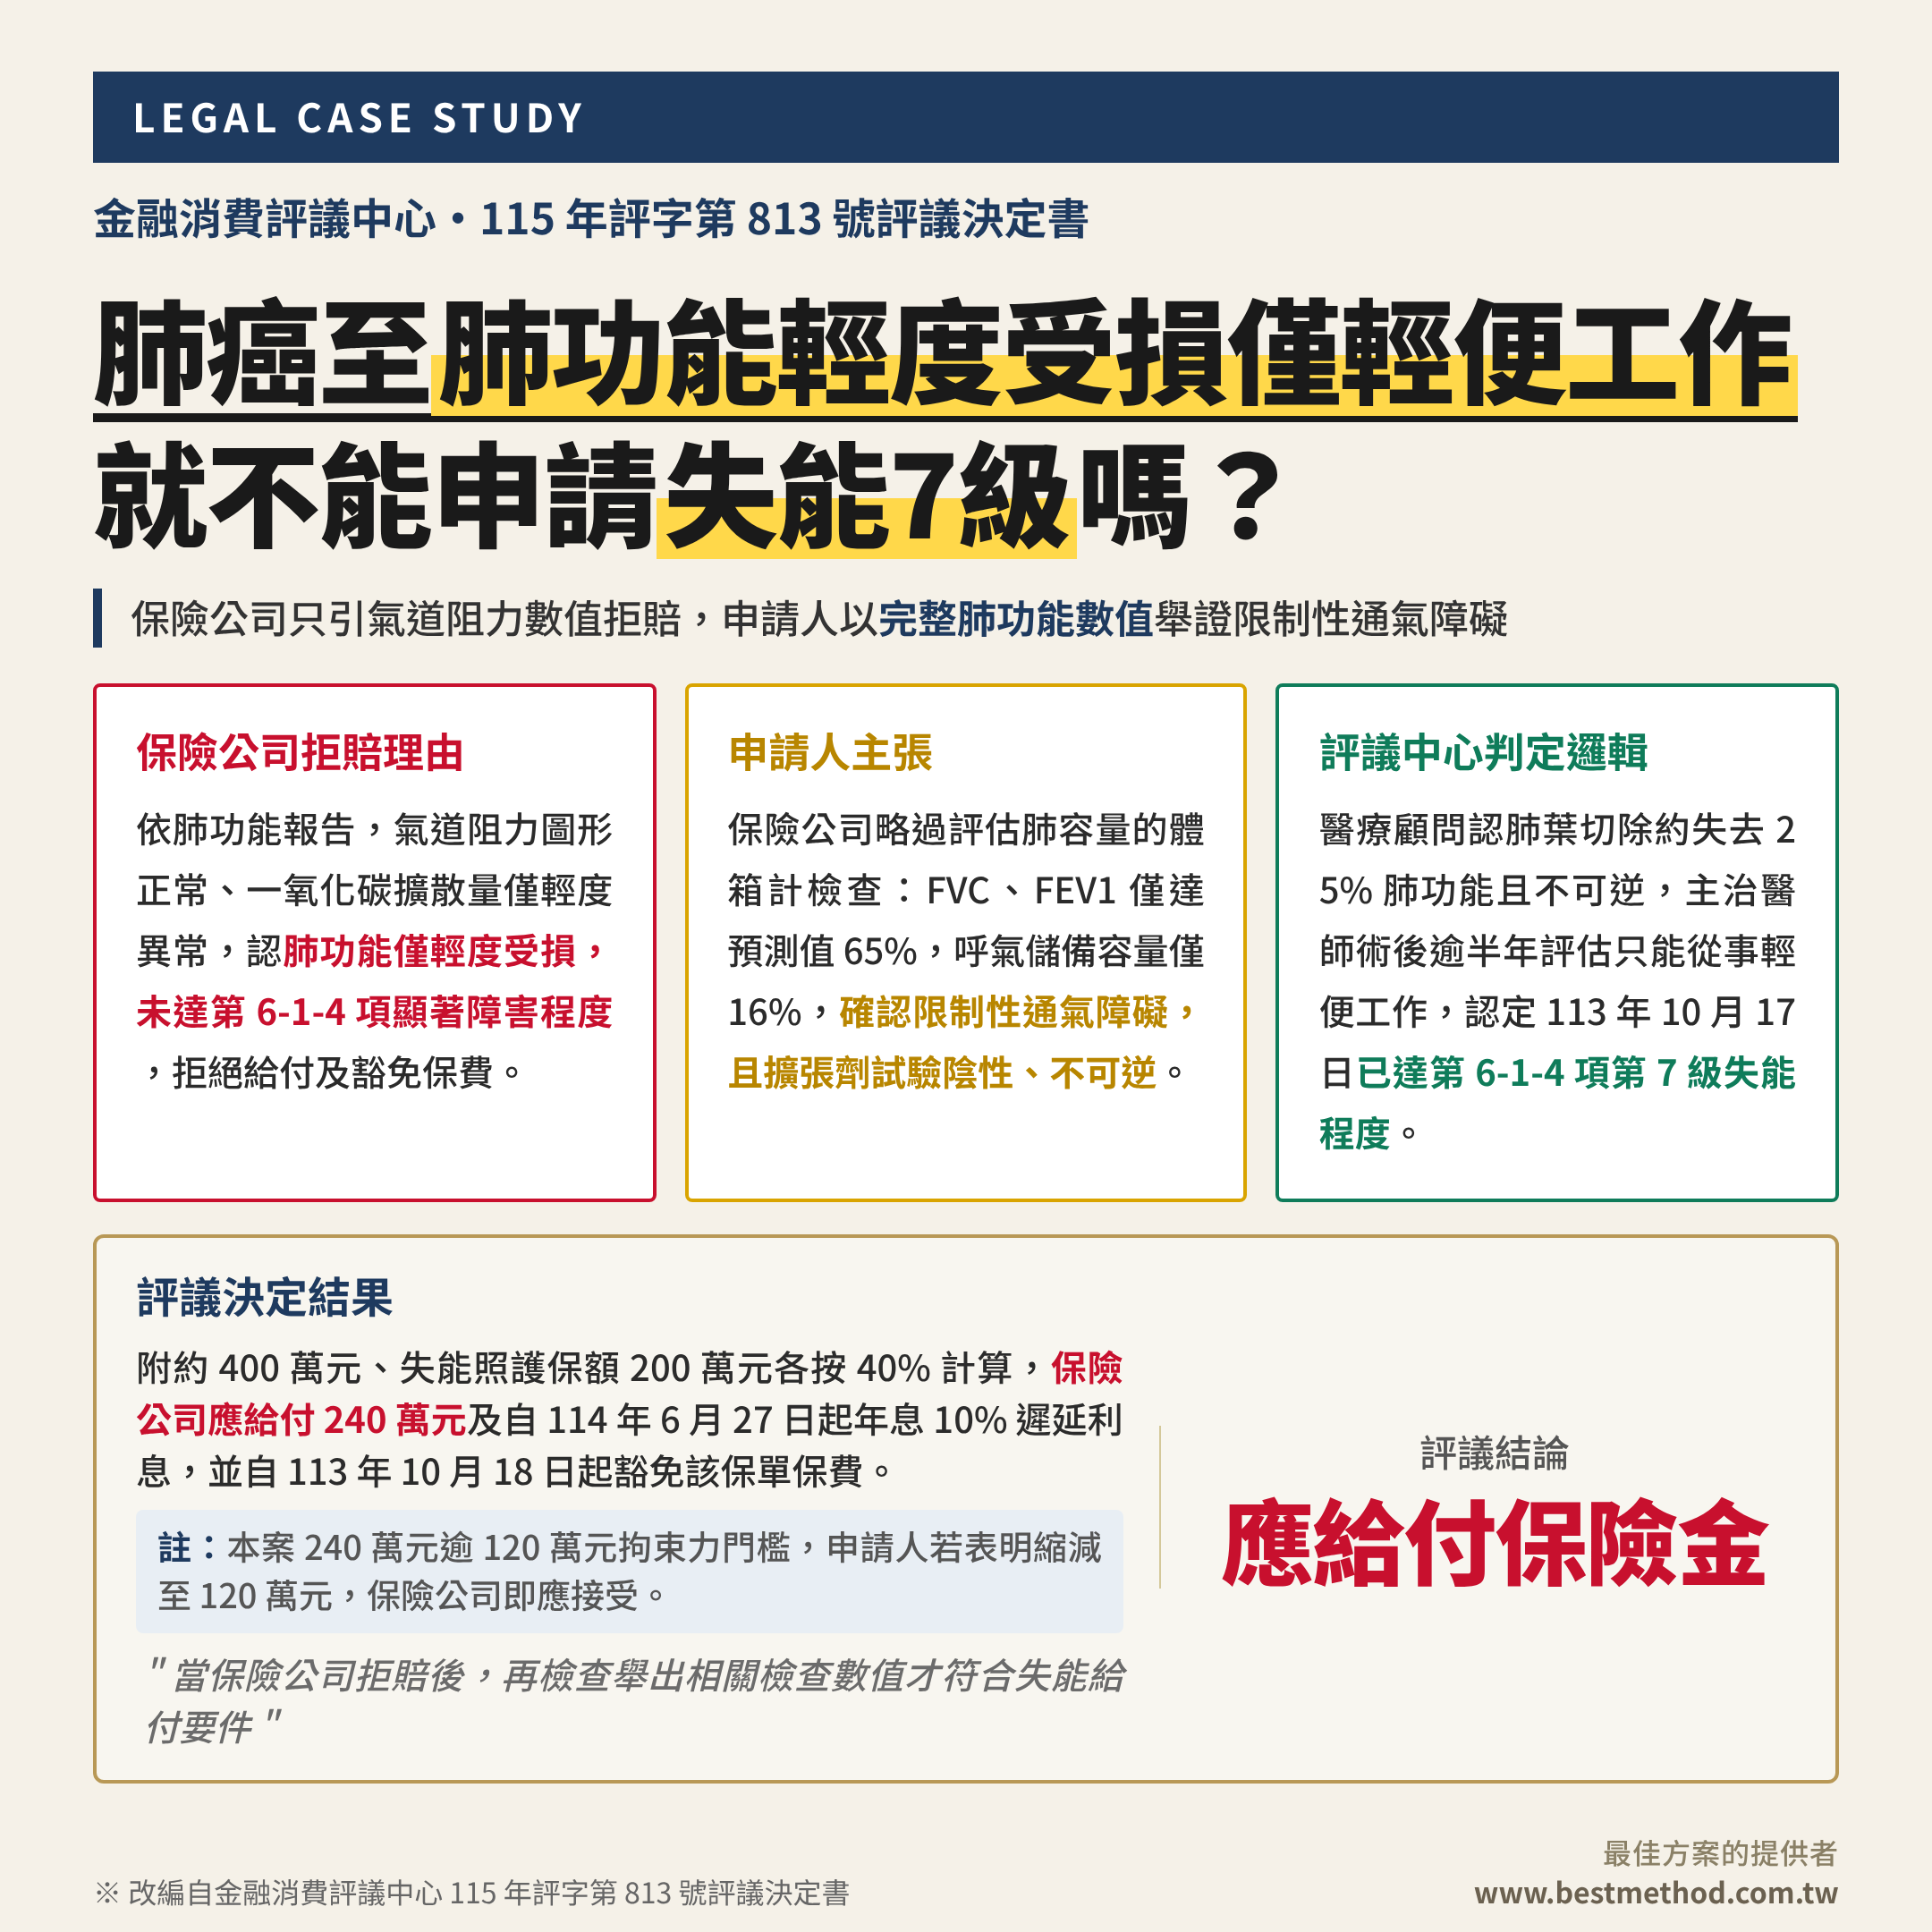
【理賠實務解析】肺癌切除肺葉、肺功能「輕度受損」只能從事輕便工作,就不能申請失能 7 級嗎?(評議中心 115 年評字第 813 號)

作者:鄭正一

重點摘要

  • 爭點分析:被保險人因左下肺癌接受肺葉切除,主治醫師診斷「留下顯著肺部機能障害,只能從事輕便工作」,申請失能照護終身保險及附約第 6-1-4 項第 7 級失能保險金合計 240 萬元並豁免保費;保險公司僅引用肺功能報告中氣道阻力「正常」與擴散量「輕度異常」兩項結果,認定未達顯著障害而拒賠。
  • 評議結論:保險公司應給付 240 萬元,及自 114 年 6 月 27 日起按年息 10% 計算之遲延利息,並自 113 年 10 月 18 日起豁免保單未到期保費。失能程度的判斷不能只挑單一檢查數值,肺葉切除的不可逆性、完整肺功能檢查與術後逾半年的工作能力評估,才是認定「終身祇能從事輕便工作」的判準。

【理賠實務解析】繼承人之一調閱保單,須經「全體繼承人同意」嗎?(評議中心 114 年評字第 6167 號)

作者:鄭正一

重點摘要

  • 爭點分析:被保險人身故後,繼承人之一依地方法院通知,向人壽保險公司請求提供被繼承人的保單明細、理賠資訊、變更紀錄、繳款及付款紀錄、保單價值準備金等資訊,保險公司以未取得全體繼承人同意、當事人不適格為由拒絕提供。
  • 評議結論:保險公司應提供上述保單資訊予申請人。評議中心認為,繼承人請求金融機構提供被繼承人的契約資訊,係為釐清遺產範圍及相關權利義務的保存行為,而非公同共有權利的行使,任一繼承人得單獨為之,無須其他繼承人同意。

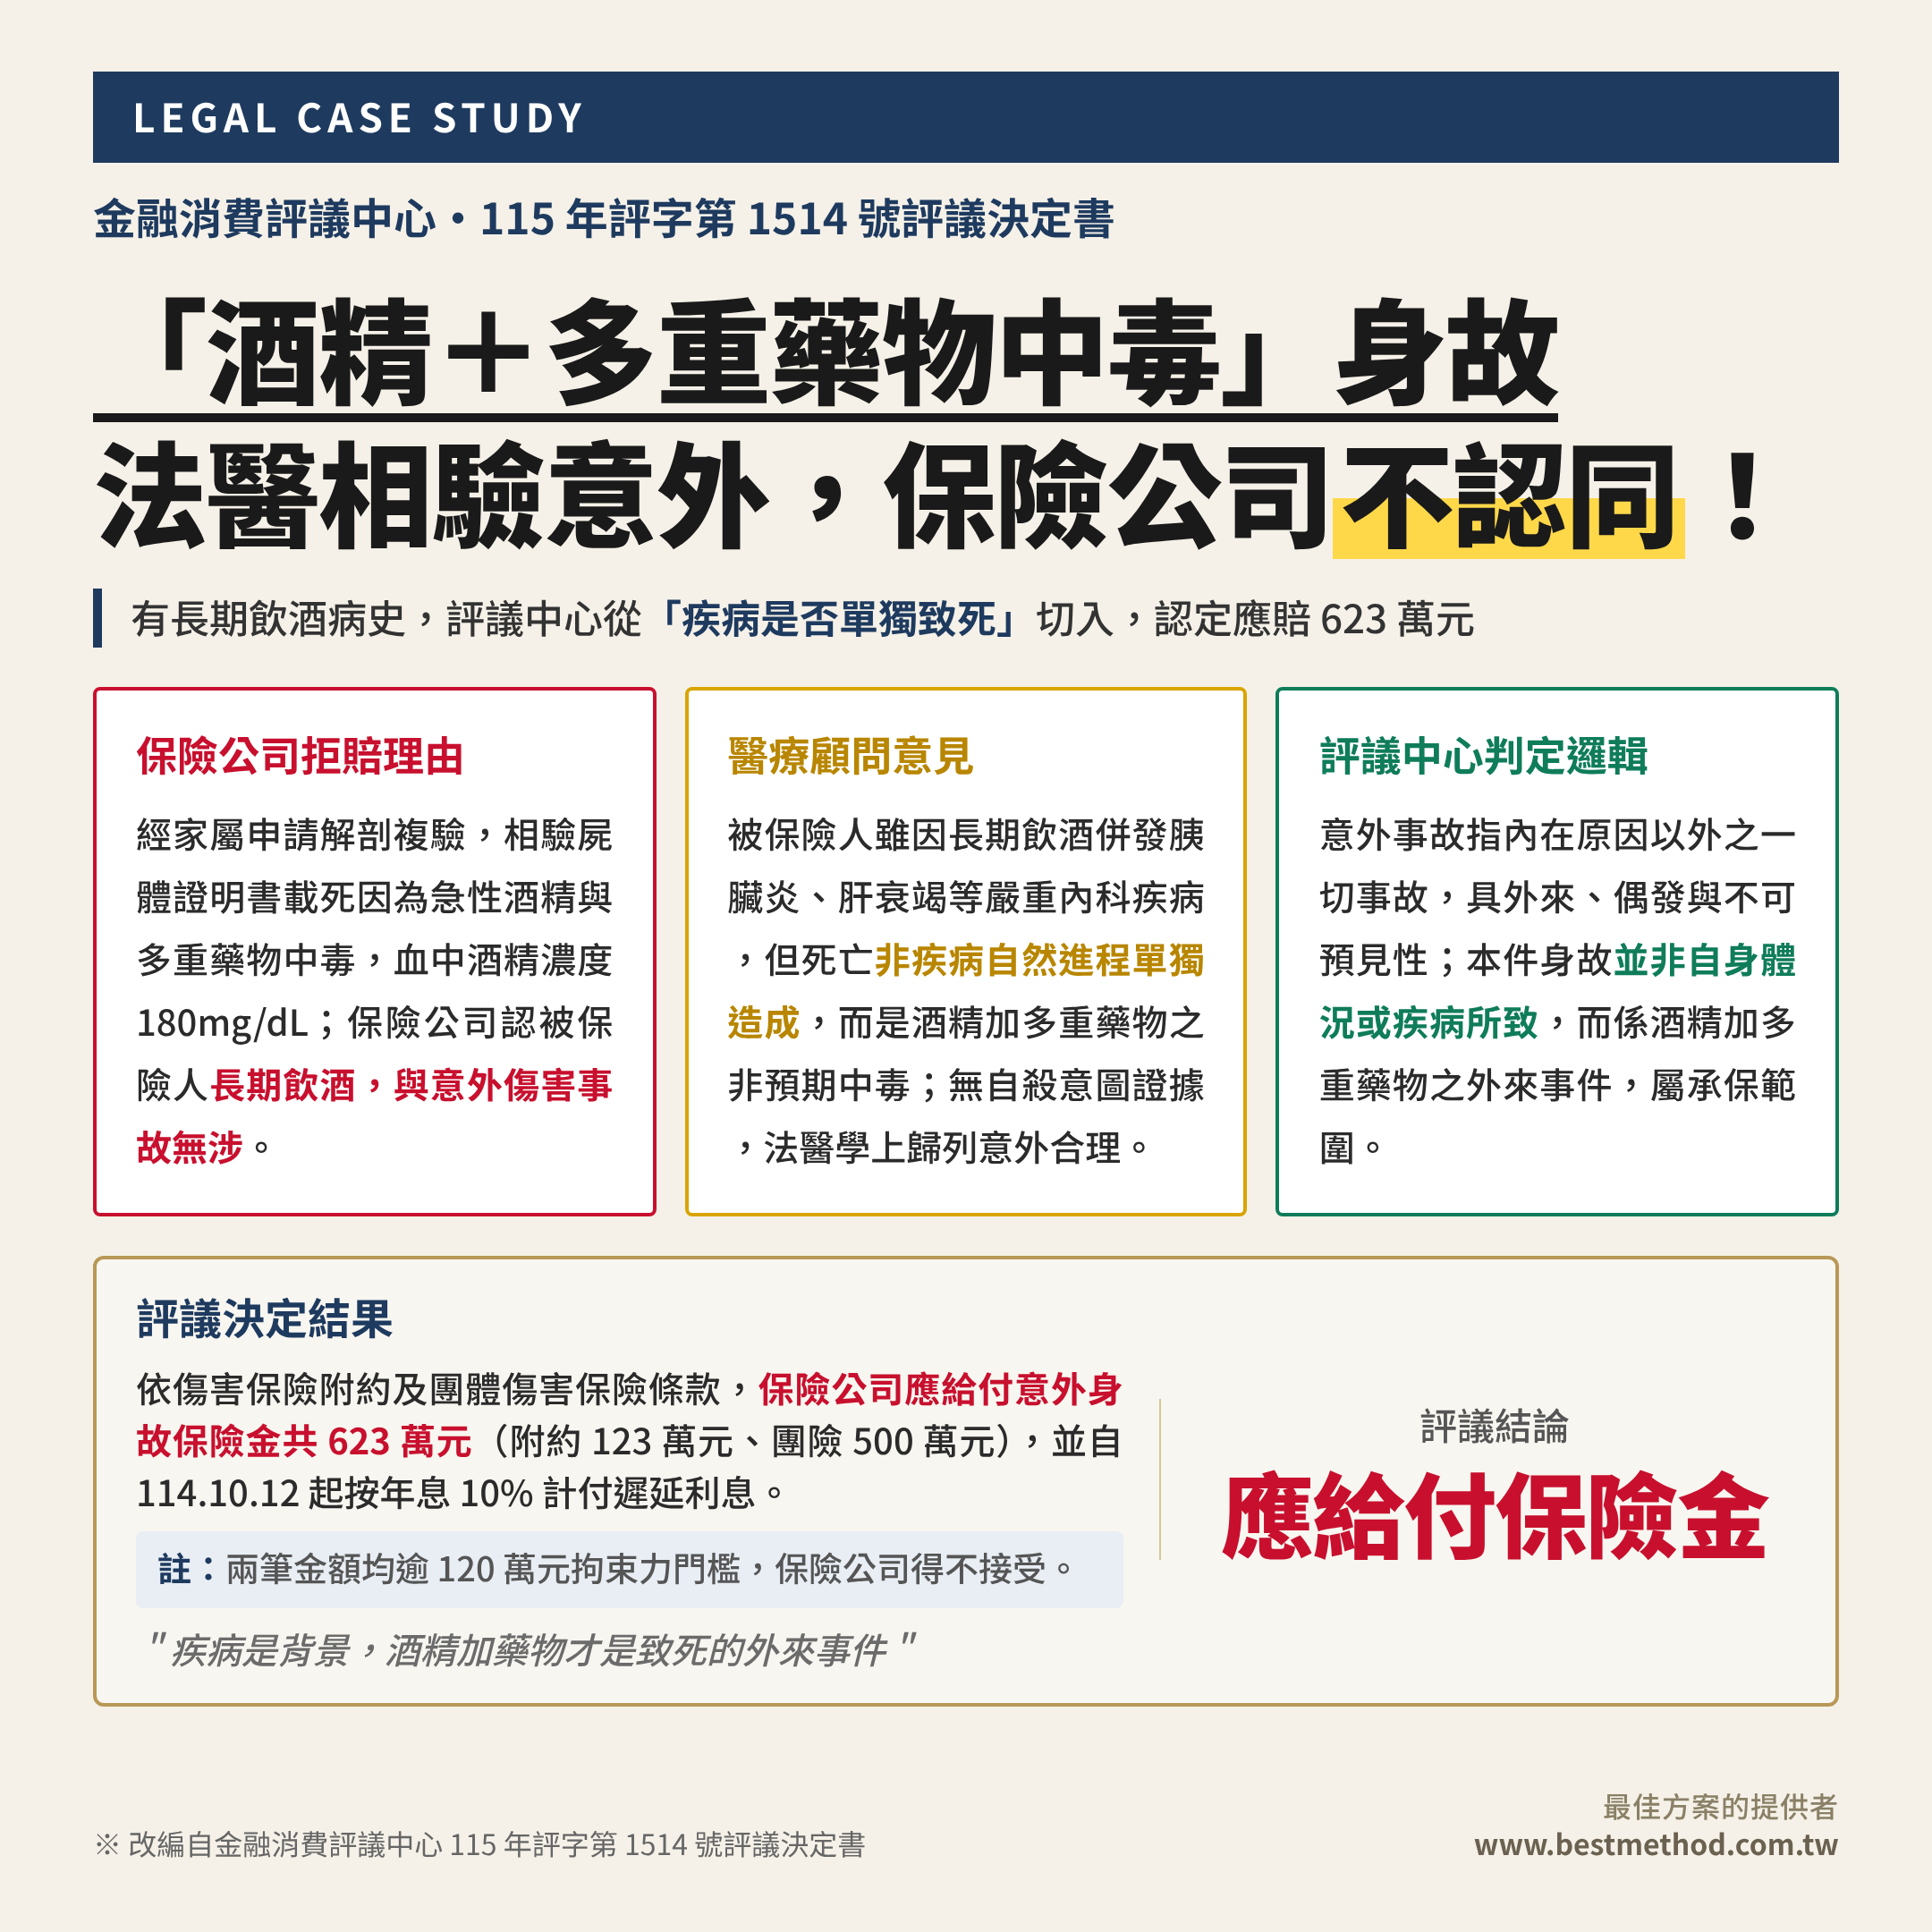
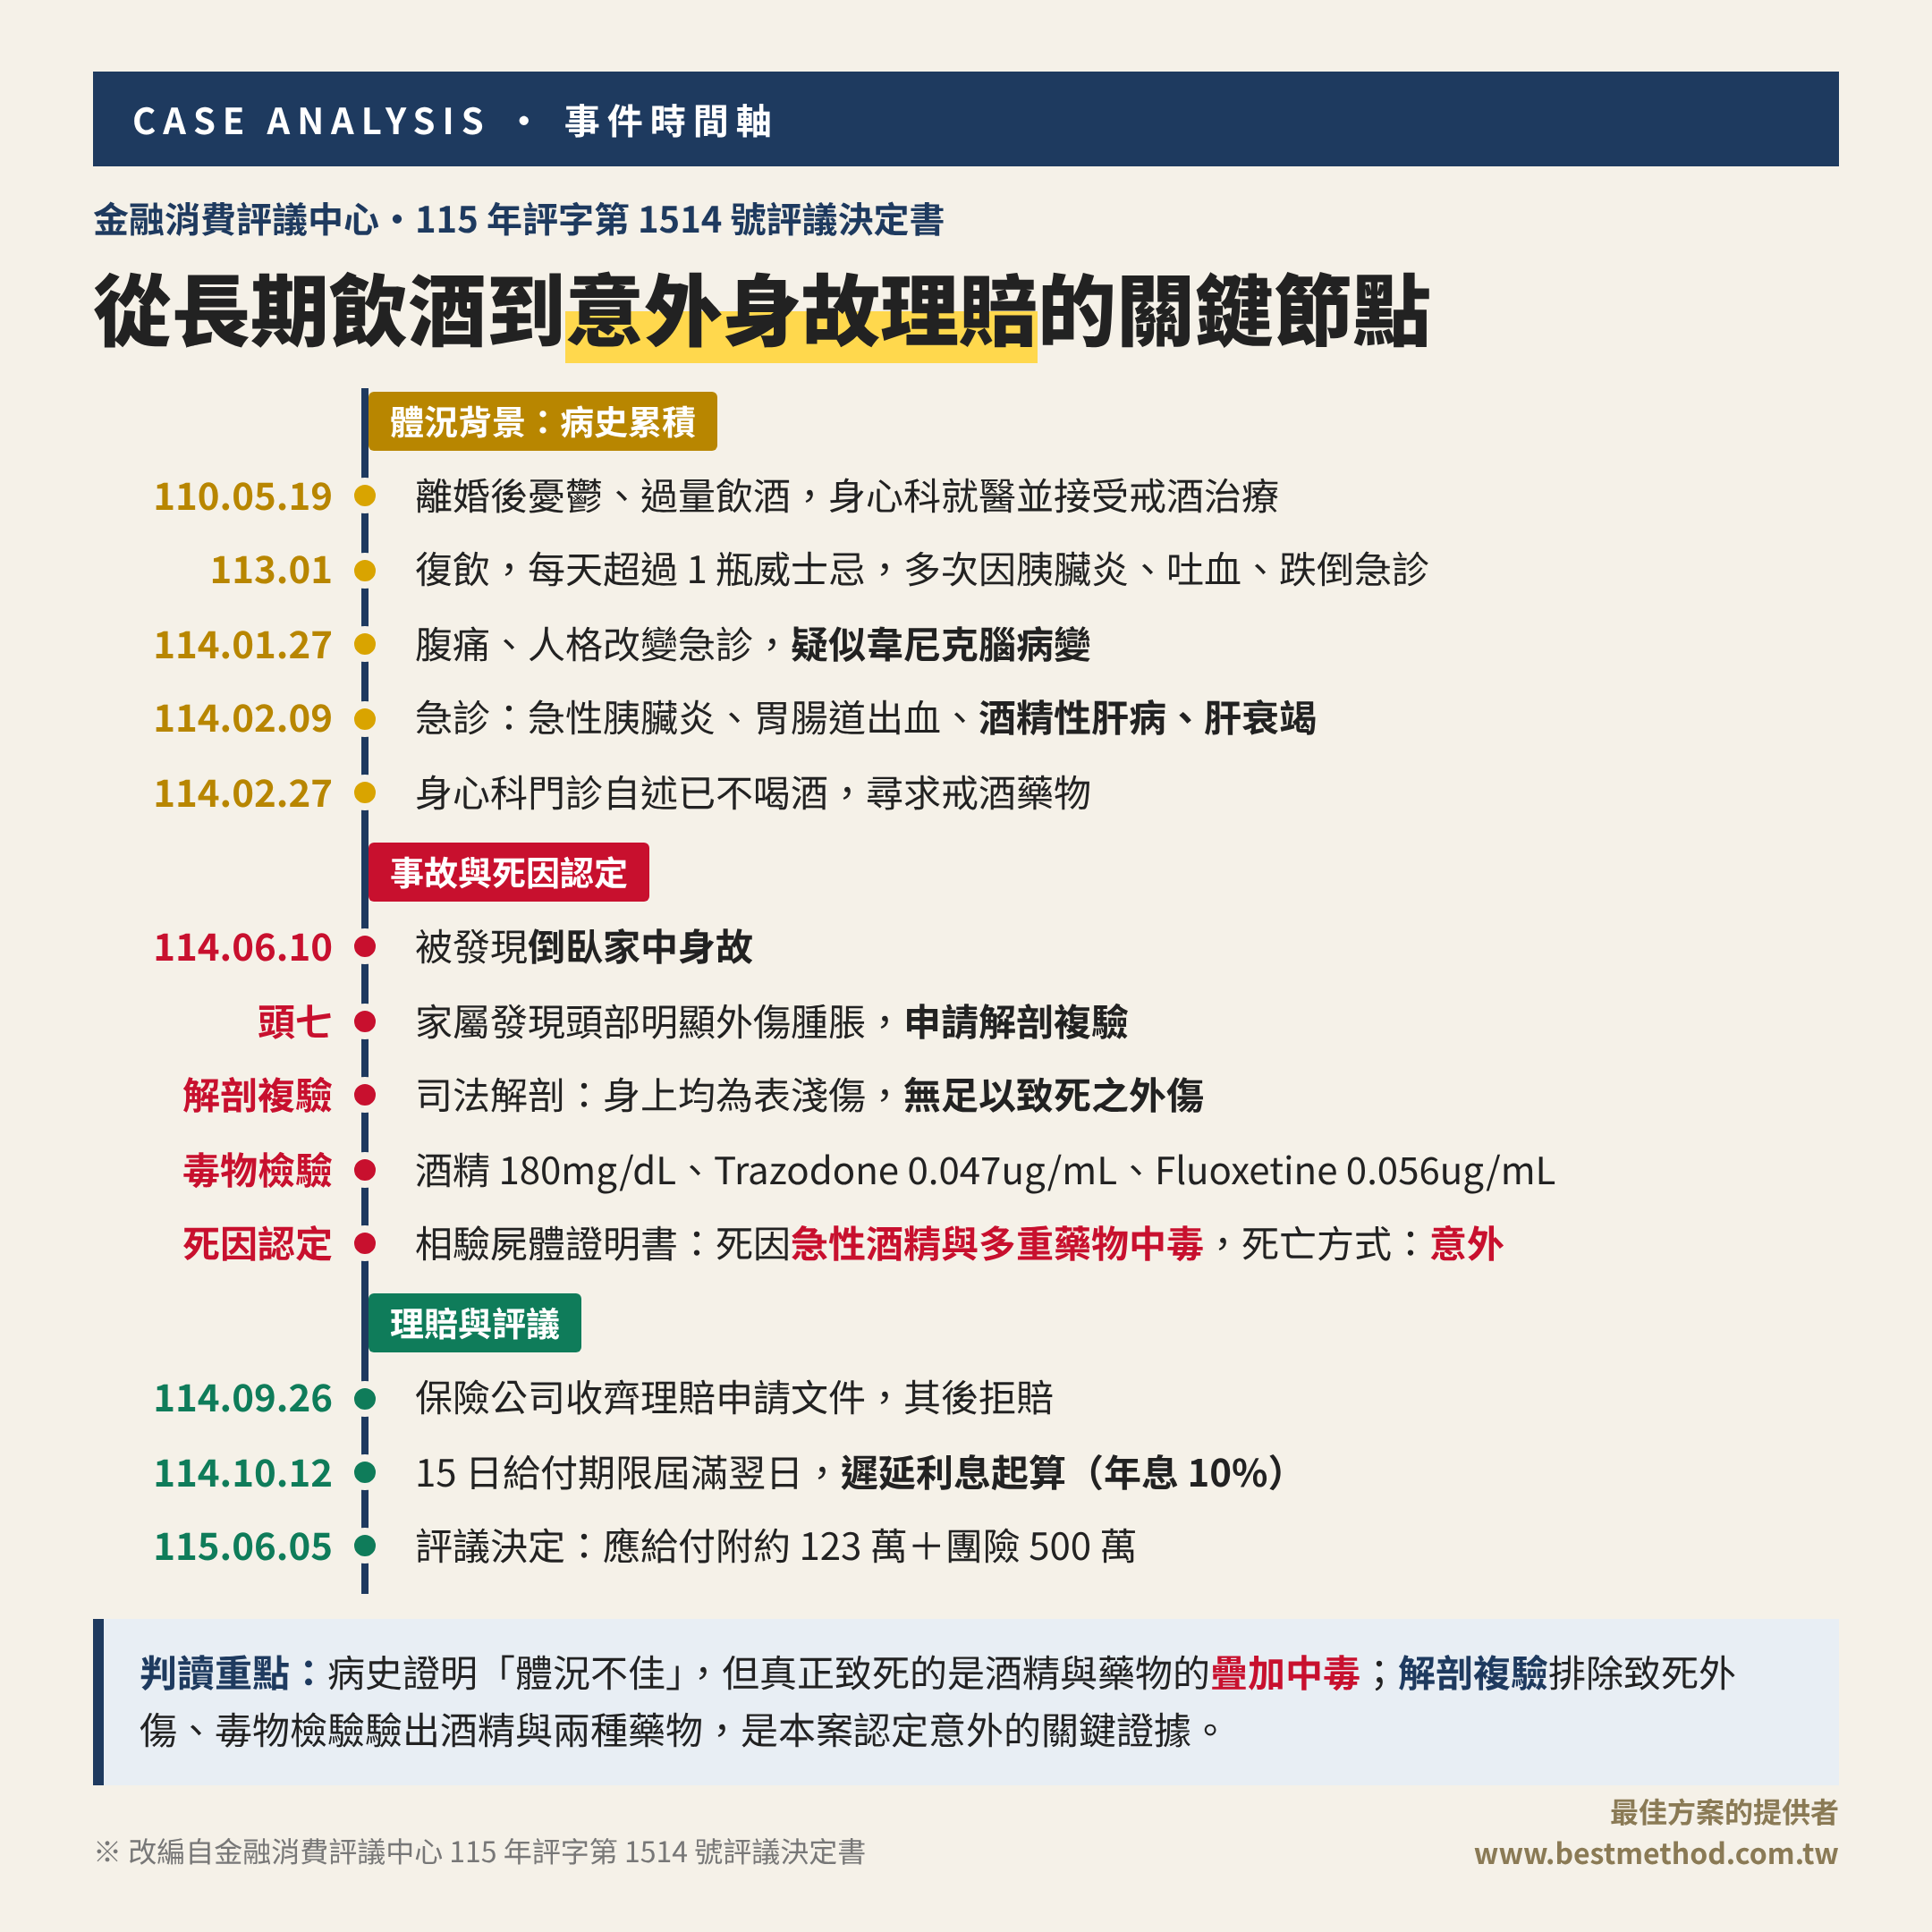
【理賠實務解析】「酒精+多重藥物中毒」身故,法醫相驗意外,保險公司不認同!(評議中心 115 年評字第 1514 號)

作者:鄭正一

重點摘要

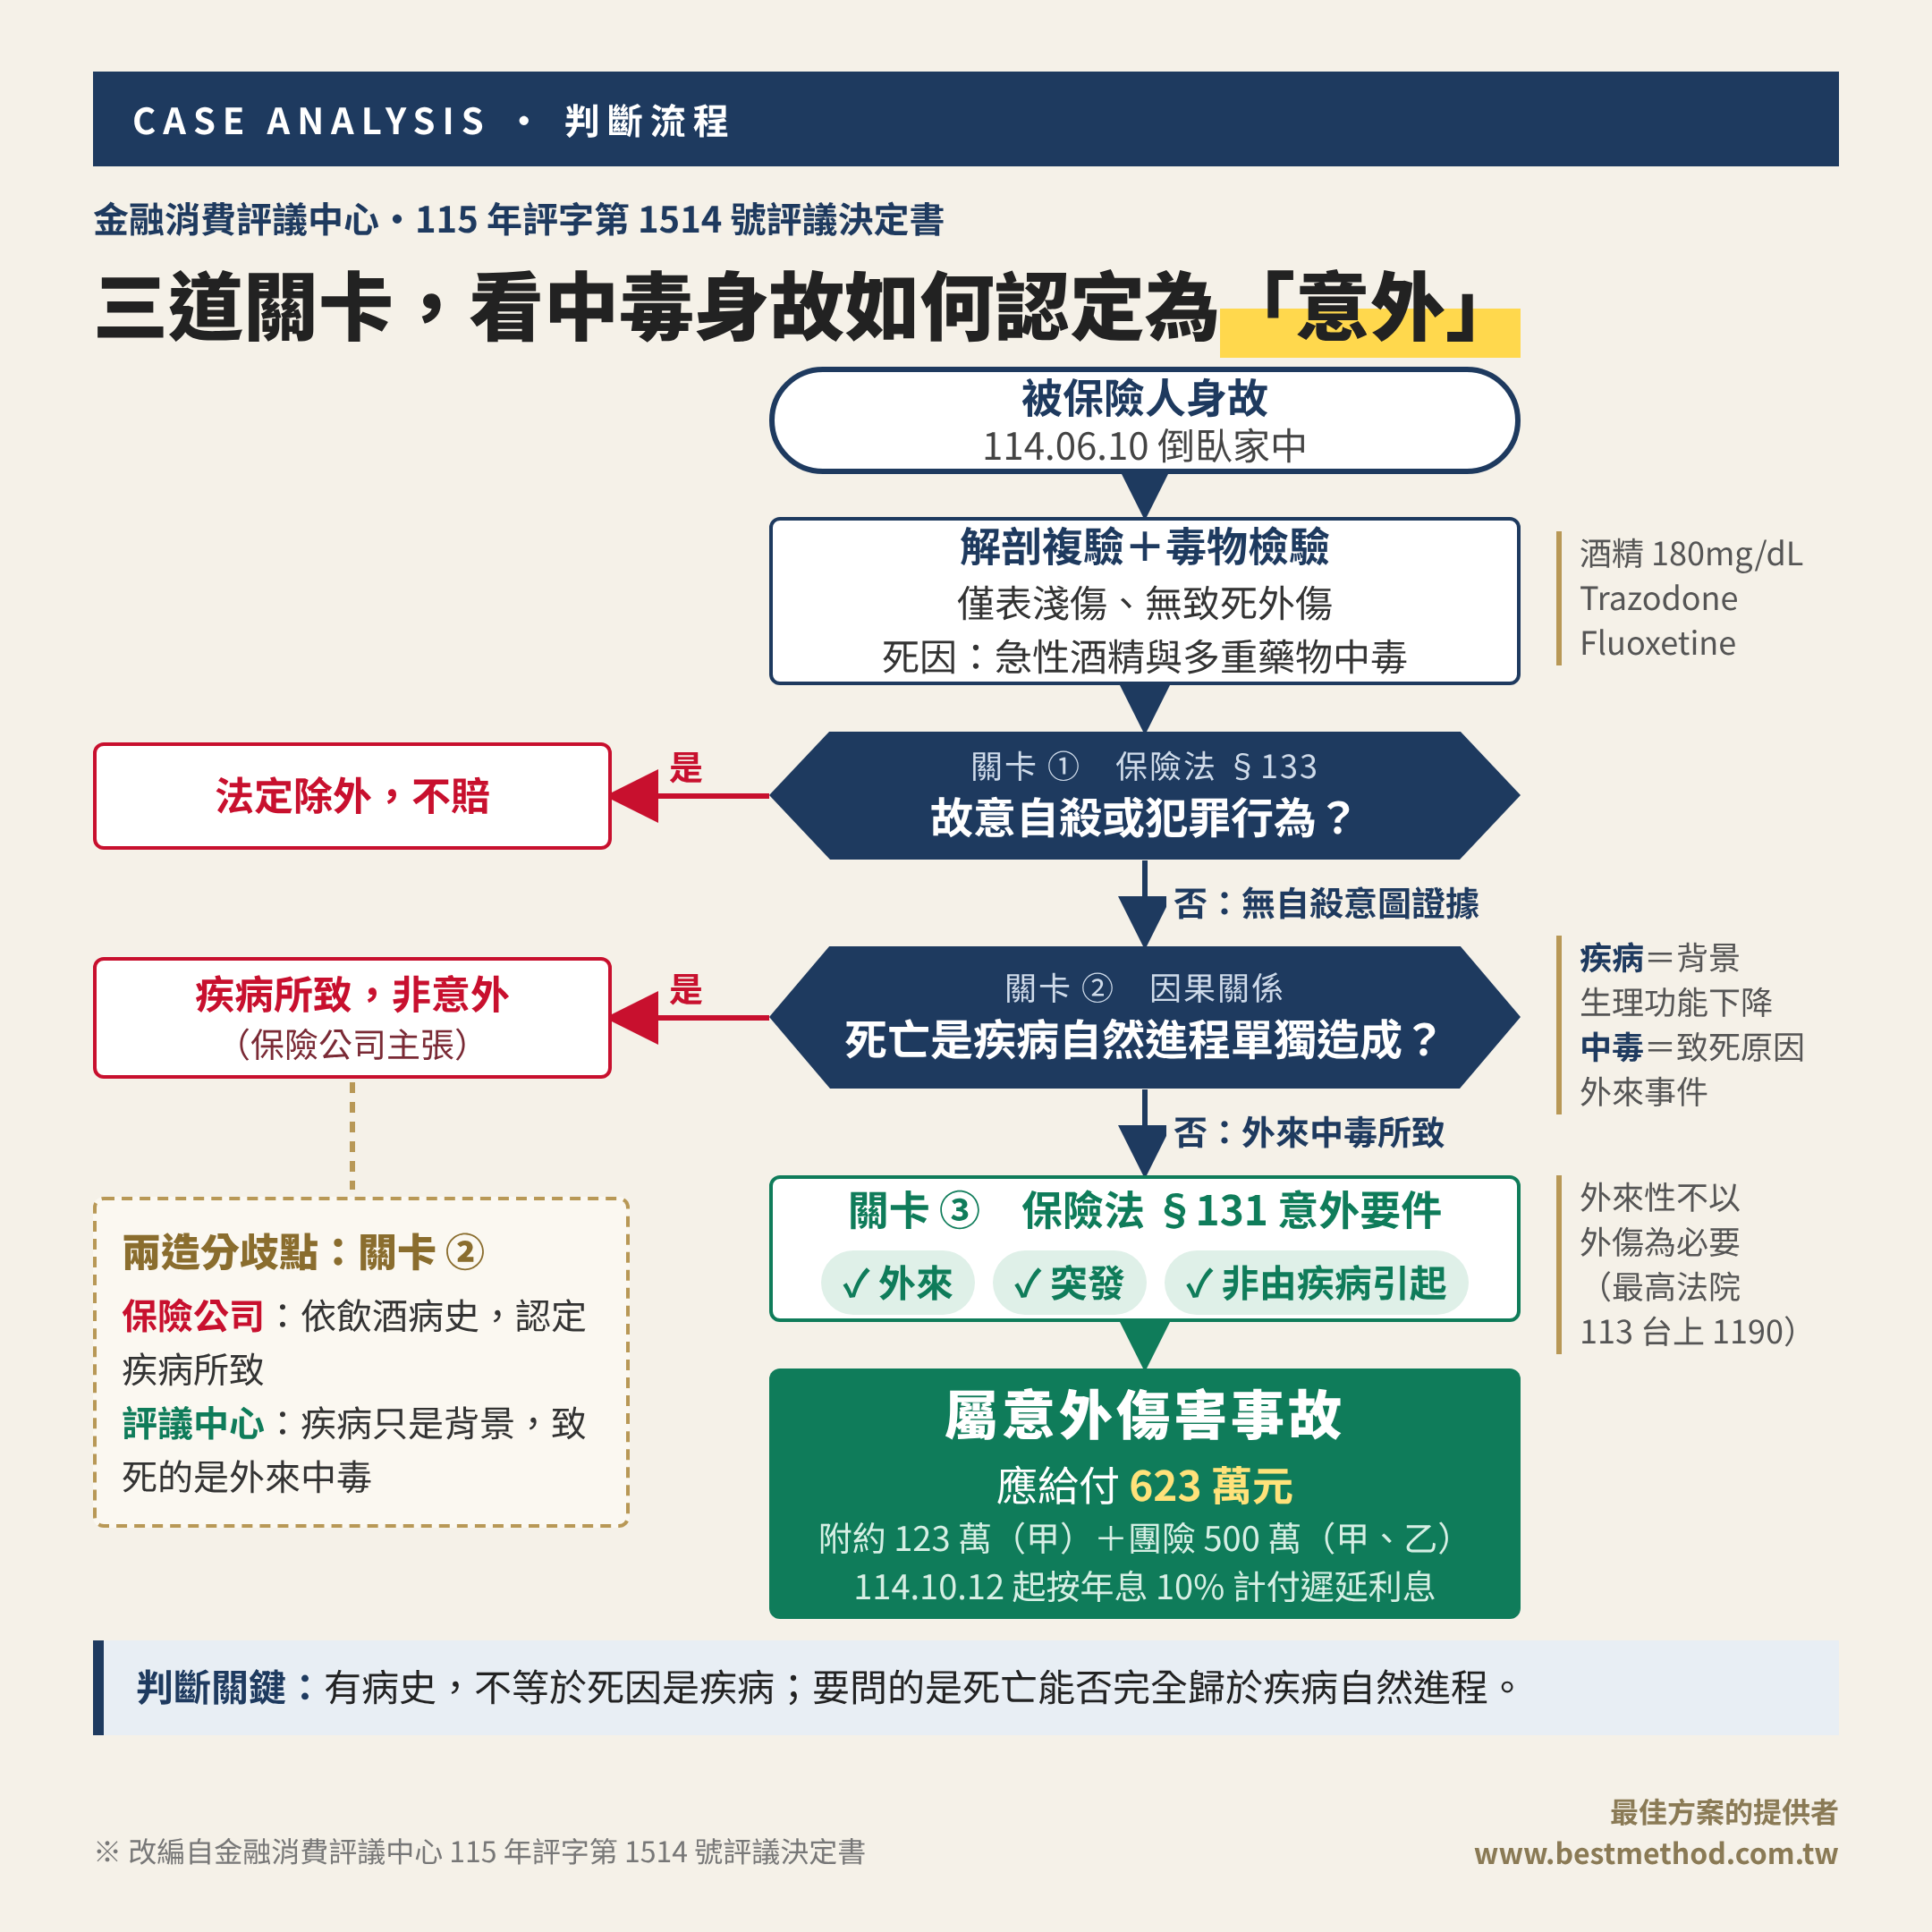
  • 爭點分析:被保險人飲酒過量並使用兩種抗憂鬱藥物,因急性酒精與多重藥物中毒身故,相驗屍體證明書記載死亡方式為「意外」;保險公司仍以被保險人長期飲酒、因自身體況死亡為由,拒賠傷害保險附約 123 萬元及團體傷害保險 500 萬元的意外身故保險金。酒精加上藥物造成的中毒,算不算保險上的「意外」?
  • 評議結論:算。保險公司應給付共 623 萬元,並自 114 年 10 月 12 日起按週年利率 10% 計付遲延利息。評議中心採醫療顧問意見,認定死亡不是疾病自然進程單獨造成,而是酒精加上多重藥物疊加於既有疾病所致的非預期中毒;有病史,不等於死因是疾病。