作者:鄭正一
重點摘要
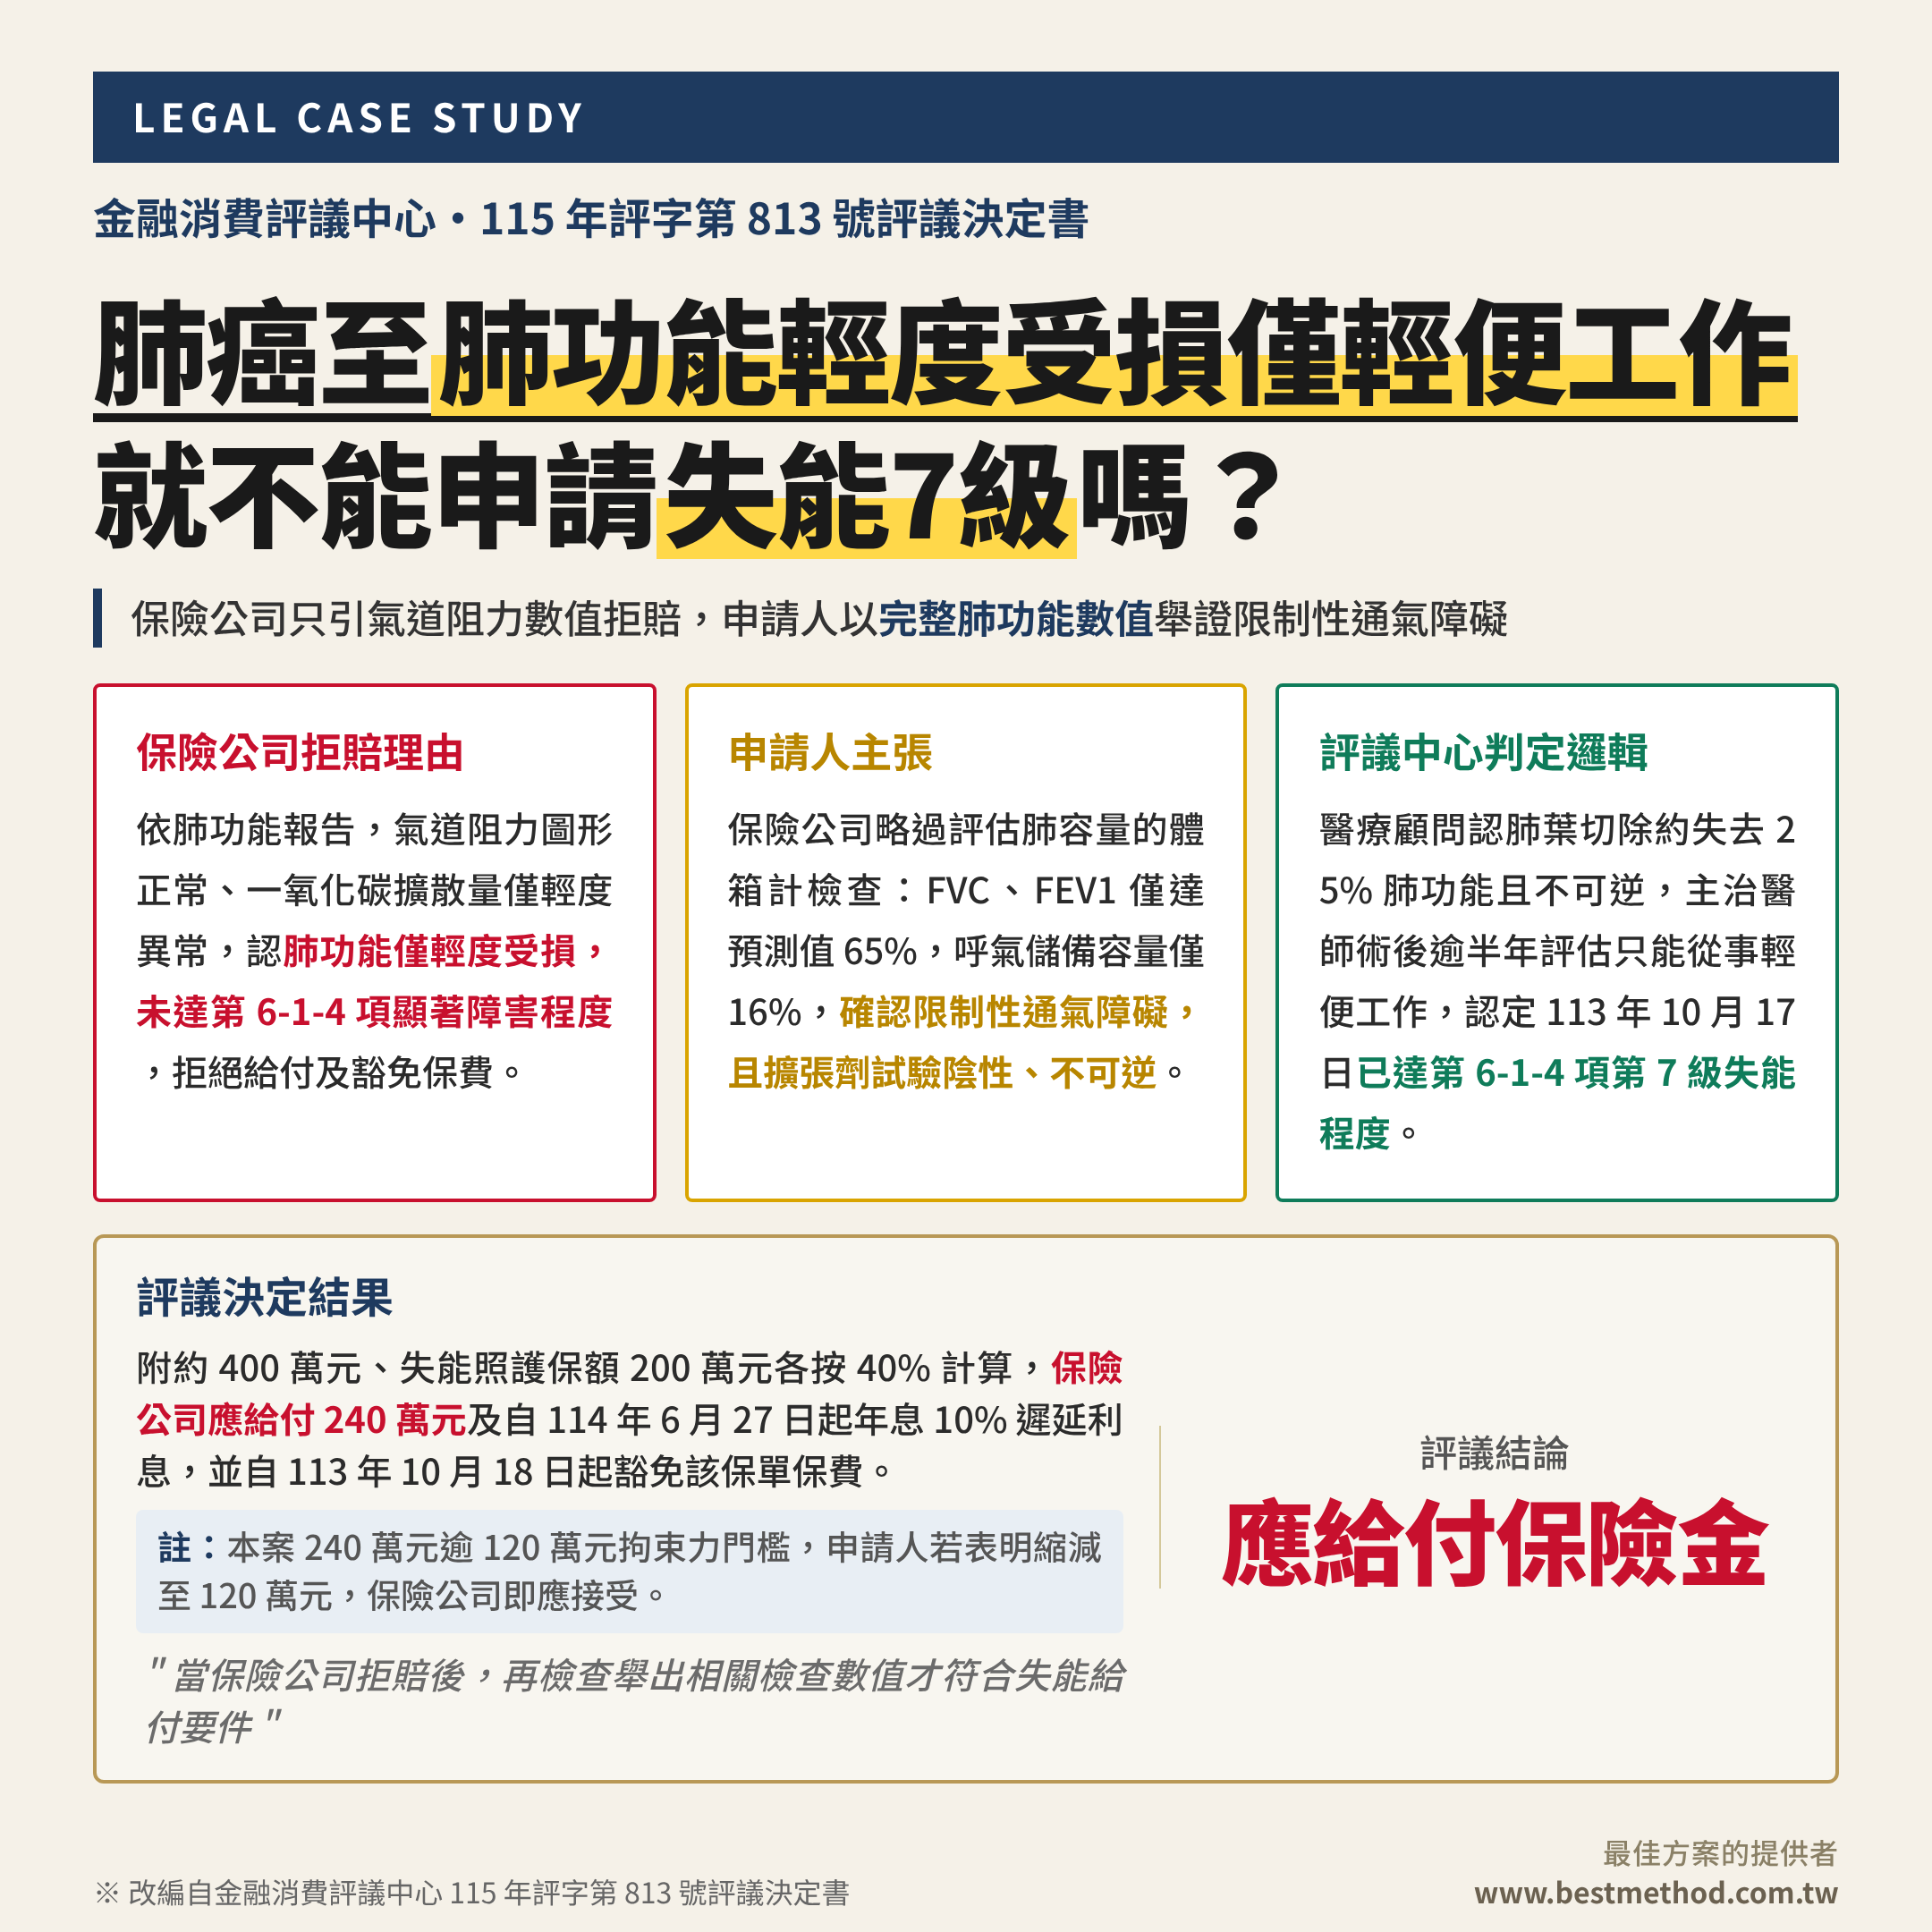
- 爭點分析:被保險人因左下肺癌接受肺葉切除,主治醫師診斷「留下顯著肺部機能障害,只能從事輕便工作」,申請失能照護終身保險及附約第 6-1-4 項第 7 級失能保險金合計 240 萬元並豁免保費;保險公司僅引用肺功能報告中氣道阻力「正常」與擴散量「輕度異常」兩項結果,認定未達顯著障害而拒賠。
- 評議結論:保險公司應給付 240 萬元,及自 114 年 6 月 27 日起按年息 10% 計算之遲延利息,並自 113 年 10 月 18 日起豁免保單未到期保費。失能程度的判斷不能只挑單一檢查數值,肺葉切除的不可逆性、完整肺功能檢查與術後逾半年的工作能力評估,才是認定「終身祇能從事輕便工作」的判準。
一、個案概況
本案為失能照護保險的胸腹部臟器失能爭議,涉及保單附表第 6-1-4 項「胸腹部臟器機能遺存顯著障害,終身祇能從事輕便工作者」(第 7 級,給付比例 40%)之認定,核心爭點在於肺功能檢查「輕度受損」能否據以否定失能,經金融消費評議中心 115 年評字第 813 號評議決定。
申請人為兩張保單的被保險人:一為 103 年 2 月 20 日投保之失能照護終身保險附約,保險金額 400 萬元;另一為 104 年 4 月 17 日投保之失能照護終身保險,保險金額 200 萬元,該契約並有豁免保險費之約定。
申請人於 113 年 2 月 27 日因左下肺惡性腫瘤(肺癌)至醫院門診就醫,3 月 3 日住院,3 月 5 日接受左下肺葉切除及縱膈腔淋巴結廓清手術,3 月 11 日出院。依評議書所載醫療顧問意見,術後病理診斷為肺癌第 IIB 期,後續並接受化療與抗癌藥物治療。
113 年 10 月 17 日,申請人至門診複查,主治醫師於診斷證明書記載:「因左下肺葉切除後,留下顯著肺部機能障害,只能從事輕便工作。」申請人據此向保險公司申請第 6-1-4 項失能保險金並豁免保費,保險公司以體況未符合理賠範圍拒絕給付。申請人提出申訴後仍未獲給付,遂向金融消費評議中心申請評議。
本案爭議集中於兩點:肺功能檢查「輕度受損」是否足以認定未達顯著障害;以及申請人的體況是否、自何時起符合第 6-1-4 項之失能程度。
二、保險公司拒賠意見
保險公司主張申請人之請求無理由,理由如下:
1. 肺功能檢查僅顯示輕度受損
保險公司依出院病摘及肺功能檢查報告,指出壓力容積圖形及壓力流量圖形試驗(脈衝振盪法)結果為「Normal」,一氧化碳擴散量(CO diffusing capacity)結果為「Mild impairment of DLCO」,認肺功能僅輕度受損。
2. 未達第 6-1-4 項顯著障害之程度
保險公司據此認定,申請人體況尚未達附表第 6-1-4 項「胸腹部臟器機能遺存顯著障害,終身祇能從事輕便工作者」之程度,因而不給付失能保險金,亦不豁免保單保費。
三、申請人主張
申請人對保險公司引用的檢查結果提出反駁,重點在於同一份肺功能報告中被略過的數據:
1. 氣道阻力檢查不評估肺容量
保險公司引用的脈衝振盪法(IOS)測量的是氣道阻力,並不評估肺容量。評估肺容量與通氣功能的體箱計檢查(Body Plethysmography)及支氣管擴張劑試驗,結論明確記載為「Mild restrictive lung defect; Negative bronchodilator test」,亦即存在限制性通氣障礙。
2. 肺容量相關數值明確低於正常
(1) FVC(用力肺活量)僅達預測值 65%;
(2) FEV1(第一秒用力呼氣量)僅達預測值 65–68%;
(3) FEV1/FVC 比值正常,FVC 與 FEV1 同時下降,符合限制型障礙的表現,問題在於肺容量減少而非氣道阻塞;
(4) 呼氣儲備容量(ERV)僅達預測值 16%,吸氣儲備容量(IC)僅達預測值 39%。
3. 擴張劑試驗陰性,屬不可逆損害
給予支氣管擴張劑後數值並無改善,顯示肺功能損害為不可逆,與條款「終身」之要件相符。
四、評議中心判斷邏輯
評議中心首先說明,保險契約文字已明確表示當事人真意時,應依契約文字解釋;本件爭點在於申請人體況是否已屬第 6-1-4 項之第 7 級失能、如是則自何時起符合。評議中心就此諮詢專業醫療顧問,見解如下:
1. 肺葉切除屬不可逆之永久性損失
申請人接受左下肺葉切除,術後病理為肺癌第 IIB 期,並接受化療與抗癌藥物治療,對身體狀況有長期影響。左下肺葉約占整體 25% 之肺功能,切除屬不可逆之永久性損失,體況已符合國內「輕度身心障礙」標準。
2. 術後逾半年為評估長期工作能力的適當時點
主治醫師於 113 年 10 月 17 日評估「留下顯著肺部機能障礙,只能從事輕便工作」,該診斷書開立時距手術已超過半年,急性期已過、病情應已達穩定狀態,正是評估長期工作能力的適當時間,故於此時符合失能程度。
3. 臨床經驗支持終身只能從事輕便工作
依胸腔外科臨床經驗,左下肺葉在解剖學上占比較大,切除之後,部分患者會因運動耐受力下降,導致終身只能從事輕便工作。
綜合國內身心障礙標準及診治醫師術後逾半年的專業評估,評議中心認定申請人之體況於 113 年 10 月 17 日已屬第 6-1-4 項第 7 級失能程度,給付比例 40%。
五、評議決定
評議中心決定如下:
1. 失能保險金
保險公司應給付附約失能保險金 160 萬元(400 萬元 × 40%)及失能照護保險失能保險金 80 萬元(200 萬元 × 40%),合計 240 萬元。
2. 遲延利息
依保險法第 34 條及兩契約第 11 條約定,保險公司於 114 年 6 月 11 日收受相關理賠文件,應自 114 年 6 月 27 日起至清償日止,按週年利率 10% 計算遲延利息。申請人主張自 114 年 6 月 19 日起算之部分,未獲評議中心採認。
3. 豁免保險費
保險公司應自 113 年 10 月 18 日(診斷確定日之翌日)起,豁免失能照護保險未到期之各期保險費;申請人如已繳納 114 年度、115 年度保險費,保險公司亦應返還。
4. 拘束力說明
本案給付金額 240 萬元,已逾評議中心對保險公司之拘束力門檻 120 萬元;保險公司得不接受評議決定,但申請人若表明願縮減至 120 萬元,保險公司即應接受。
六、觀點
1. 拒賠理由要對照完整報告
肺功能報告通常包含氣道阻力、肺容量、擴散量與擴張劑試驗等多項檢查,各自評估不同功能。保險公司只引用「Normal」與「Mild impairment」兩欄結論,並不等於整份報告的判讀結果;遇到拒賠時,應逐項對照原始數值,找出被略過的檢查。
2. 檢查數值要連到失能條款
第 6-1-4 項的判準是「終身祇能從事輕便工作」,檢查數值本身不等於工作能力。FVC、FEV1 低於正常、擴張劑試驗陰性,搭配肺葉切除不可逆,才能構成從「臟器機能障害」連到「工作能力受限」的完整證據鏈。
3. 評估時點決定證據力
評議中心明確採認術後逾半年、急性期已過、病情穩定時的主治醫師評估。申請失能給付時,診斷證明書的開立時點與記載內容同樣重要,過早開立的診斷書,容易被認為尚未達到「終身」的程度。
當保險公司拒賠後,再檢查舉出相關檢查數值,才符合失能給付要件。
※ 本文改編自金融消費評議中心 115 年評字第 813 號評議決定書
※ 最佳方案的提供者 | AI 輔助整理,經核閱及資料整理
#雙軌思維 #保險理賠 #失能給付 #肺癌理賠 #失能照護險 #評議中心
