作者:鄭正一
重點摘要
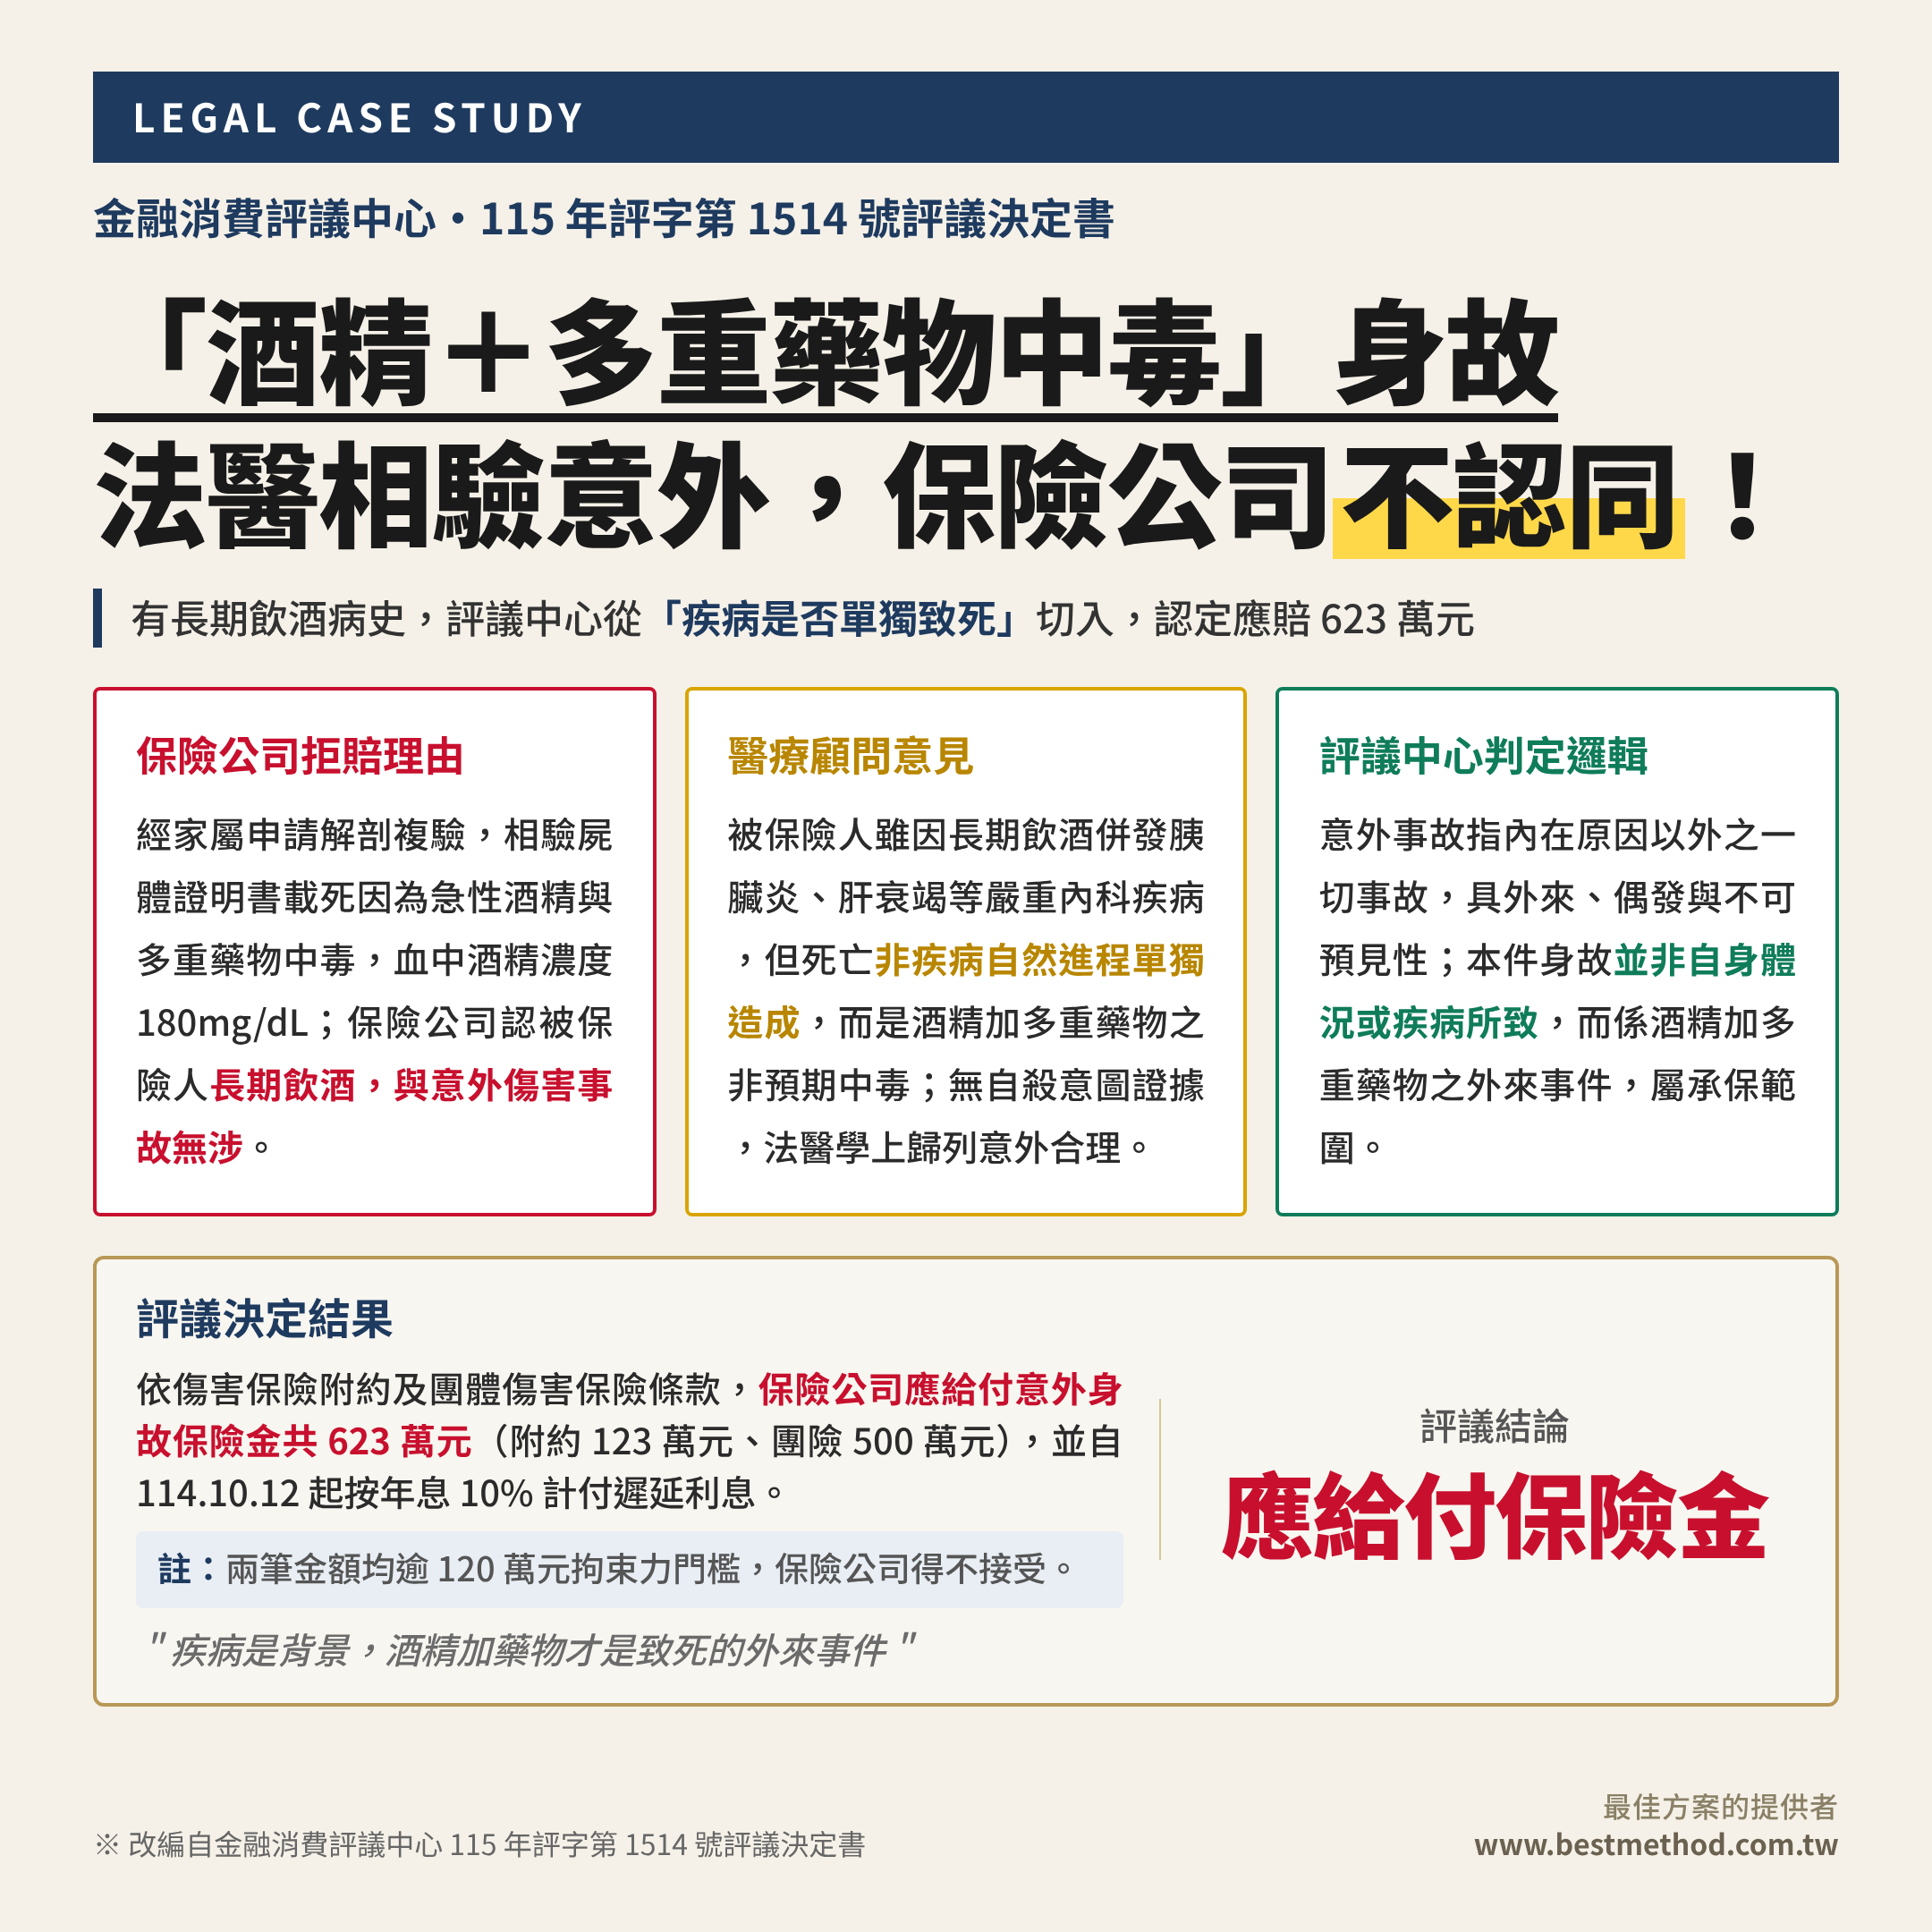
- 爭點分析:被保險人飲酒過量並使用兩種抗憂鬱藥物,因急性酒精與多重藥物中毒身故,相驗屍體證明書記載死亡方式為「意外」;保險公司仍以被保險人長期飲酒、因自身體況死亡為由,拒賠傷害保險附約 123 萬元及團體傷害保險 500 萬元的意外身故保險金。酒精加上藥物造成的中毒,算不算保險上的「意外」?
- 評議結論:算。保險公司應給付共 623 萬元,並自 114 年 10 月 12 日起按週年利率 10% 計付遲延利息。評議中心採醫療顧問意見,認定死亡不是疾病自然進程單獨造成,而是酒精加上多重藥物疊加於既有疾病所致的非預期中毒;有病史,不等於死因是疾病。
一、個案概況
本案為傷害保險(意外險)的意外身故保險金爭議,核心在於「急性酒精與多重藥物中毒」造成的死亡,是否屬保險法第 131 條及保單條款所稱「非由疾病引起之外來突發事故」。金融消費評議中心於 115 年 6 月 5 日作成 115 年評字第 1514 號評議決定,認定保險公司應給付意外身故保險金共 623 萬元。
被保險人於 100 年 3 月 31 日以自己為要保人暨被保險人,向保險公司投保壽險主約並附加傷害保險附約,保額 123 萬元,身故受益人為申請人甲。另其任職之工程行亦以其為被保險人,向同一保險公司投保團體傷害保險,保額 500 萬元,身故受益人為申請人甲、乙二人。
依評議書所載病歷資料,被保險人病程如下:
1. 身心科就醫與飲酒史
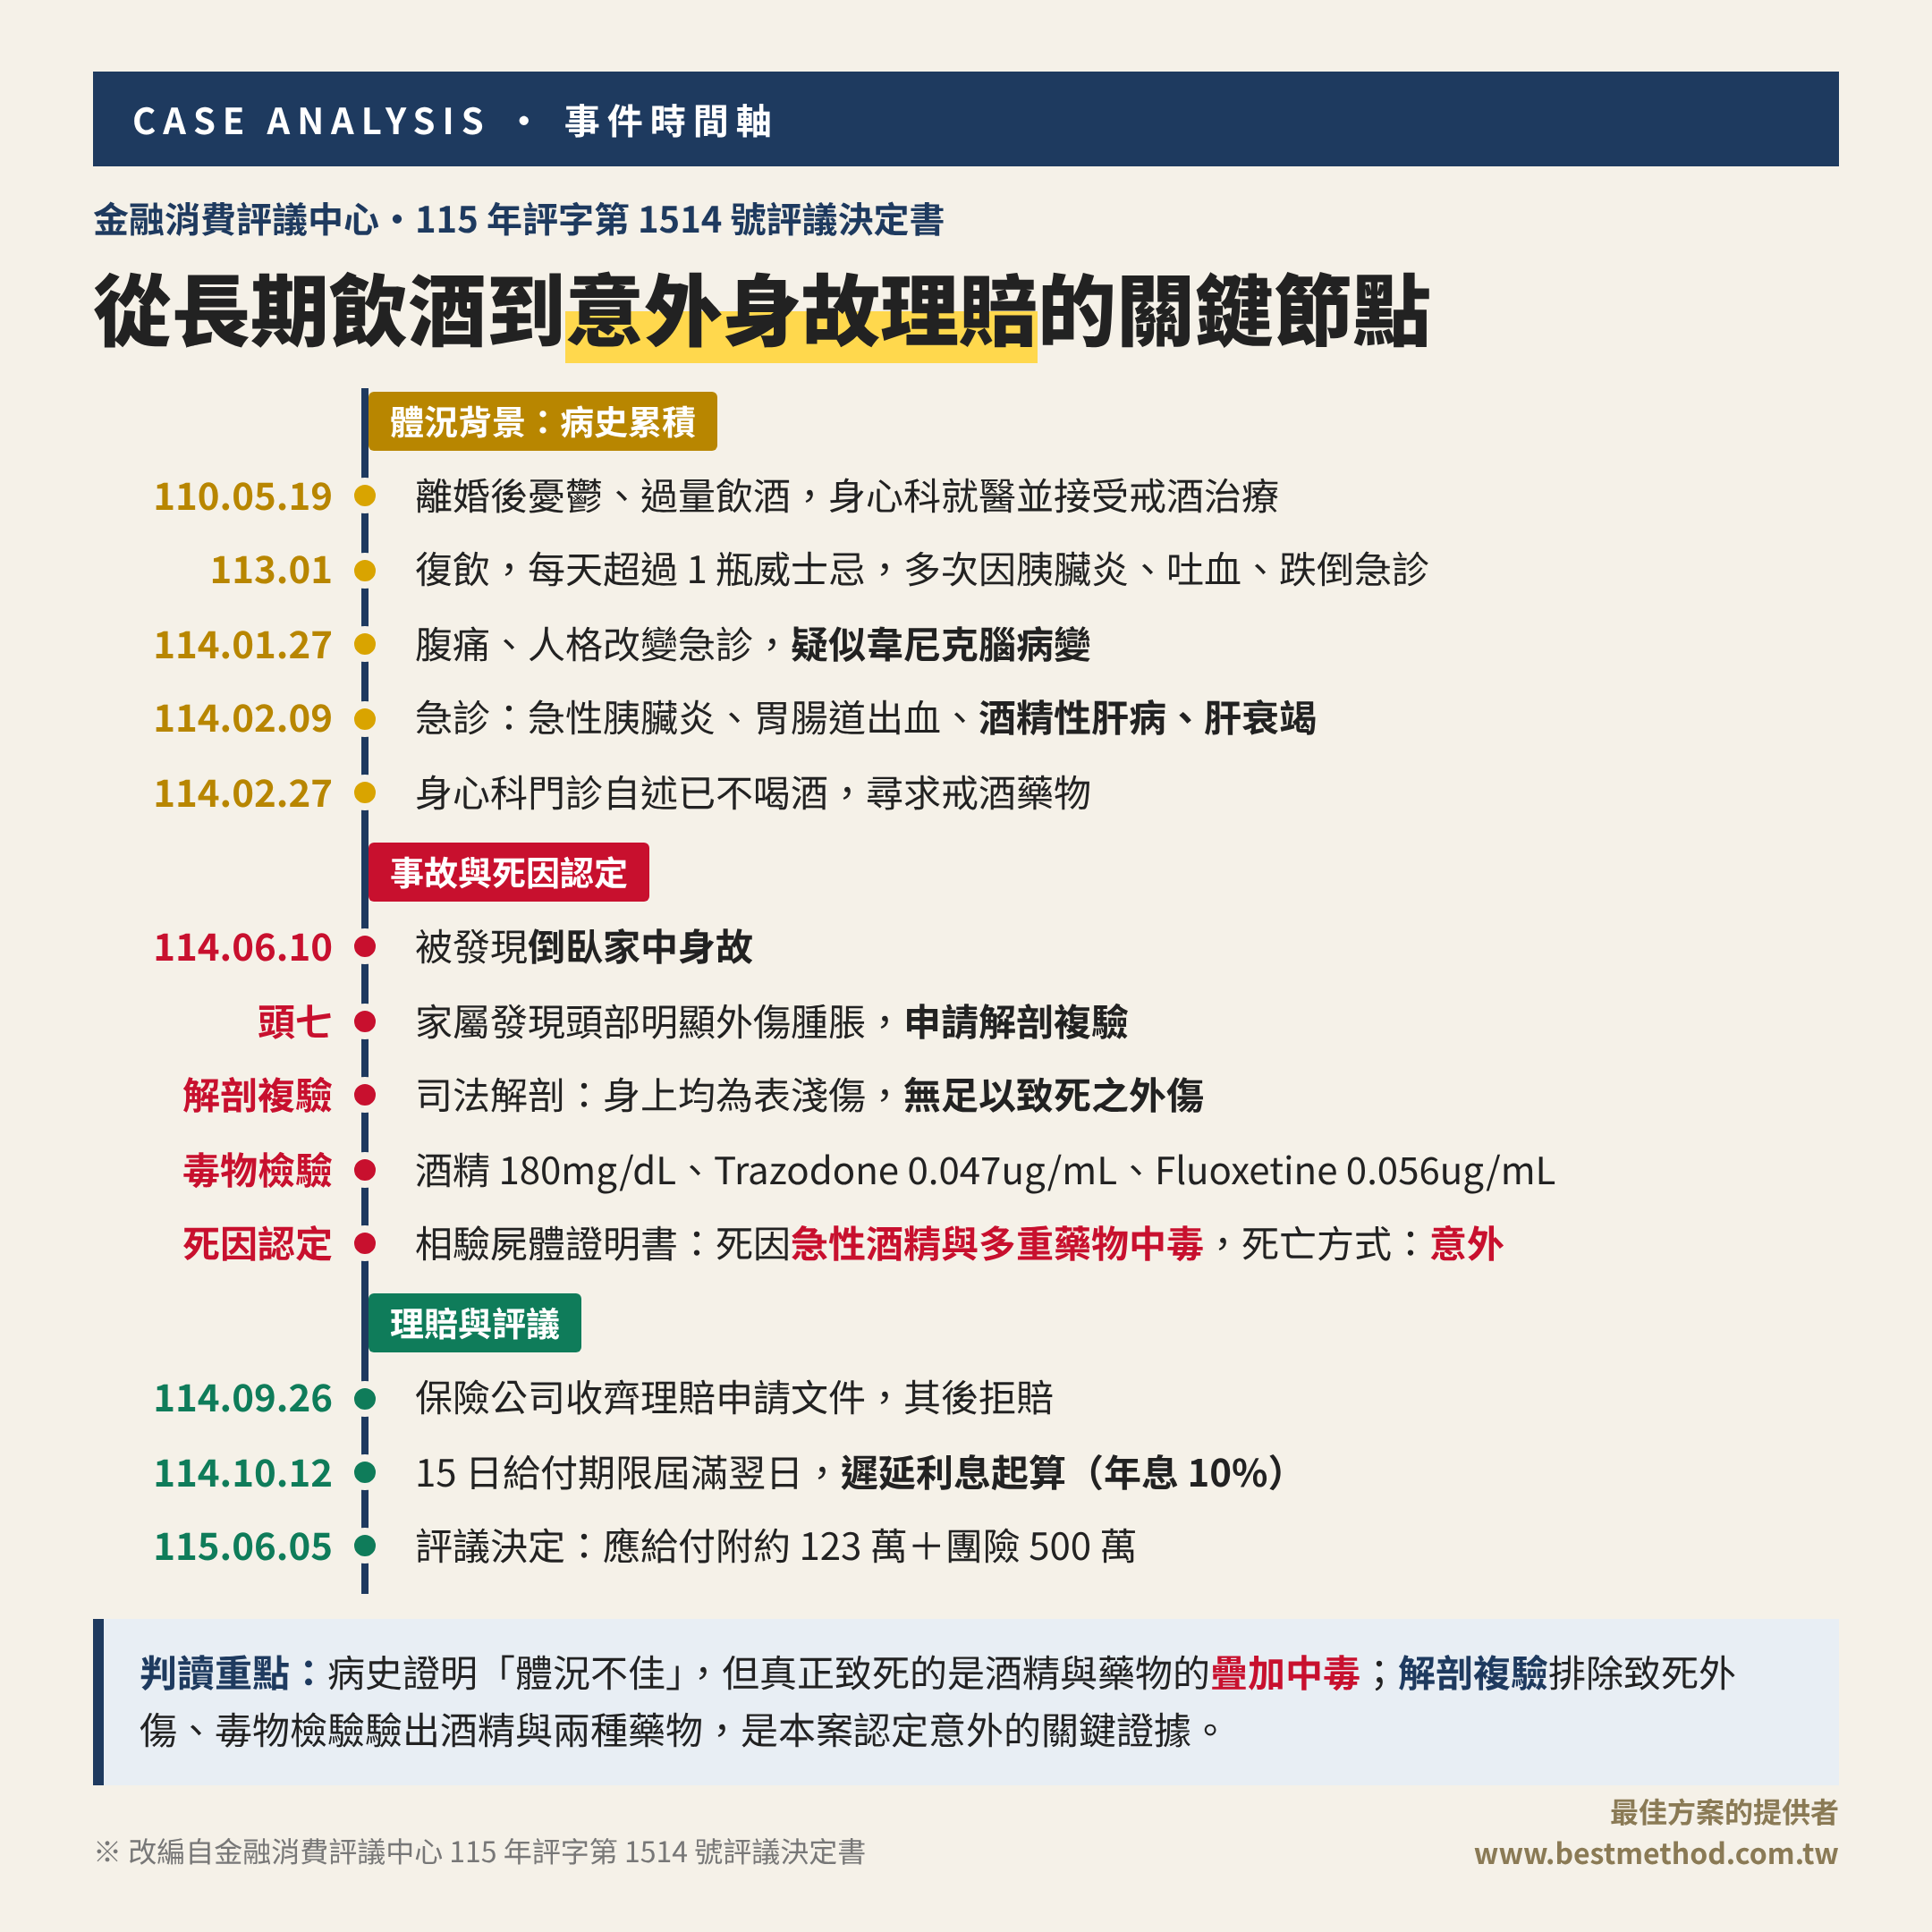
被保險人離婚後開始有憂鬱和過量飲酒之狀況,110 年 5 月 19 日至身心科門診就醫,接受藥物、戒酒及支持性心理治療。113 年 1 月又開始喝酒,每天喝超過 1 瓶威士忌,常常連續一兩週飲酒,並因酒精濫用所引起之胰臟炎和消化道潰瘍、呼吸短促、酒後跌倒致顱顏部撕裂傷、吐血、解黑便、頭痛、上腹部疼痛等,多次至急診求診。
2. 114 年上半年的急診與門診紀錄
(1) 114 年 1 月 27 日:因腹痛、人格改變至急診求診,經檢查疑似有韋尼克腦病變(Wernicke encephalopathy)。
(2) 114 年 2 月 9 日:因解黑便、嘔吐膽汁、上腹部疼痛至急診求診,診斷為急性胰臟炎、腸套疊、胃腸道出血、酒精性肝疾病、肝臟衰竭、憂鬱症。
(3) 114 年 2 月 25 日、3 月 11 日:因跌倒頭部受傷,至一般外科門診就診。
(4) 114 年 2 月 27 日:於身心科門診表示現在已經沒有喝酒,尋求開立協助戒酒藥物。
3. 身故、解剖複驗與死因認定
114 年 6 月 10 日,被保險人被發現倒臥家中死亡。頭七時,家人發現其頭部出現明顯外傷腫脹,申請解剖複驗。司法相驗結果顯示,被保險人身上均為表淺傷,並無足以致死之外傷;毒物檢驗驗出血液酒精濃度 180mg/dL,藥物 Trazodone 血液濃度 0.047ug/mL、Fluoxetine 血液濃度 0.056ug/mL。
本案驗出的兩種藥物說明如下:
(1) Trazodone:抗憂鬱藥物,具鎮靜作用,臨床上也常以低劑量用於幫助睡眠。
(2) Fluoxetine:SSRI 類抗憂鬱藥物,常見商品名為「百憂解」。SSRI 即選擇性血清素回收抑制劑(Selective Serotonin Reuptake Inhibitor)。
兩者都是身心科常用的處方藥,與被保險人在身心科接受藥物治療的紀錄相符,評議書中醫療顧問稱之為「鎮靜抗憂鬱藥物」。一般用藥須知也會提醒,服用這類藥物期間應避免飲酒。
地方檢察署開立之相驗屍體證明書記載:
直接引起死亡之原因:急性酒精與多重藥物中毒
先行原因:飲酒過量同時使用 Trazodone 與 Fluoxetine(有飲酒習慣)
死亡方式:意外
受益人據此申請意外身故保險金,保險公司於 114 年 9 月 26 日收訖理賠申請文件後拒絕給付。受益人提出申訴後,申訴階段無法達成共識而進入評議。
本案爭議集中於一點:相驗屍體證明書已記載「意外」,但被保險人之死亡,究竟是自身體況或疾病所致,還是由酒精與藥物的外來事故所致。
二、保險公司拒賠意見
保險公司主張申請人之請求為無理由,理由如下:
1. 意外傷害須為非由疾病引起之外來突發事故
保險公司援引保險法第 131 條:
「傷害保險人於被保險人遭受意外傷害及其所致失能或死亡時,負給付保險金額之責。前項意外傷害,指非由疾病引起之外來突發事故所致者。」
並指出附約條款第 3 條將「意外傷害事故」定義為「非由疾病引起之外來突發事故」,團險條款亦有類似約定。
2. 死因源於長期飲酒之體況,與意外傷害事故無涉
保險公司依相驗屍體證明書所載死因與先行原因中的「有飲酒習慣」,並函詢地方檢察署取得血液酒精濃度 180mg/dL,以及 Trazodone 0.047ug/mL、Fluoxetine 0.056ug/mL 之血液濃度,認為被保險人生前有飲酒習慣,並因急性酒精及多重藥物中毒而死亡,與意外傷害事故無涉。
3. 援引評議前例
保險公司另援引 112 年評字第 1362 號及 113 年評字第 2129 號評議決定意旨,主張未予給付並無違誤。
三、評議中心判斷邏輯
1. 酒精與藥物都是外來物質:內在原因與外來事故之區分
評議中心援引最高法院 92 年度台上字第 2710 號民事判決:
「人之傷害或死亡之原因,其一來自內在原因,另一則為外在事故(意外事故)。內在原因所致之傷害或死亡,係指被保險人因罹犯疾病、細菌感染、器官老化衰竭等身體內部因素所致之傷害或死亡;至外來事故(意外事故),則係指內在原因以外之一切事故而言,其事故之發生為外來性、偶然性,而不可預見,除保險契約另有特約不保之事項外,意外事故均屬意外傷害保險所承保之範圍。」
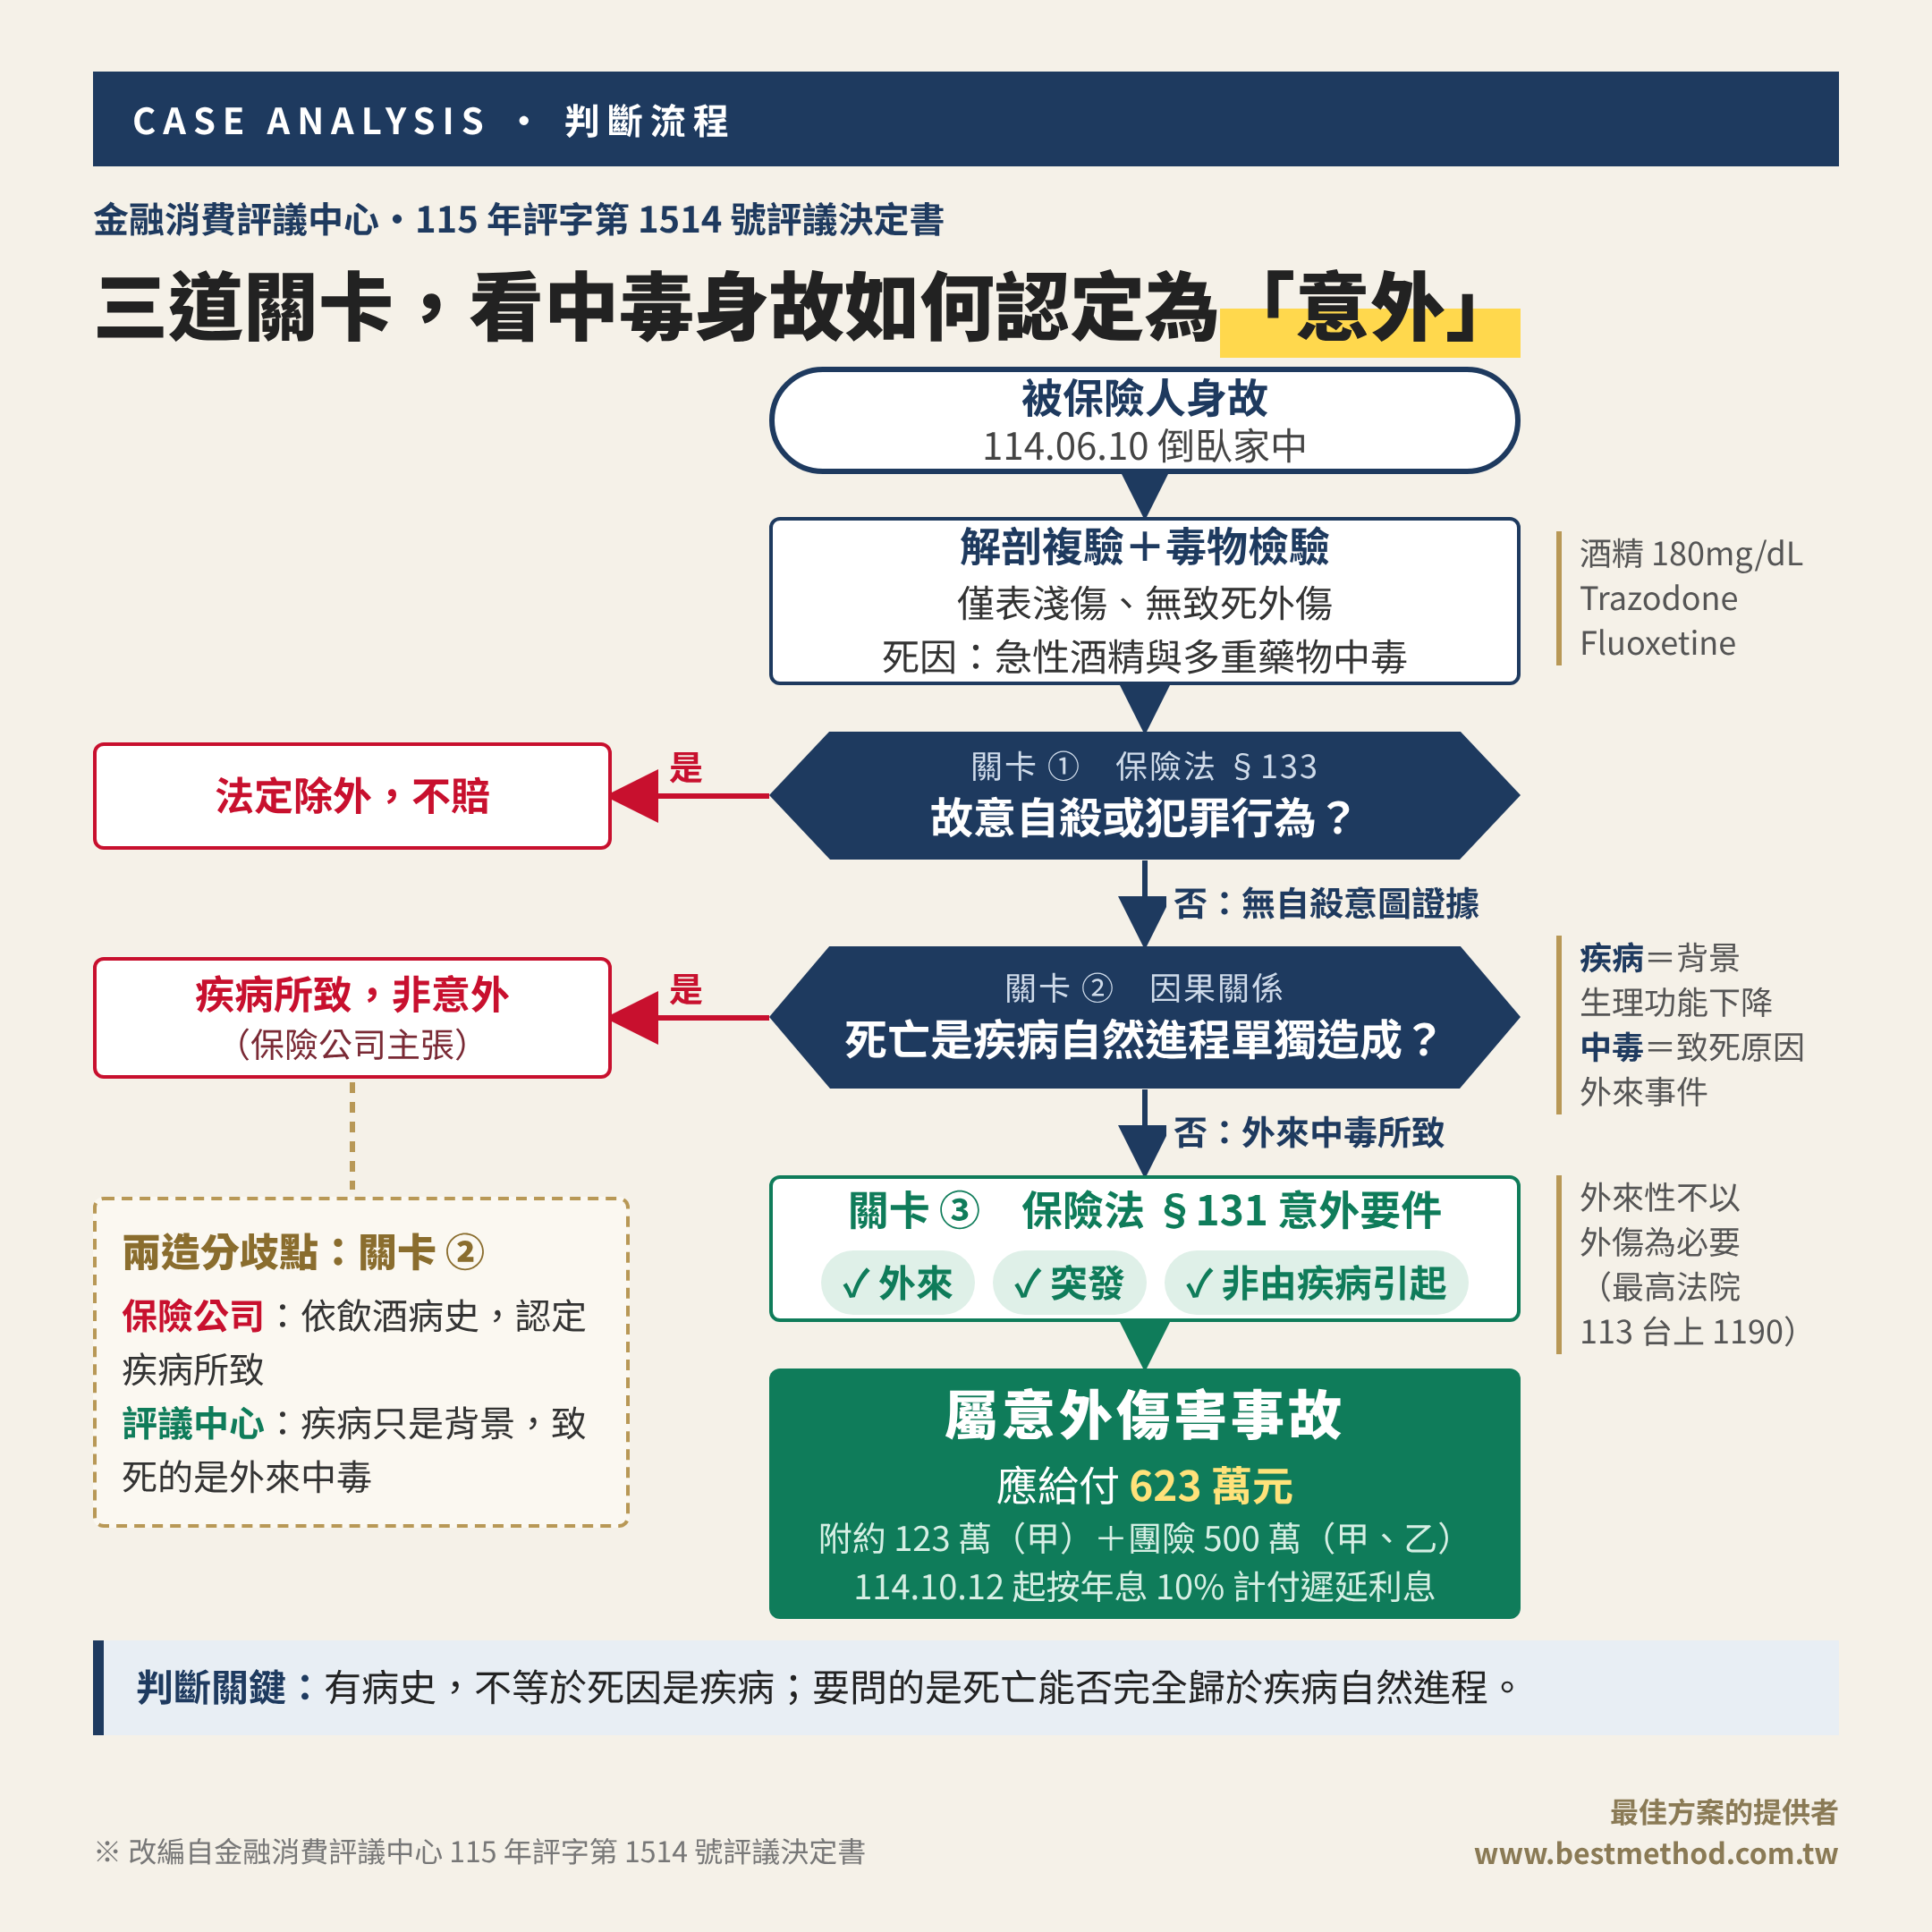
據此,受益人請求給付的條件,在於死亡與外來突發的意外事故之間具有因果關係;倘死亡係因身體內在疾病所引起,即非承保範圍。本案致死的酒精與藥物都由外部攝入,屬內在原因以外的事故,問題在於死亡能否完全歸於疾病。
2. 醫療顧問意見:酒精加藥物疊加,不是疾病單獨致死
評議中心檢附卷內病歷資料諮詢專業醫療顧問,其意見要旨如下:
(1) 長期酒精使用會造成營養攝取不足、腸胃吸收變差、肝臟儲存與活化功能受損,導致維生素 B1 缺乏,使大腦葡萄糖代謝受阻,出現眼球運動異常、運動失調和思維混亂等症狀,即韋尼克氏腦病變。
(2) 被保險人因長期酒精使用併發嚴重內科疾病,以致基礎生理功能受損下降;在酒精過量飲用合併鎮靜抗憂鬱藥物使用的狀態下,疊加於既有嚴重內科疾病,導致中毒死亡。
(3) 114 年 6 月 10 日的死亡,不是疾病自然進程所單獨造成,而是由外來事件(酒精加上多重藥物)之非預期中毒所導致。
(4) 在沒有證據顯示被保險人有自殺意圖,且死亡係飲酒與多重藥物使用後所發生之非預期結果的情況下,法醫學上將其死亡方式歸列為「意外」是合理的。
3. 結論:身故並非自身體況或疾病所致
評議中心依現有事證及醫療顧問意見,認定被保險人之身故並非因其自身體況或疾病所致,而是由酒精加上多重藥物之外來事件所致,屬附約及團險之承保範圍。
4. 遲延利息自 114 年 10 月 12 日起算
依保險法第 34 條,無約定期限者,保險人應於接到通知後十五日內給付;因可歸責於自己之事由未於期限內給付者,應給付遲延利息年利一分。附約條款第 10 條第 2 項、團險條款第 19 條第 2 項亦有相同規範。保險公司於 114 年 9 月 26 日收齊理賠申請文件,至遲應於 114 年 10 月 11 日前給付,遲延利息自 114 年 10 月 12 日起算。
四、評議決定
1. 傷害保險附約
保險公司應給付申請人甲新臺幣 123 萬元整,及自 114 年 10 月 12 日起至清償日止,按週年利率 10% 計算之利息。
2. 團體傷害保險
保險公司應給付申請人甲、乙新臺幣 500 萬元整,及自 114 年 10 月 12 日起至清償日止,按週年利率 10% 計算之利息。
3. 補充說明:評議決定的拘束力
依金融消費者保護法第 29 條第 2 項及金管會 111 年 3 月 18 日公告,人身保險給付之評議決定,每一筆金額在 120 萬元以下者,保險公司應予接受。本案兩筆給付分別為 123 萬元及 500 萬元,均超過該額度,保險公司得不接受;兩造應於評議書所載期限內,以書面表明接受或拒絕,申請人如不接受評議決定,得另循民事訴訟途徑解決。
五、觀點
1. 相驗屍體證明書的「意外」,不等於保險的「意外」
同樣是「意外」兩個字,相驗屍體證明書和保險問的是不同的問題:
(1) 相驗屍體證明書的「意外」:檢察官指揮相驗後,在「死亡方式」欄勾選自然死、意外、自殺或他殺,回答的是「有沒有他殺、自殺等刑事疑點」。
(2) 保險的「意外」:依保險法第 131 條,回答的是「死亡是不是由非疾病引起的外來突發事故所造成」,還要確認事故與死亡之間有因果關係。
所以,相驗屍體證明書寫「意外」,是重要的證據,卻不等於保險一定要賠。本案就是如此:相驗屍體證明書記載「意外」,保險公司仍主張死亡是疾病所致;評議中心也沒有直接採用相驗屍體證明書的結論,而是另外諮詢醫療顧問,確認死亡不是疾病單獨造成,才認定屬保險上的意外。
2. 不看有沒有病史,看疾病是不是「單獨」致死
本案沒有人知道被保險人當天喝了多少酒、吃了多少藥,能依據的是解剖結果、血中濃度與醫療顧問的判斷。被保險人有酒精性肝疾病、肝臟衰竭、胰臟炎、疑似韋尼克腦病變等嚴重病史,但醫療顧問的結論是:死亡不是疾病自然進程單獨造成,而是酒精與藥物疊加於既有疾病所致。疾病使身體變得脆弱,是背景條件;酒精與多重藥物疊加造成的中毒,才是促成死亡的原因。因此判斷重點不在被保險人有沒有飲酒病史,而在死因是否能完全歸於疾病。
3. 同樣是酒加藥物,和自殺差在「故意」
意外中毒和自殺,死因可能一模一樣,差別在有沒有求死的故意:
(1) 意外中毒:沒有求死的意思,死亡是非預期的結果,屬保險法第 131 條的意外傷害,應給付。
(2) 故意自殺:依保險法第 133 條,被保險人故意自殺所致死亡,保險人不負給付責任。
本案被保險人有憂鬱與身心科就醫紀錄,讀者很容易聯想到自殺;但有憂鬱病史不等於自殺,是否故意要看具體證據。
保險公司若要主張被保險人是故意自殺,依保險法第 133 條拒賠,就要由保險公司負舉證責任,證明被保險人確有自殺的故意;不能只憑憂鬱病史或身心科就醫紀錄來推定。
本案醫療顧問認為沒有證據顯示自殺意圖,相驗屍體證明書的死亡方式也勾「意外」而非「自殺」,保險公司更沒有主張自殺除外。
4. 中毒不需要外傷,死因調查是關鍵
最高法院 113 年度台上字第 1190 號民事判決指出:
「外來性的要素係排除以疾病為中心的內在原因導致健康受損的情形,不以具有外傷性為必要,如係外來原因之作用使身體受有損傷,雖身體表面毫無痕跡,仍然符合外來性的要件。」
本案身上沒有致死外傷,仍可成立意外;而能確認「酒精加藥物中毒」的,正是解剖複驗與毒物檢驗。被保險人在家中猝死且死因有疑點時,完整的死因調查,往往決定身故理賠能否成立。
有病史,不等於死因是疾病;疾病是背景,外來中毒才是致死原因。
※ 本文改編自金融消費評議中心 115 年評字第 1514 號評議決定書
※ 最佳方案的提供者 | AI 輔助整理,經核閱及資料整理
#雙軌思維 #保險理賠 #意外險 #意外身故 #評議中心
