WFU
作者:鄭正一
重點摘要
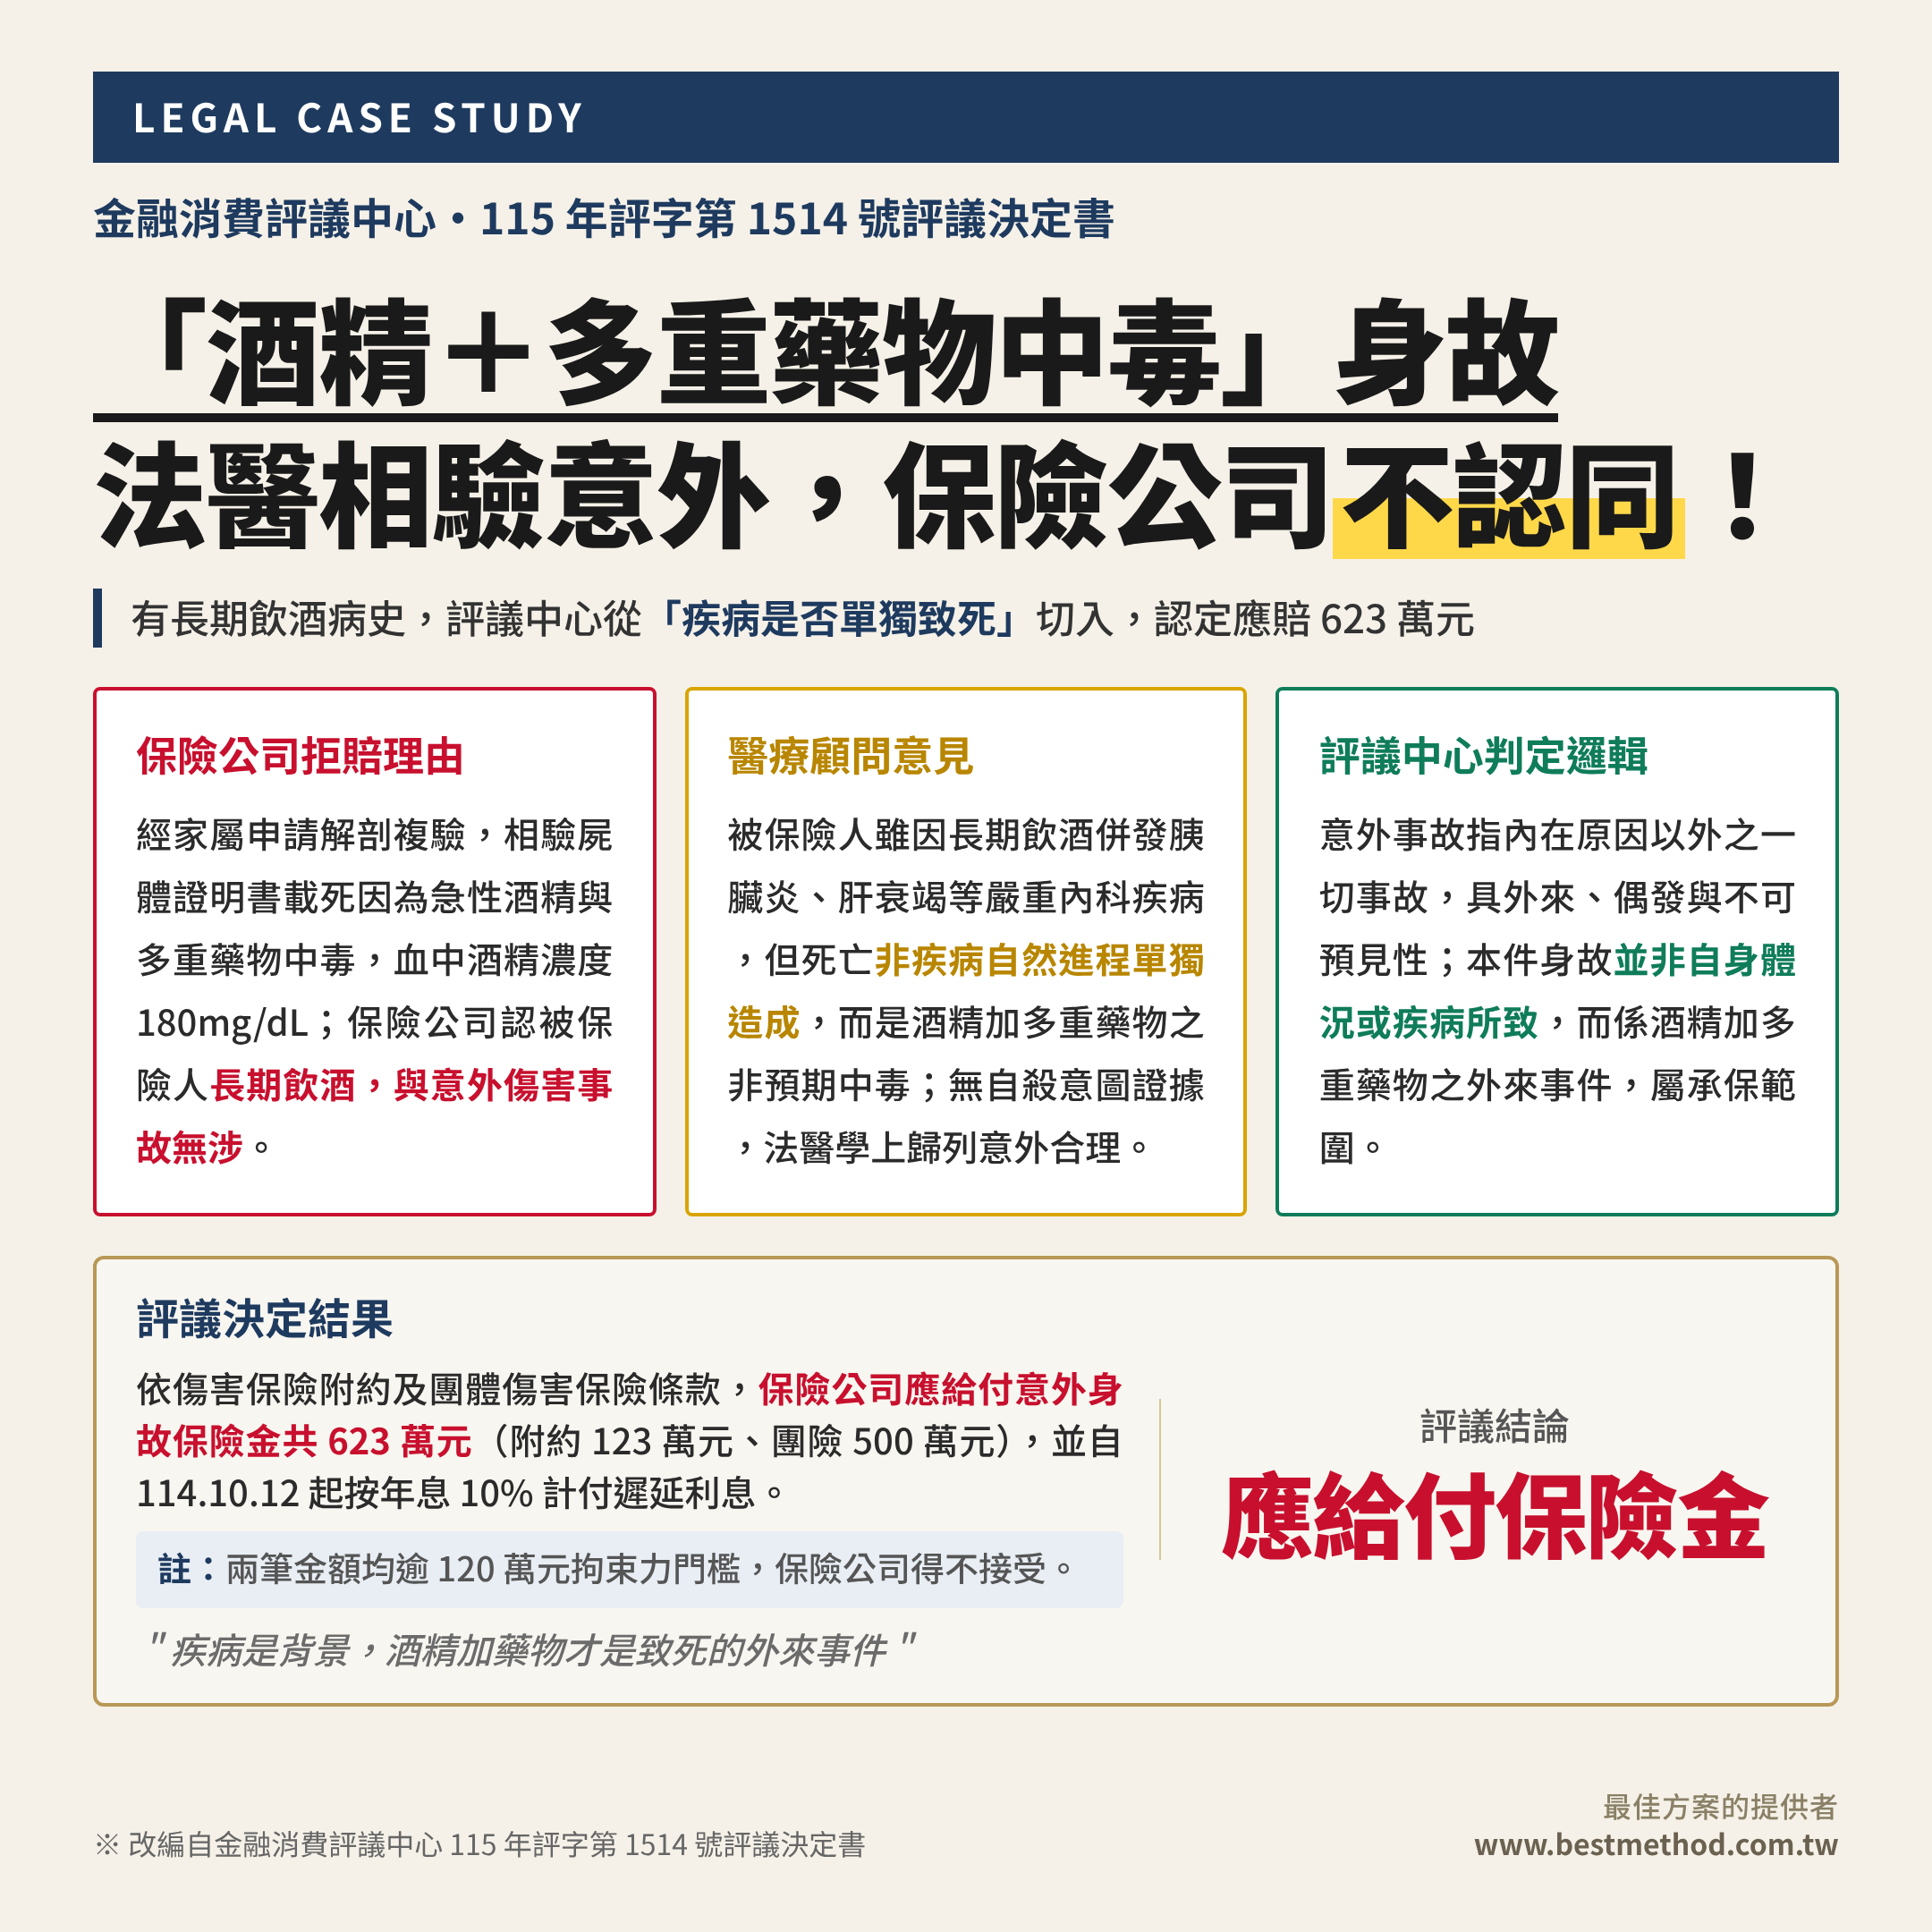
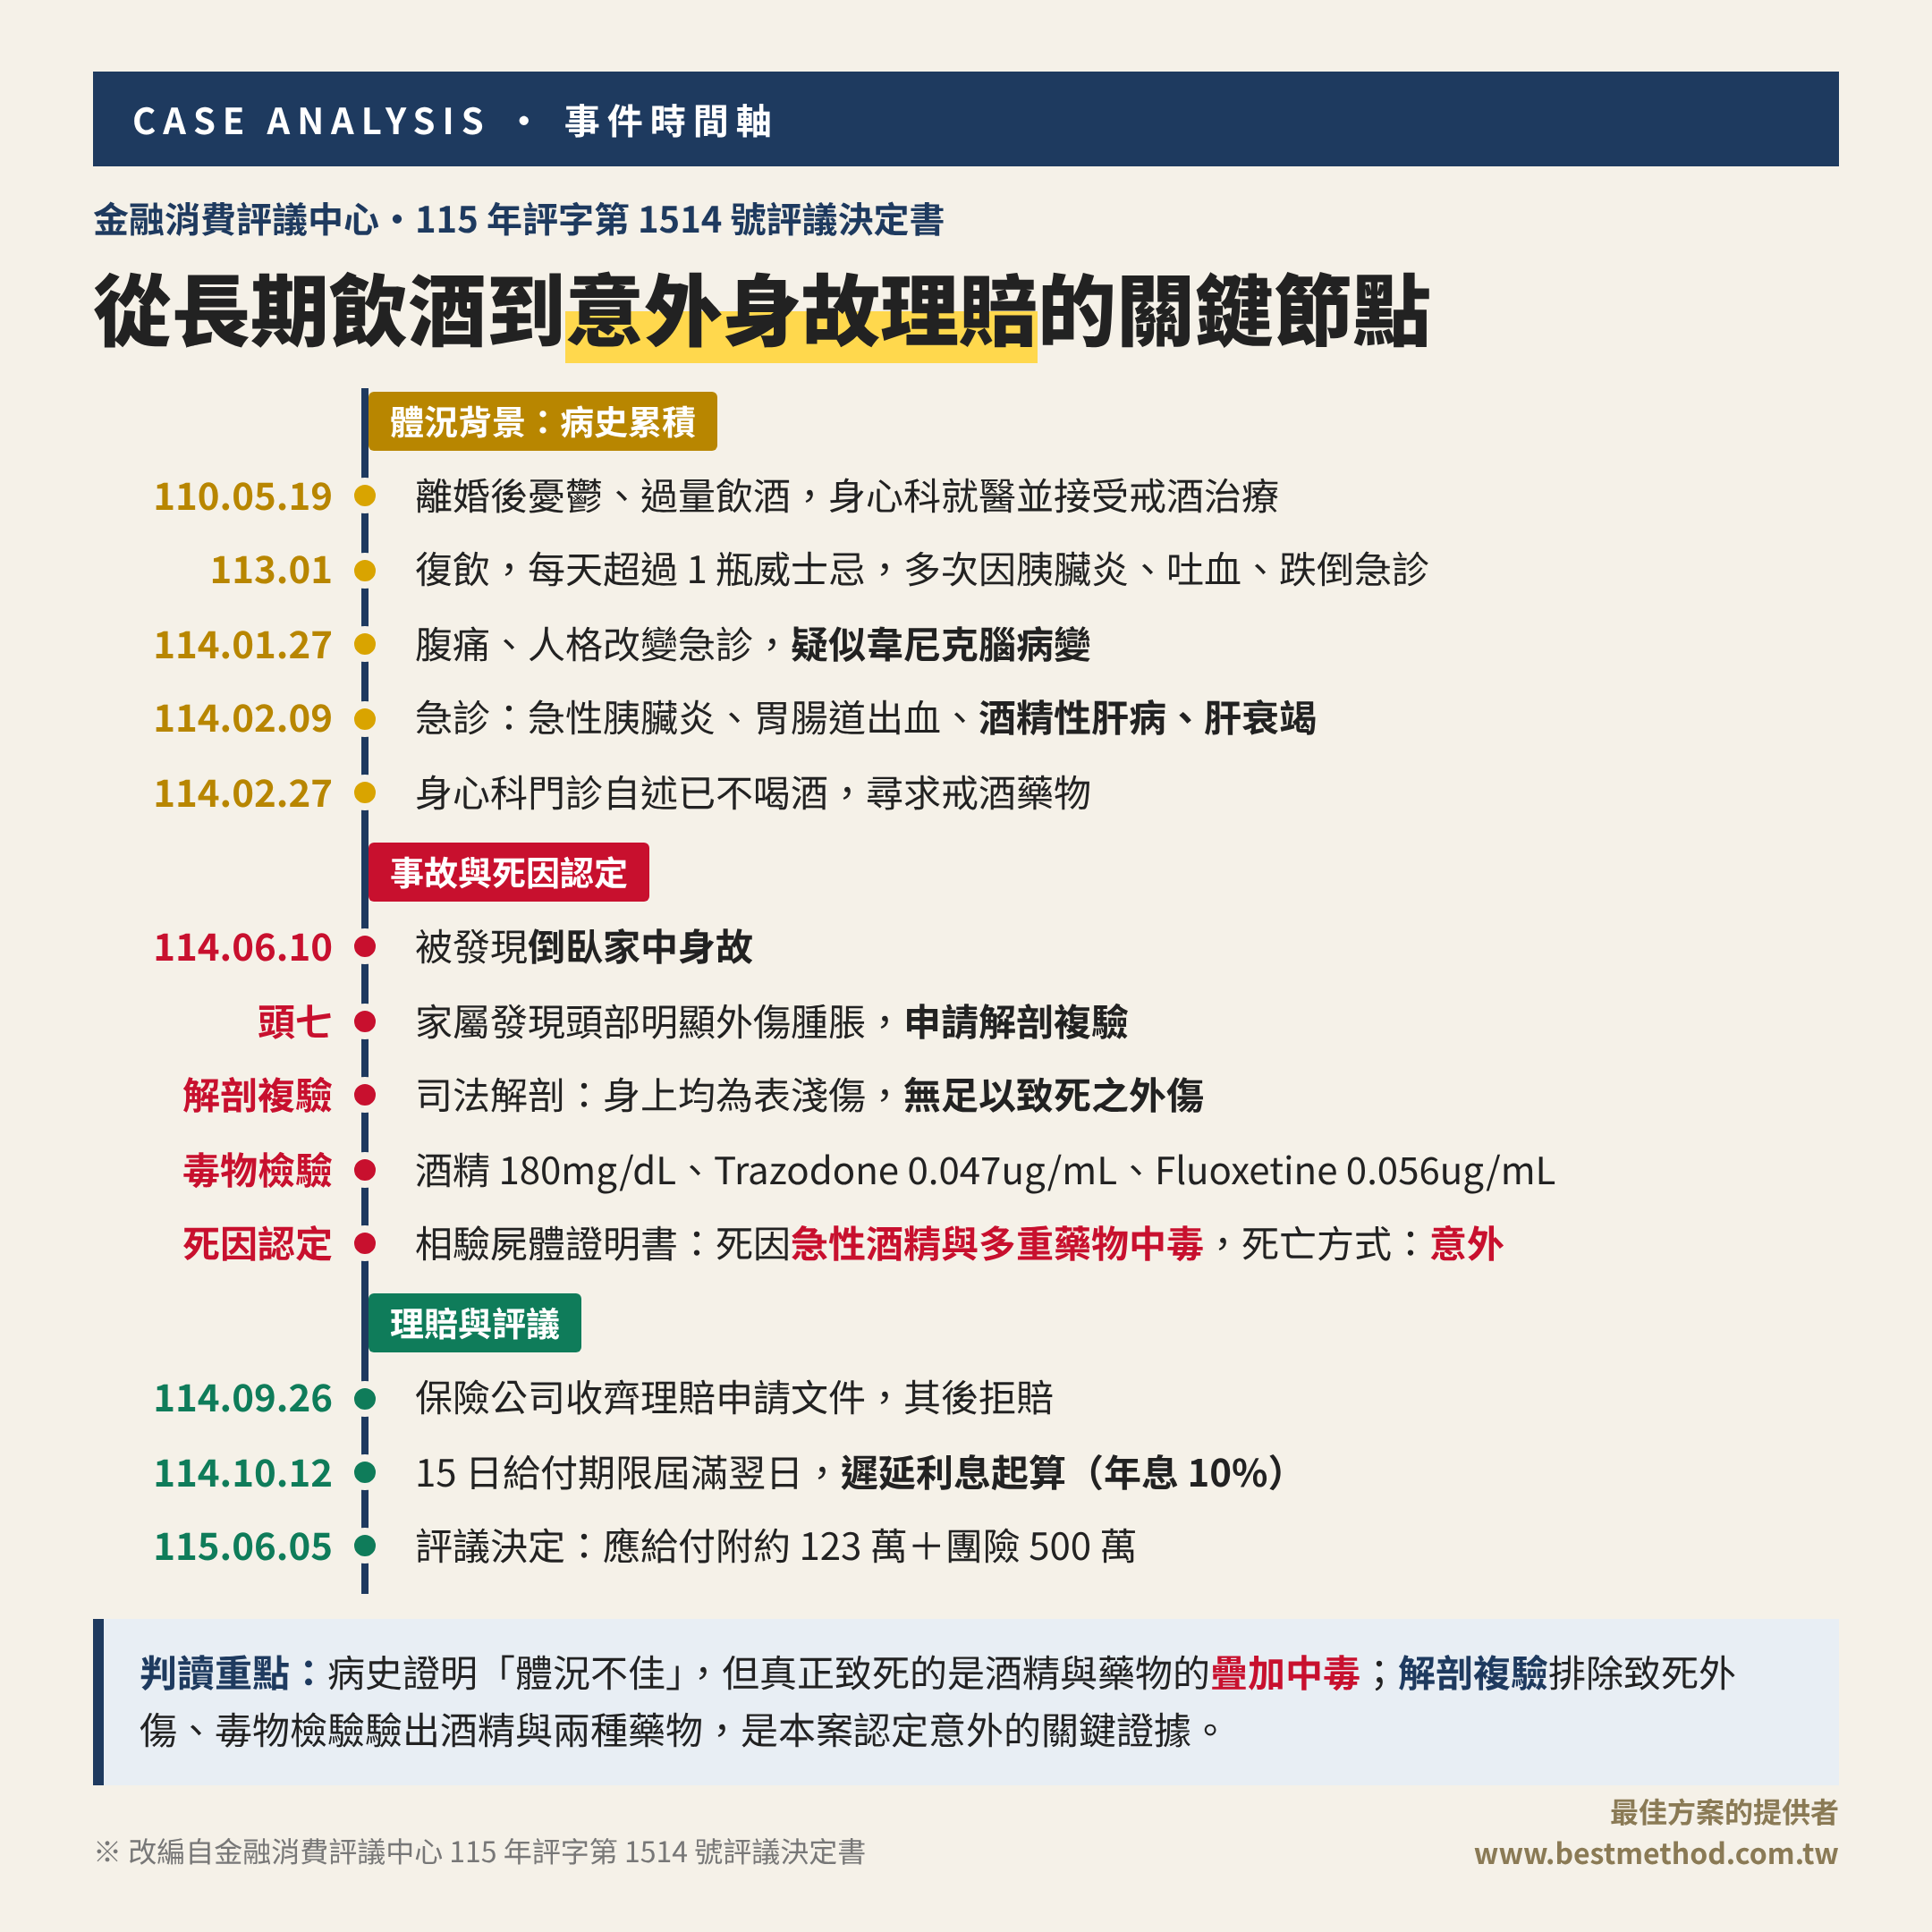
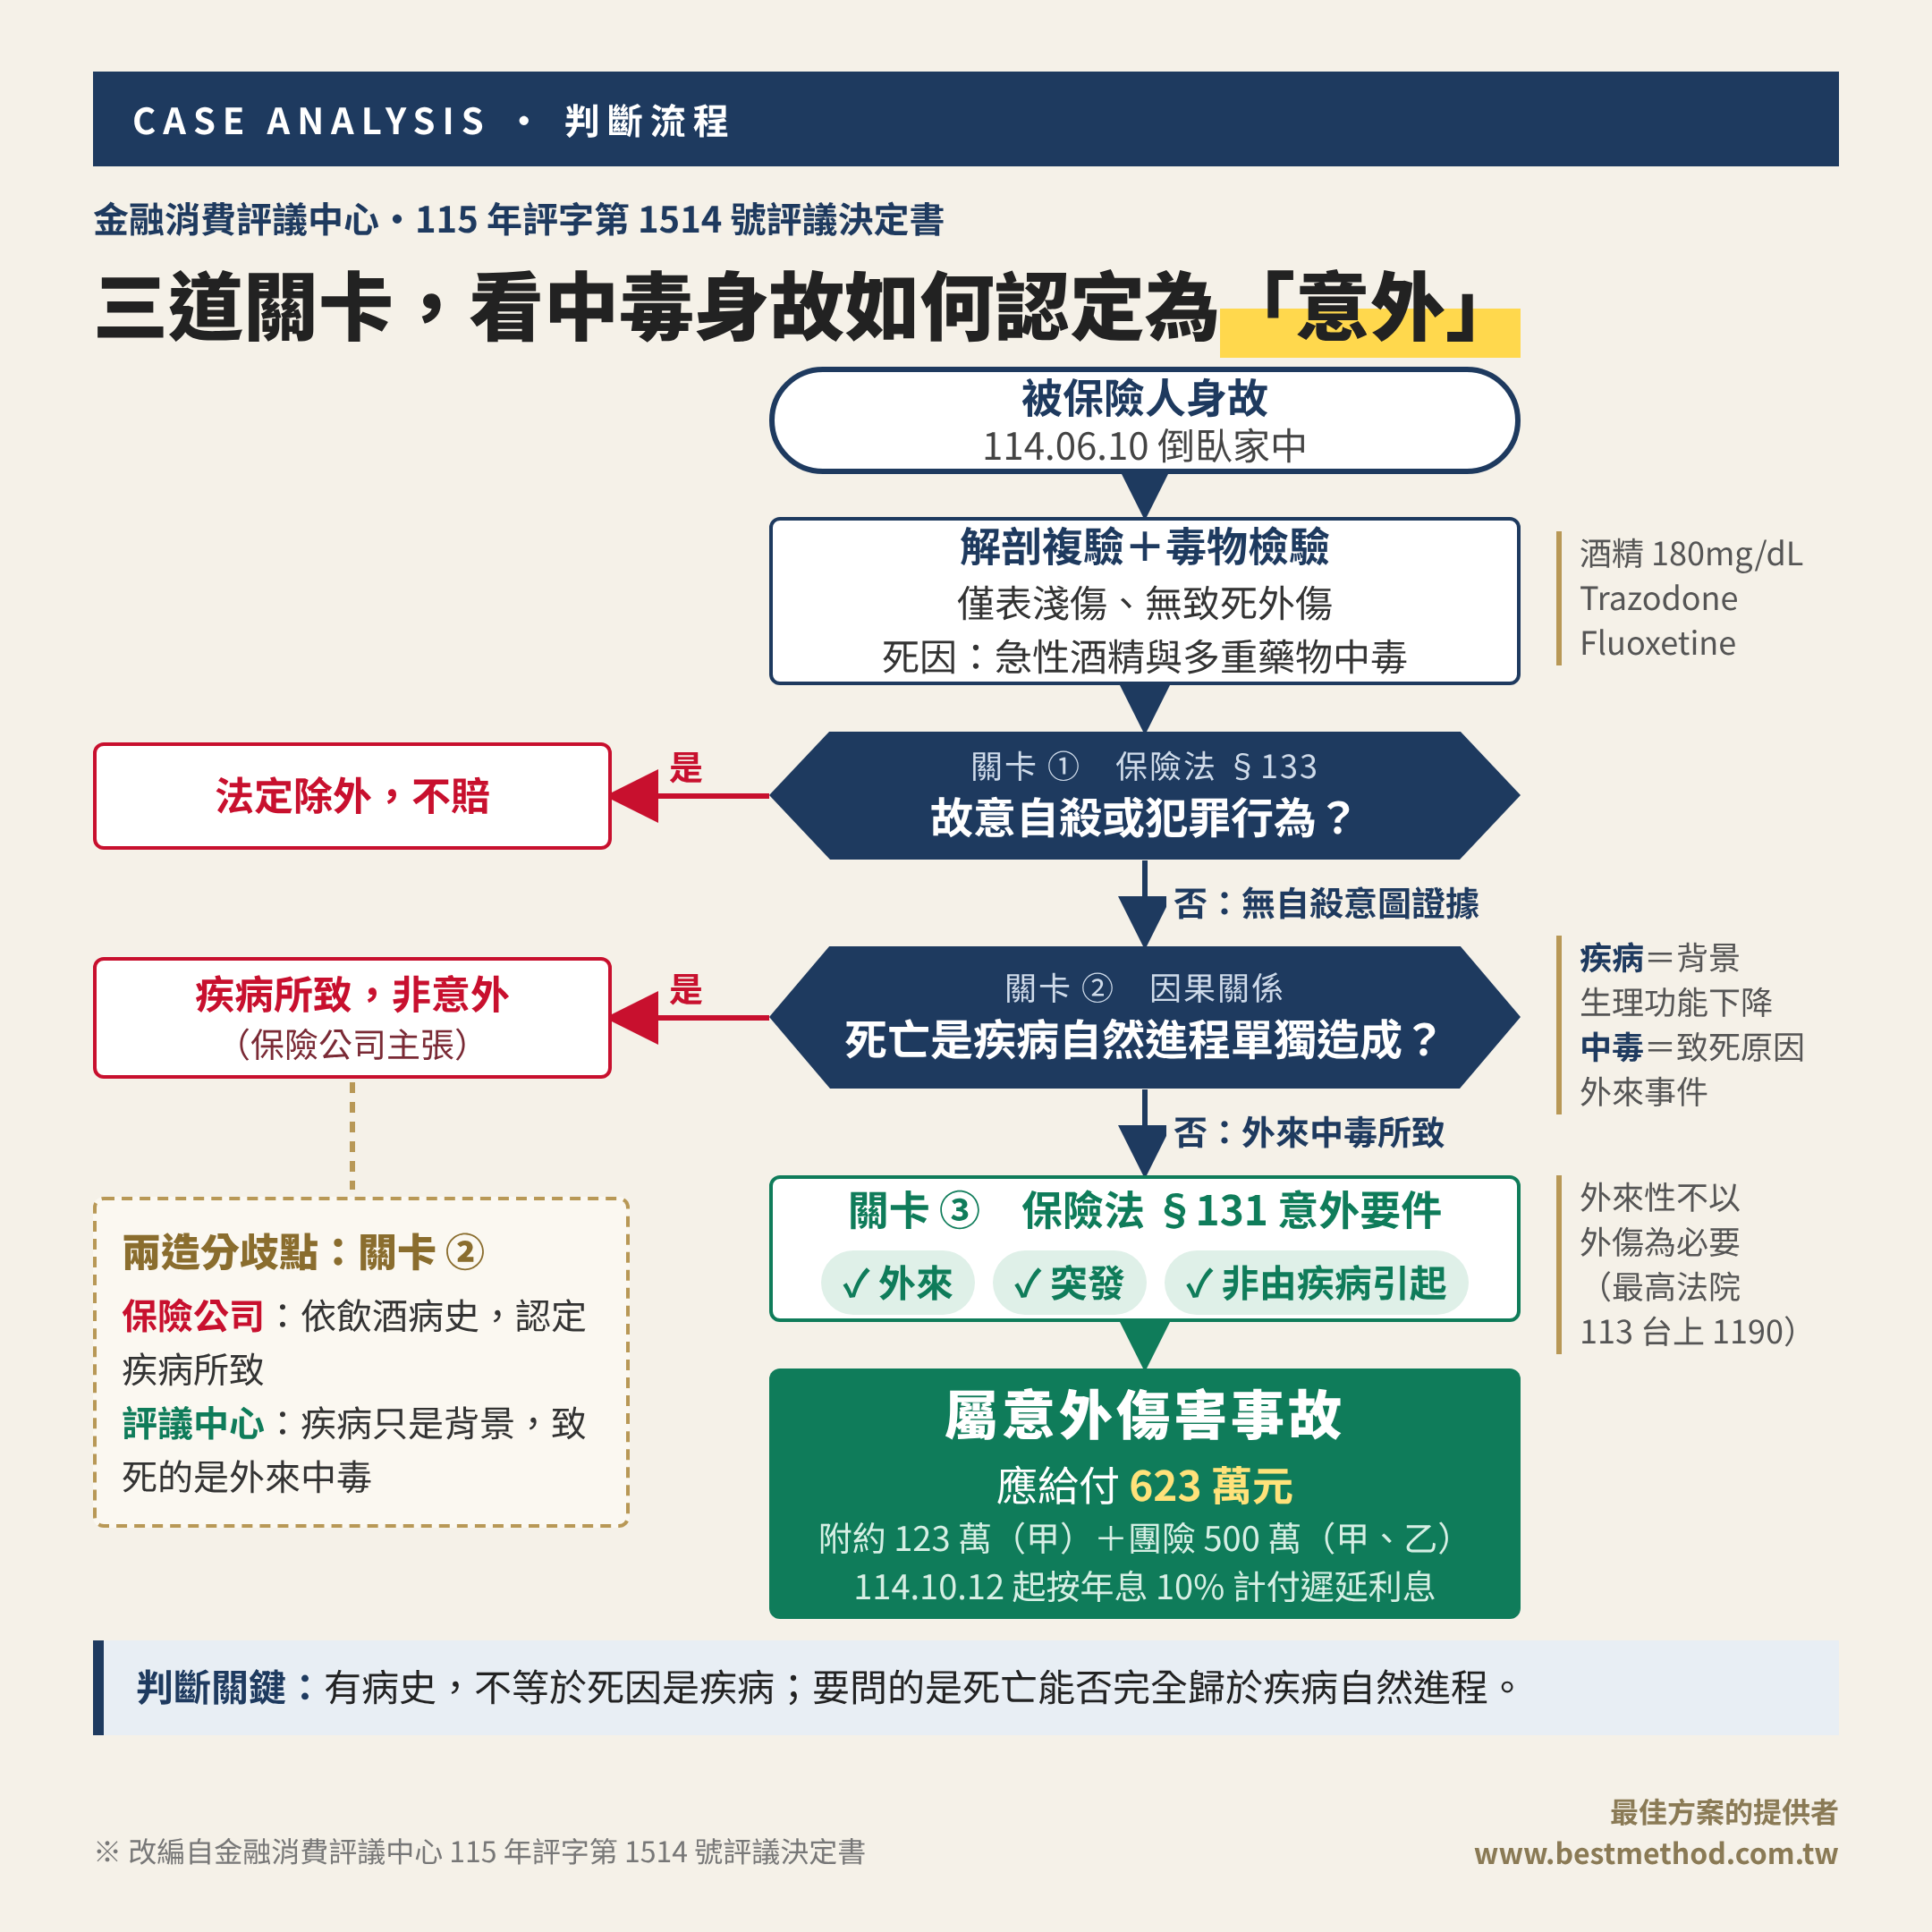
- 爭點分析:被保險人飲酒過量並使用兩種抗憂鬱藥物,因急性酒精與多重藥物中毒身故,相驗屍體證明書記載死亡方式為「意外」;保險公司仍以被保險人長期飲酒、因自身體況死亡為由,拒賠傷害保險附約 123 萬元及團體傷害保險 500 萬元的意外身故保險金。酒精加上藥物造成的中毒,算不算保險上的「意外」?
- 評議結論:算。保險公司應給付共 623 萬元,並自 114 年 10 月 12 日起按週年利率 10% 計付遲延利息。評議中心採醫療顧問意見,認定死亡不是疾病自然進程單獨造成,而是酒精加上多重藥物疊加於既有疾病所致的非預期中毒;有病史,不等於死因是疾病。
作者:鄭正一
重點摘要
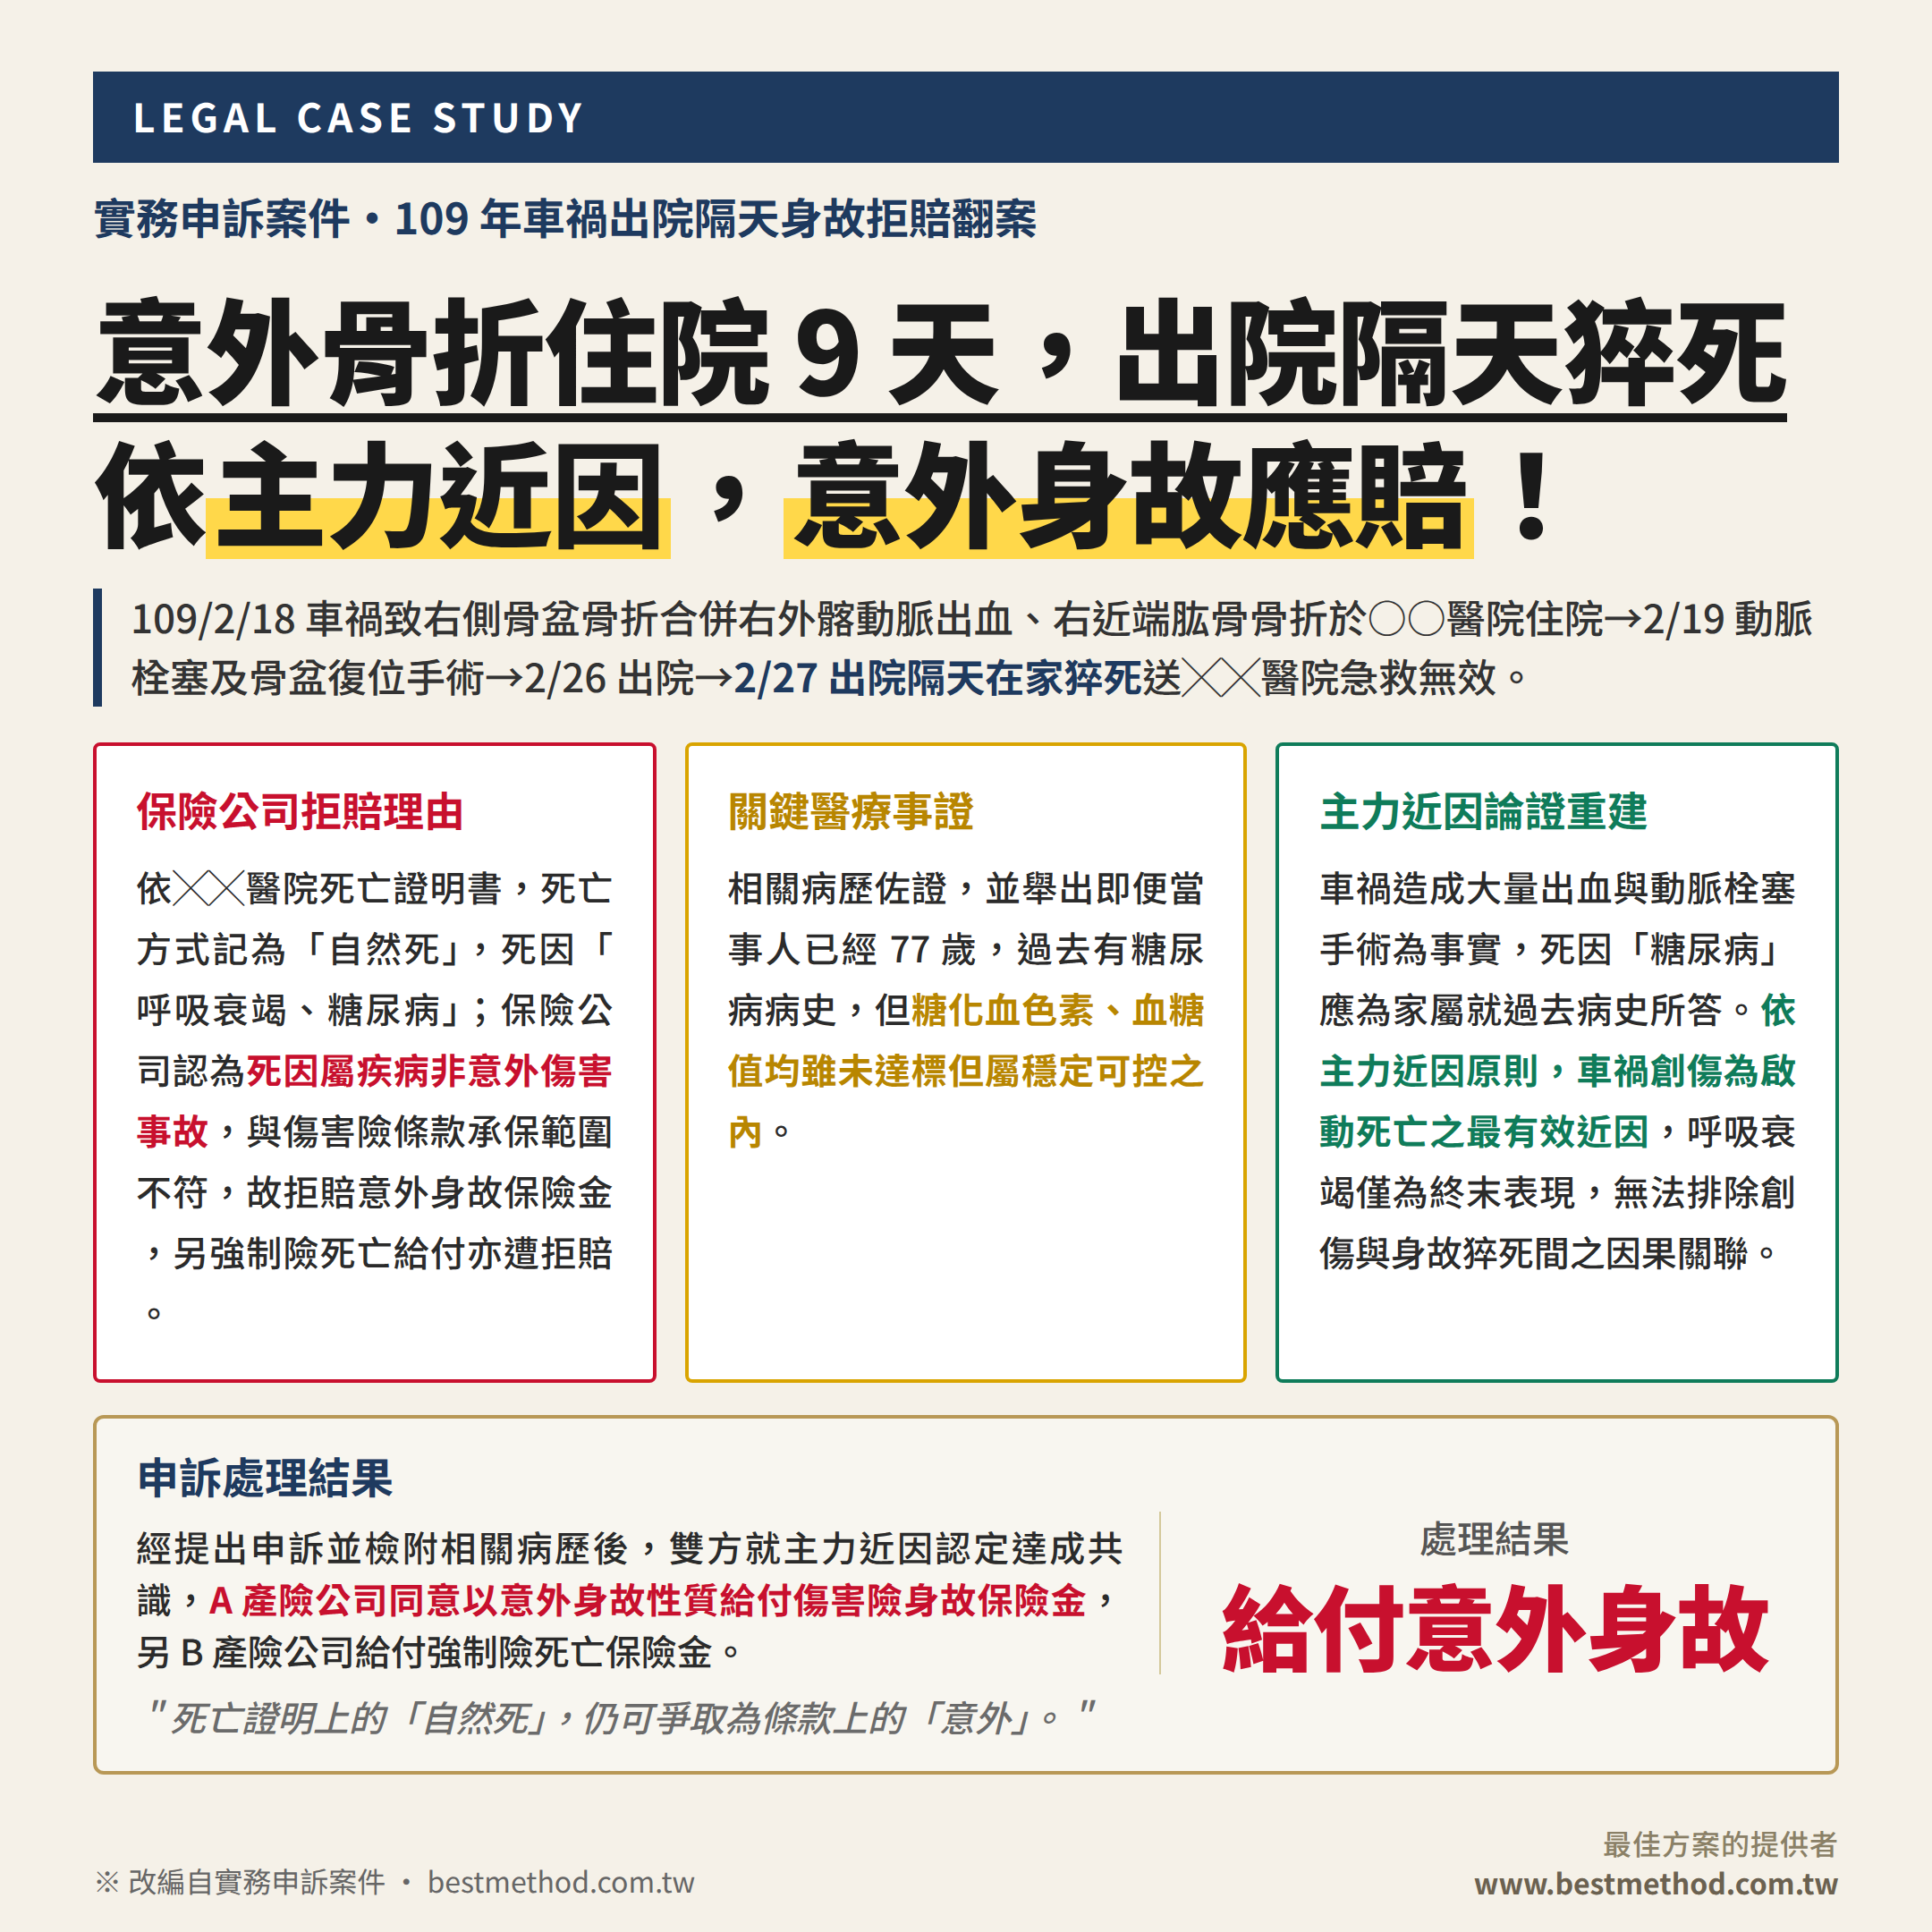
- 爭點分析:被保險人因車禍致右側骨盆骨折合併右外髂動脈分支出血、右近端肱骨骨折,住院 9 天接受動脈栓塞與骨盆復位固定手術,出院隔天在家猝死。╳╳醫院死亡證明書記載死亡方式為「自然死」、直接原因「呼吸衰竭」、先行原因「糖尿病」,A 產險公司據此拒賠意外身故保險金,B 產險公司亦拒賠強制險死亡給付。
- 申訴結論:經提出申訴並檢附相關病歷後,雙方就主力近因認定達成共識,A 產險公司同意以意外身故性質給付傷害險身故保險金,B 產險公司同意給付強制險死亡保險金。實務上,死亡證明書的「死亡方式」欄位並非保險條款「意外傷害事故」的最終判準,當創傷事實與終末死因之間存在合理因果鏈,主力近因原則仍可作為翻案依據。
作者:鄭正一
重點摘要
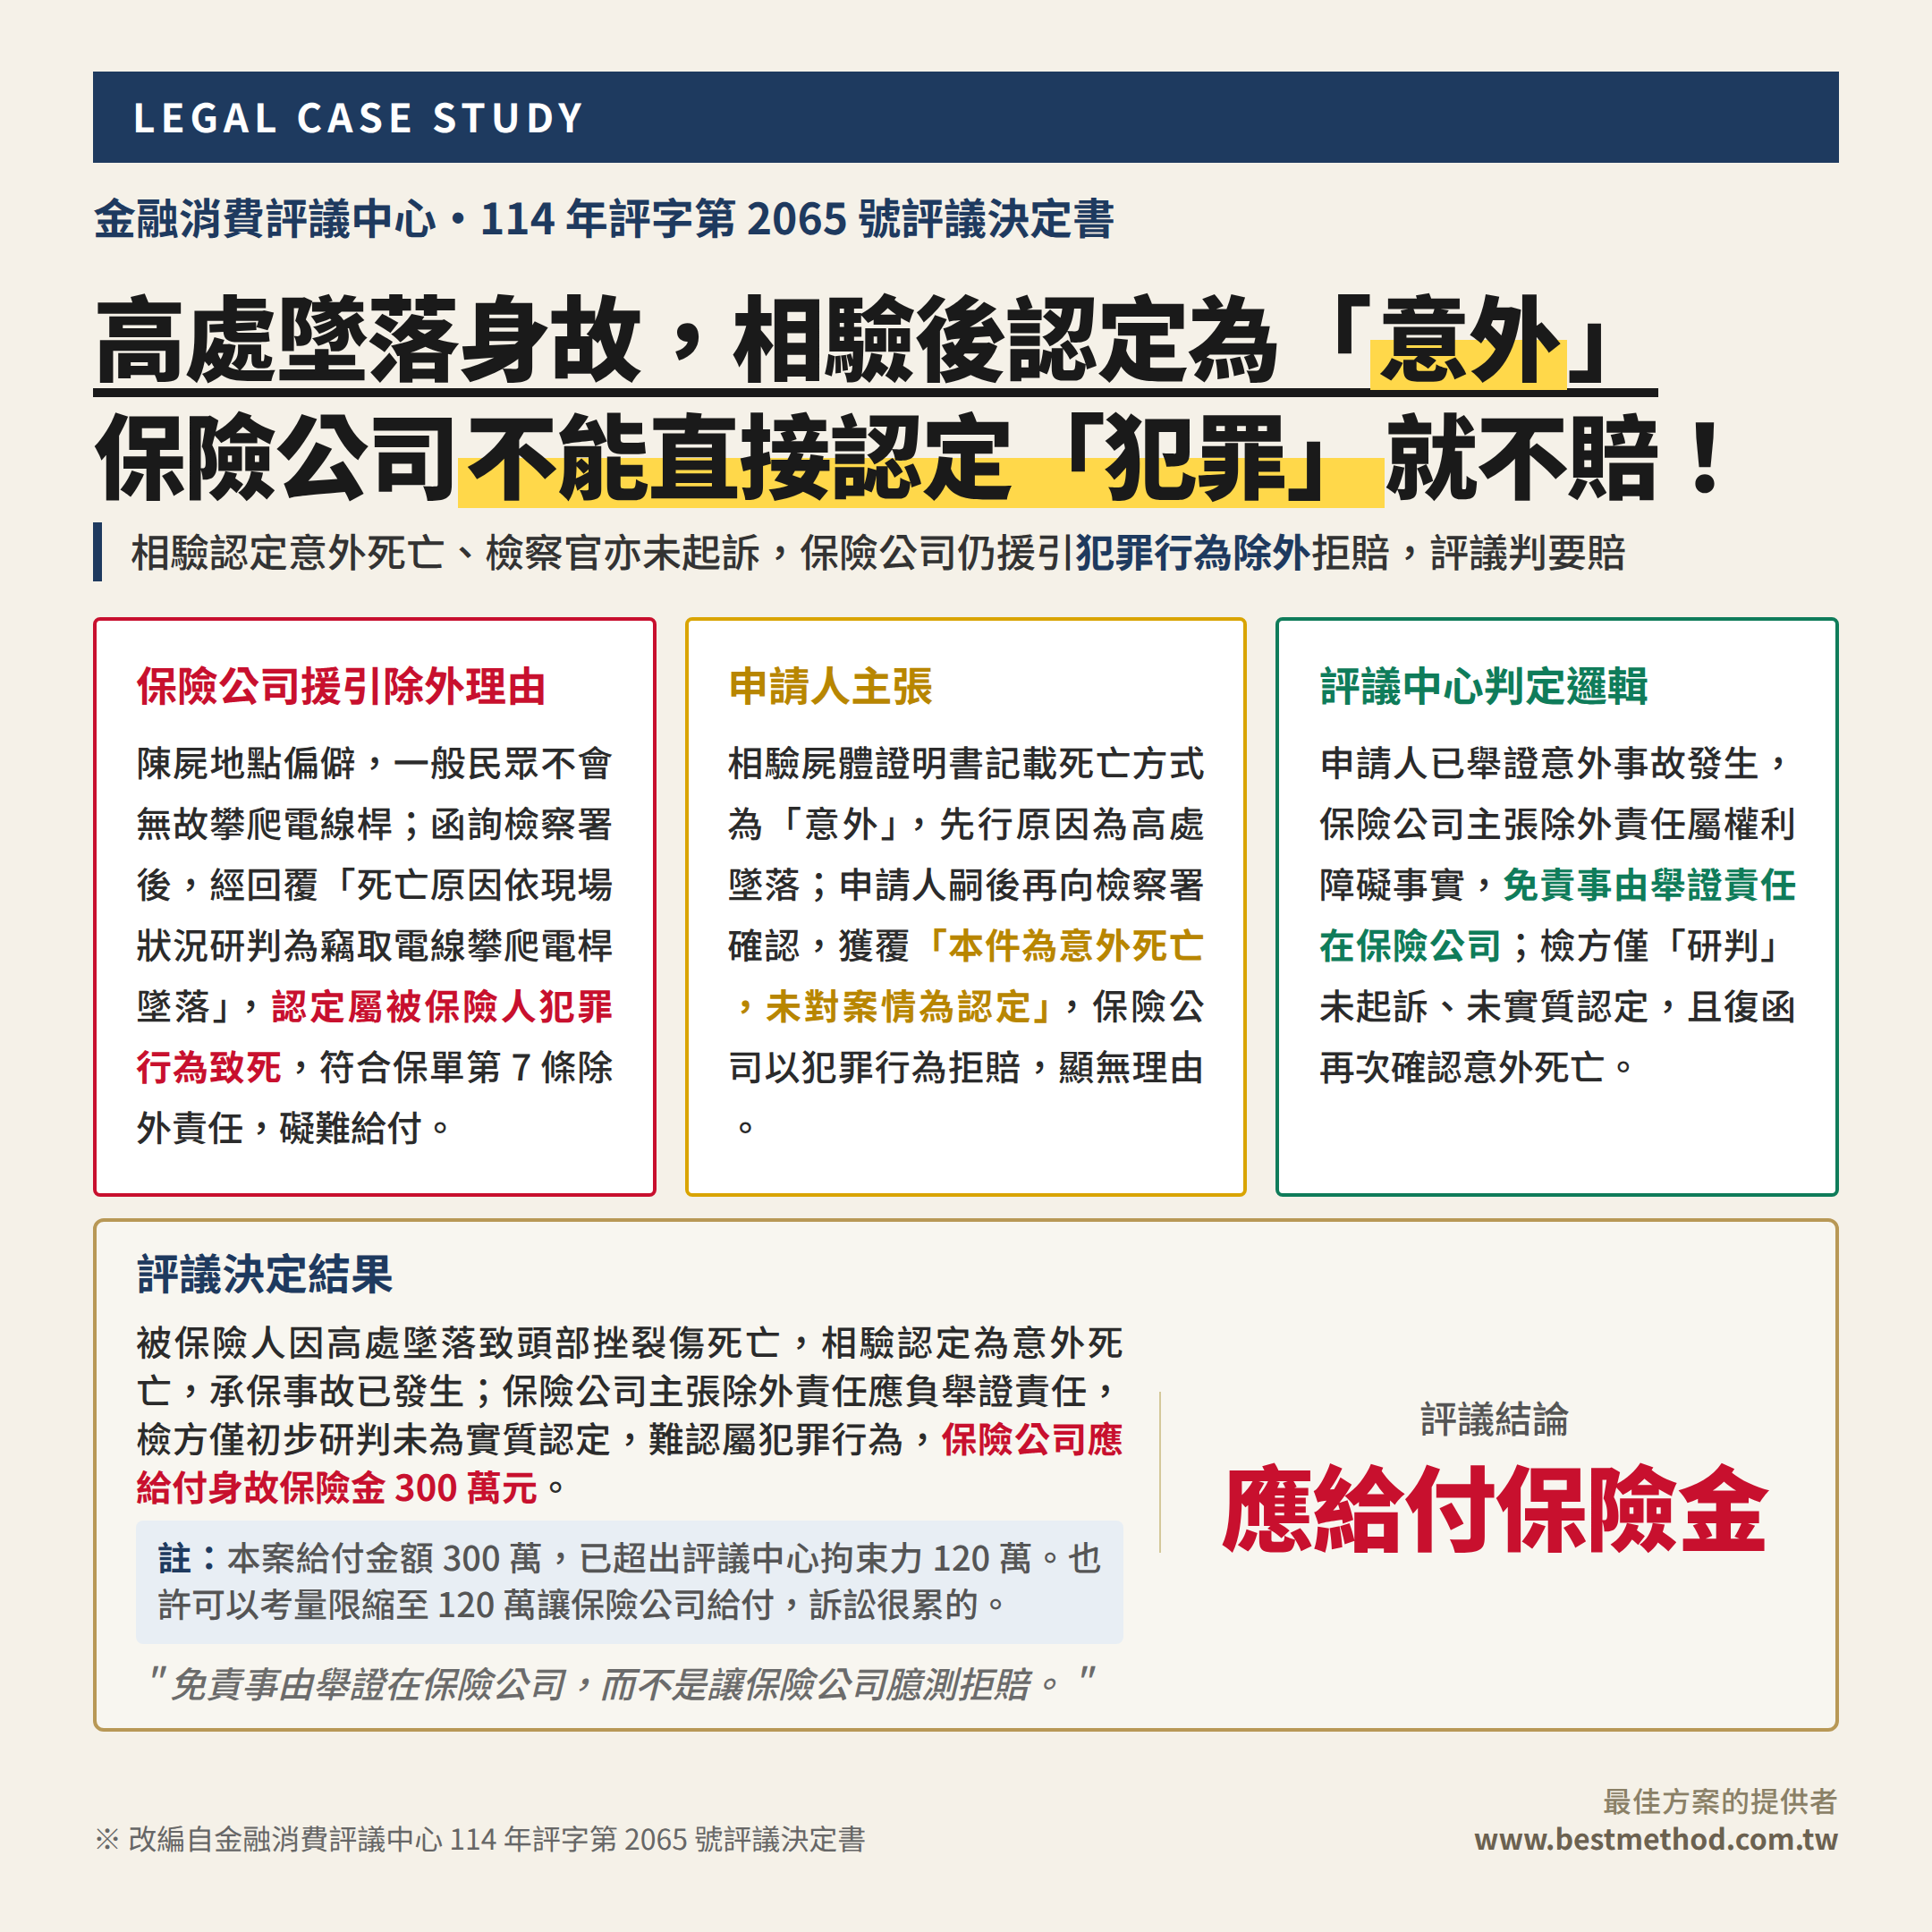
- 爭點分析:傷害險被保險人於電線桿旁墜落身故,經地方檢察署相驗認定為「意外死亡」,惟檢察官另曾函覆保險公司「依現場狀況研判為竊取電線攀爬電桿墜落」。保險公司援引保單第 7 條「被保險人犯罪行為」除外責任,拒付 300 萬元身故保險金;申請人主張相驗結論明確為意外、檢方並未對案情實質認定亦未起訴,保險公司不得僅憑「研判」即認定屬犯罪行為而免責。
- 評議結論:保險公司應給付身故保險金 300 萬元。評議中心認為,被保險人因意外事故身故為承保事故,已由相驗屍體證明書所明確記載;保險公司主張除外責任屬權利障礙事實,免責事由的舉證責任在保險公司,而檢察官「研判」並非對案情的實質認定,且檢方嗣後復函再次確認意外死亡並未起訴,保險公司未能舉證被保險人確因犯罪行為致死,故除外責任不成立。
作者:鄭正一
重點摘要
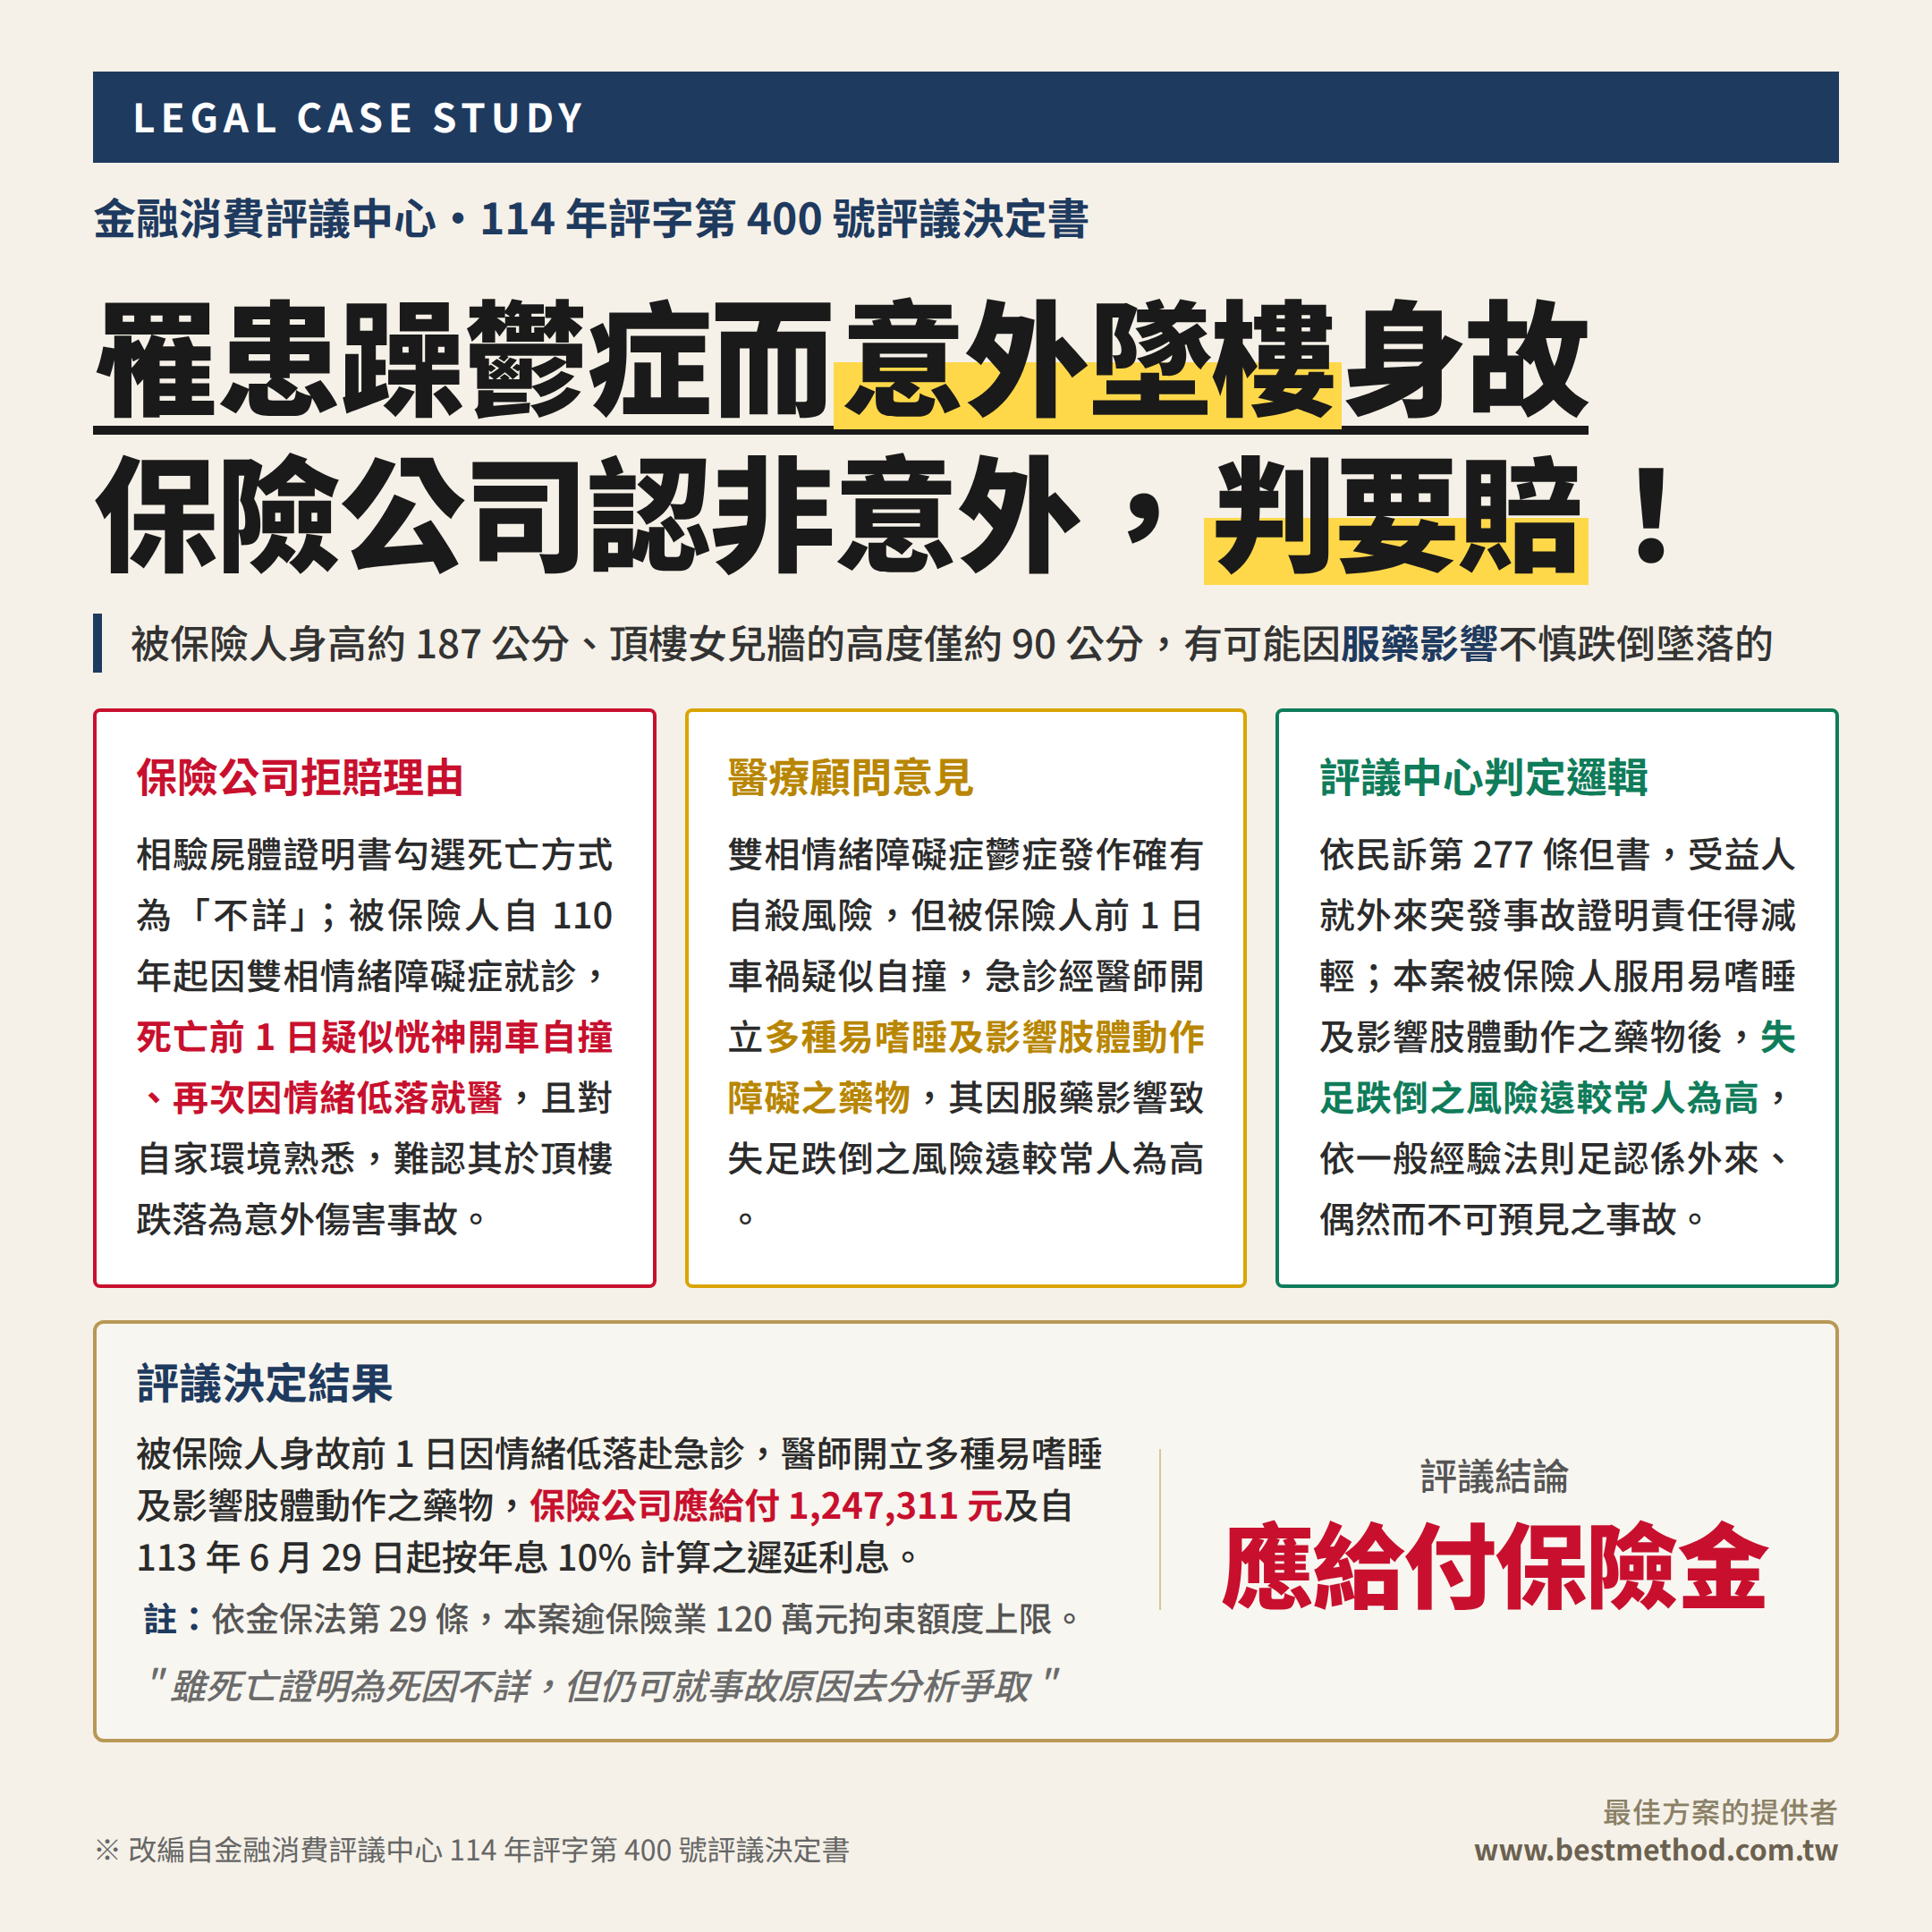
- 爭點分析:罹患雙相情緒障礙症(躁鬱症)的被保險人於 113 年 5 月 22 日從頂樓墜落身故,相驗屍體證明書勾選死亡方式為「不詳」。家屬申請傷害保險附約身故保險金 1,247,352 元,保險公司以死因不詳、精神病史就醫紀錄、死亡前 1 日恍神自撞與情緒低落門診等理由,認難認為意外傷害事故所致拒賠。
- 評議結論:保險公司應給付身故保險金 1,247,311 元,及自 113 年 6 月 29 日起按年息 10% 計算之遲延利息。評議中心引用最高法院判決見解,依民事訴訟法第 277 條但書減輕受益人舉證責任;並諮詢專業醫療顧問,認被保險人於身故前 1 日因情緒低落赴急診後,醫師開立多種易嗜睡及影響肢體動作障礙之藥物,服藥後失足跌倒之風險遠較常人為高,依一般經驗法則足認其墜落屬外來、偶然而不可預見之意外傷害事故。