作者:鄭正一
從法院判決與評議決定分析
民國 111 年 8 月,一位母親疑似罹患肝炎;5 個月後,確診肝硬化。她的子女決定捐出部分肝臟。
手術後,捐肝者以自己為被保險人的保單申請理賠,兩家保險公司都拒絕給付。從評議到第二審約兩年,同一次手術先後得到三種答案:金融消費評議中心不予給付,臺灣桃園地方法院第一審全部准予給付,臺灣高等法院第二審只准給付承保疾病的條款,不准給付意外傷害條款。
保險公司的理由是:捐肝出於自願,傷害在手術前就可以預見,不是保險要承保的「意外」。
時間序依臺灣高等法院 115 年度保險上字第 2 號(第二審)判決所載。
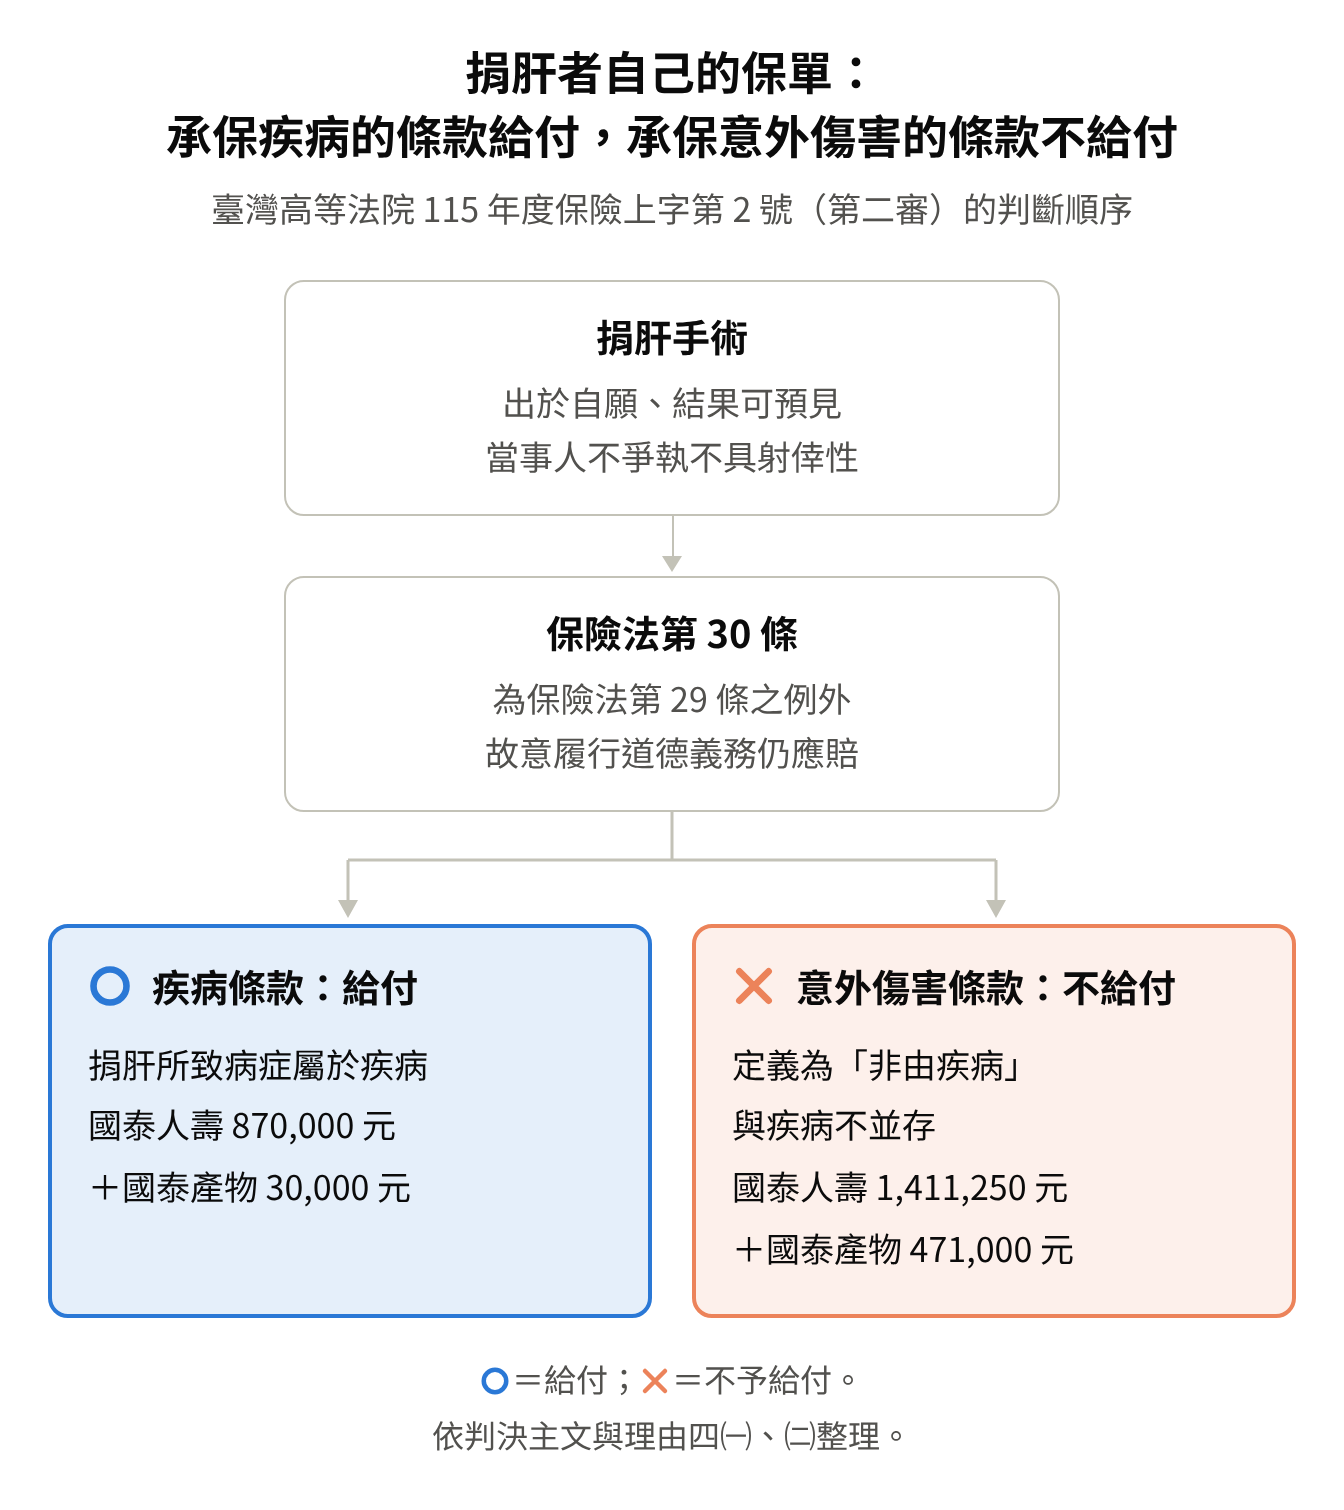
先在評議未獲給付,後在法院獲部分給付
捐肝者先向財團法人金融消費評議中心(以下簡稱評議中心)申請評議。
評議、第一審、第二審的經過如下。
113 年 5 月 24 日,評議中心作成 113 年評字第 5 號,全部不予給付:
「其保險事故之發生,毫無射倖性、突發性與不確定性可言,申請人主張……洵非有據。」
捐肝者轉而提起訴訟。114 年 6 月 13 日,臺灣桃園地方法院 114 年度保險字第 5 號(第一審)判命國泰人壽保險股份有限公司(以下簡稱國泰人壽)給付 2,281,250 元、國泰世紀產物保險股份有限公司(以下簡稱國泰產物)給付 501,000 元。
兩家保險公司上訴。115 年 6 月 30 日,臺灣高等法院 115 年度保險上字第 2 號(第二審)依條款分成兩類:疾病類條款合計 90 萬元維持給付;意外傷害類條款共 1,882,250 元,廢棄第一審判決該部分,駁回捐肝者該部分在第一審之訴。
這件判決的理由引用了 113 年評字第 5 號評議書。推論 依案情,兩者應為同一捐肝者,原文未明說。
同一次手術,在評議、第一審、第二審得到三種結果:全部不賠、全部賠、部分賠(疾病類條款賠、意外傷害類條款不賠)。
捐肝者就意外傷害部分繼續上訴第三審。115 年 8 月 13 日,原第二審法院臺灣高等法院裁定命捐肝者補提委任律師的委任書,並補繳裁判費 39,982 元。之後的發展,截至發稿未查得。
「出於自願」,為什麼成了拒賠理由?
爭議的核心是保險法裡相鄰的兩個條文。以下條文轉引自臺灣高等法院 115 年度保險上字第 2 號理由四㈠:
保險法第 29 條第 1 項:「保險人對於由不可預料或不可抗力之事故所致之損害,負賠償責任。但保險契約內有明文限制者,不在此限。」
保險法第 29 條第 2 項:「保險人對於由要保人或被保險人之過失所致之損害,負賠償責任。但出於要保人或被保險人之故意者,不在此限。」
保險法第 30 條:「保險人對於因履行道德上之義務所致之損害,應負賠償責任。」
保險承保的事故,在訂約時必須是否發生、何時發生都無法確知,這稱為危險的不確定性;保險契約因此具有射倖性,保險人是否給付取決於偶然事件。捐肝者對手術與切除部分肝臟是事前知道的,這是保險公司主張欠缺不確定性的理由。
如果保險法第 30 條仍要符合保險法第 29 條的「不可預料」,捐肝者的請求就難以成立。如果保險法第 30 條是獨立的例外,就不以可否預見為前提。
依本文查得的判決,民國 101 年至 114 年駁回捐肝者請求的判決,認為保險法第 30 條仍須符合「不可預料」;115 年臺灣高等法院第二審判決則認為保險法第 30 條是獨立的例外,不以「不可預料」為前提。
| 讀法 | 結果 | 採此讀法的判決 |
|---|---|---|
| 保險法第 30 條仍須符合保險法第 29 條第 1 項的「不可預料」 | 捐肝未獲給付 | • 臺灣高等法院臺中分院 101 年度保險上易字第 1 號(第二審) • 臺灣彰化地方法院 101 年度保險簡上字第 1 號(第二審) • 臺灣臺北地方法院 109 年度保險字第 15 號(第一審) • 臺灣高雄地方法院高雄簡易庭 114 年度雄保險小字第 4 號(第一審) |
| 保險法第 30 條是保險法第 29 條的例外,不以「不可預料」為前提 | 捐肝者獲給付 (第二審限疾病條款) | • 臺灣彰化地方法院彰化簡易庭 100 年度彰保險簡字第 7 號(第一審) • 臺灣桃園地方法院 114 年度保險字第 5 號(第一審) • 臺灣高等法院 115 年度保險上字第 2 號(第二審) |
臺灣桃園地方法院 114 年度保險字第 5 號(第一審)的寫法是:「保險法第30條既無予以限制,應可認第30條之適用,可同時排除第29條第1項或第2項之規定。」(原文,理由五㈠⒊)並指保險公司所稱「需具有不可預料性、必要性及妥當性等要件,究竟如何推導而出,均未見說明」(理由五㈠⒍)。
臺灣彰化地方法院彰化簡易庭 100 年度彰保險簡字第 7 號(第一審)未特別討論「不可預料」,而是認為保險法第 30 條「縱其主觀上知悉保險事故發生之可能性,亦排除於故意不賠原則之範圍」;本文將其歸入第二種讀法(推論)。未列入表中的只有臺灣彰化地方法院彰化簡易庭 100 年度彰保險字第 1 號(第一審),它以「並非因外來突發之事故」為理由,與這兩種讀法無關。
在上述捐肝救母案,當事人並不爭執「系爭手術不具有射倖性,並非由不可預料或不可抗力之事故所致」(不爭執事項㈣)。爭議只在於:保險法第 30 條能不能越過這一點。
十多年來,法院怎麼看?
司法院裁判書系統中可查得 5 組捐肝訴訟、共 9 件判決(其中 2 組是同一位捐肝者對不同保險公司提起)。本文查得的判決中,在臺灣高等法院 115 年判決之前,沒有一件捐肝者勝訴的判決在上級審獲得維持。
100 年至 102 年:兩件捐肝救夫案,最終都未獲給付
同一位捐肝給丈夫的捐肝者,在臺灣彰化地方法院彰化簡易庭提起兩件訴訟,分別向富邦人壽保險股份有限公司(以下簡稱富邦人壽)、遠雄人壽保險事業股份有限公司(以下簡稱遠雄人壽)請求保險金。
富邦人壽案,第一審認為捐肝「係基於夫妻情誼,並非因外來突發之事故所造成之意外傷害」(臺灣彰化地方法院彰化簡易庭 100 年度彰保險字第 1 號,第一審)。第二審維持:
「上訴人本於自由意願決定捐肝給其丈夫,對於因此所受身體損傷結果為其所得預見,非屬不可預料之事故所致。」 ——臺灣高等法院臺中分院 101 年度保險上易字第 1 號(第二審,101 年 10 月 23 日)
捐肝者提起再審,102 年 1 月 14 日遭駁回(臺灣高等法院臺中分院 101 年度再易字第 65 號,再審)。
遠雄人壽案的判決記載,保險公司答辯時援引了富邦人壽案的第一審判決。但這件第一審採不同見解,認為保險法第 30 條的目的在鼓勵互助義行,「縱其主觀上知悉保險事故發生之可能性,亦排除於故意不賠原則之範圍」,判命給付 361,000 元,其中包括醫療健康保險附約 151,000 元,以及傷害保險附約的殘廢保險金 200,000 元與傷害保險日額 10,000 元(臺灣彰化地方法院彰化簡易庭 100 年度彰保險簡字第 7 號,第一審)。第二審廢棄原判決主文第一、三、四項,捐肝者的請求全部未獲准:
「縱認其捐肝救夫之行為係「履行道德上之義務」……在欠缺所謂不可預料、不可抗力事件之要件下,亦無適用保險法第30條規定……之餘地。」 ——臺灣彰化地方法院 101 年度保險簡上字第 1 號(第二審,101 年 12 月 20 日)
法院並未否認捐肝救夫可能是道德義務,但認為「不可預料」仍是前提。
109 年與 114 年:「必然受損」
臺灣臺北地方法院審理的一件捐肝救父案,捐肝者對 5 家保險公司提起訴訟。法院的核心理由是:
「本件原告捐肝給父親,必然受損,毫無射倖性、突發性與不確定性可言。」 ——臺灣臺北地方法院 109 年度保險字第 15 號(第一審,109 年 11 月 20 日)
本件依裁判書系統歷審清單查無上級審。
五年後,臺灣高雄地方法院高雄簡易庭審理一件捐肝救阿姨案,捐肝者請求的是住院醫療保險附約。判決理由與臺北案只差兩個字:「本件原告捐肝給阿姨,必然受損,毫無射倖性、突發性與不確定性可言」(臺灣高雄地方法院高雄簡易庭 114 年度雄保險小字第 4 號,第一審,114 年 7 月 31 日)。是否上訴未能確認。
115 年:第二審的轉向
臺灣高等法院在捐肝救母案採取不同讀法。它從條文順序推論:「保險法第30條未有故意、過失責任限制規定,應為同法第29條之例外規定。」
理由是,如果履行道德義務時只是「過失」,保險法第 29 條第 2 項本來就要保險人負責,「自無需適用同法第30條規定」。那麼:
「此將使保險法第30條規定形同具文,當非立法之原意。」 ——臺灣高等法院 115 年度保險上字第 2 號(第二審,115 年 6 月 30 日,理由四㈠⒉)
依這個讀法,保險法第 30 條處理的是「故意」履行道德義務的情形,法院認為捐肝救母屬於這種情形。判決並將保險法第 30 條定位為可同時排除保險法第 29 條第 1 項與第 2 項但書的例外,因此不以「不可預料」為前提。
113 年以後,評議中心對傷害保險的結果翻轉了嗎?
在提起訴訟之前,金融消費者也可以先向評議中心申請評議;開頭的捐肝者就是先申請評議,未獲給付後才提起訴訟。以「肝臟&道德上之義務」在評議決定書查詢系統全文檢索,共有 13 筆,扣除 1 件捐腎,捐肝案共 12 件。
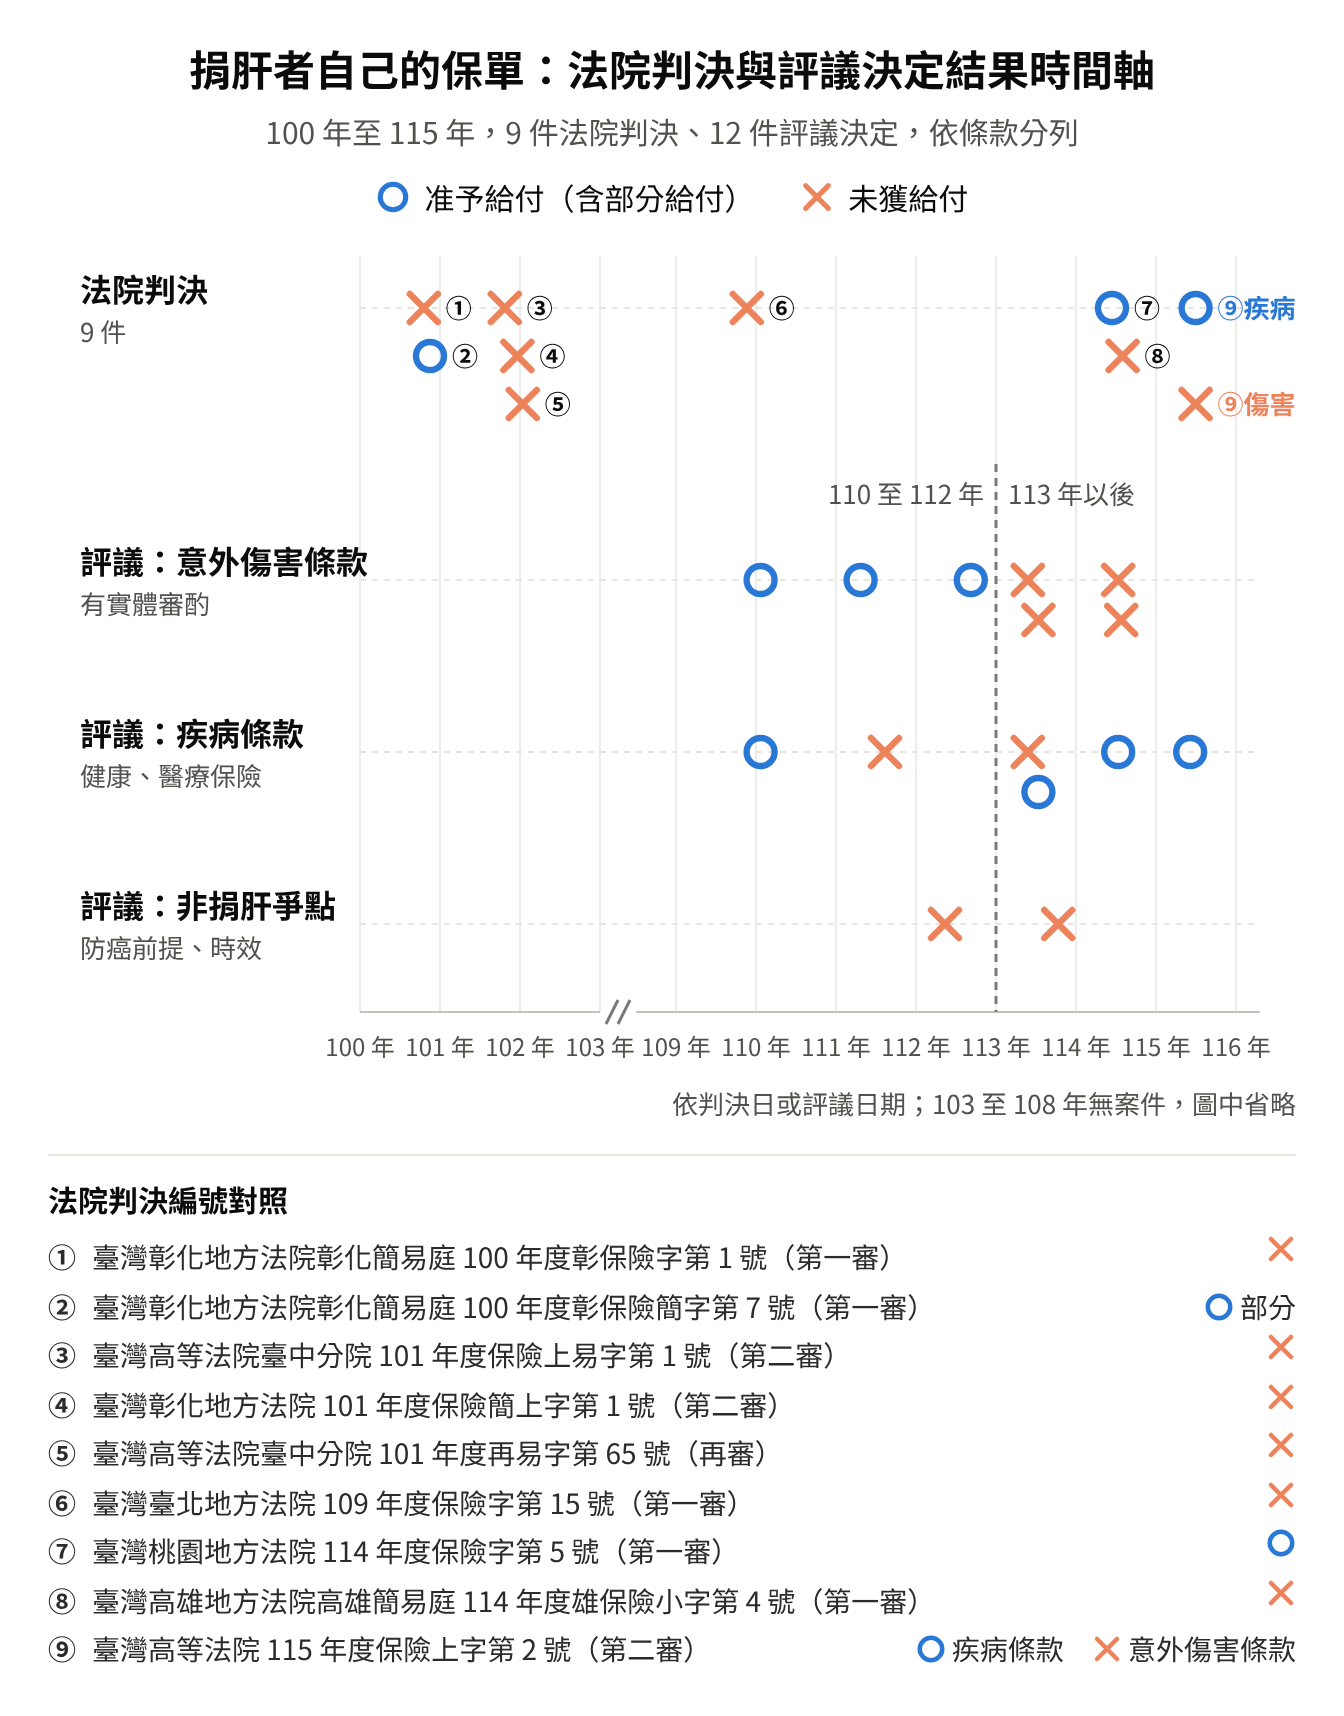
依評議日期區分,110 年至 112 年 5 件、准予給付 3 件;113 年至 115 年 7 件、准予給付 3 件。差異集中在傷害保險。以下僅為時間上的對照,不能推論時間先後即為原因。
110 年至 112 年:捐肝救母「不存在道德危險」
111 年 4 月,評議中心在一件捐肝救母案寫道:
「申請人捐贈部分肝臟予其母之行為,係基於母親處於生命危急之狀態,捐贈自身之器官以延續母親之生命,其行為不存在道德危險,應認係屬「履行道德上之義務」之範疇。」 ——110 年評字第 2834 號(111 年 4 月 22 日)
這件案件請求的全是傷害保險,准予給付 241,000 元。一年半後的 112 年評字第 600 號以幾乎相同的文字,准予給付個人傷害保險 275,768 元。
110 年至 112 年不予給付的 2 件,理由分別是投保時點過近(111 年評字第 776 號),以及防癌附約以罹癌為前提(111 年評字第 3053 號),都不是否定保險法第 30 條。
113 年以後:先以射倖性否定,再改依險種區分
本文樣本中,113 年以後最早的一件是 113 年評字第 5 號(即開頭的捐肝救母案),全部不予給付。約一個半月後,113 年評字第 1837 號改以附約的種類區分:住院醫療、手術醫療附約准予給付 174,348 元,個人傷害保險附約則「顯非其承保範圍」。
113 年以後有實體審酌的 4 件傷害保險請求,都未准予給付。114 年評字第 2931 號的理由是:
「依上述判決、金融監督管理委員會函文及學說見解,適用保險法第 30條履行道德上義務之前提,仍不能悖離前述危險之發生應有不確定性之前提。」
| 項目 | 110 年至 112 年 | 113 年至 115 年 |
|---|---|---|
| 評議決定件數 | 5 | 7 |
| 准予給付(含部分給付)的評議決定 | 3 | 3 |
| 傷害保險請求有實體審酌者准予給付 | 3/3 | 0/4 |
件數以評議決定書計。113 年評字第 1837 號同時含准予給付的健康保險部分與不予給付的傷害保險部分,分別計入第二列與第三列。部分評議決定可能涉及同一捐肝事件(原文未明說)。本文的 12 件是以關鍵字檢索得到的評議決定,保險公司主動給付或評議前已和解的案件不在其中,不能代表整體理賠情形。
樣本只有 12 件,結果僅供參考。
同一次手術,為什麼疾病險賠、意外險不賠?
臺灣高等法院的判決分兩步。
第一步,捐肝所致的病症算不算「疾病」?法院依手術風險、復原期間與失能認定,認為「應屬經治療始能維持健康之疾病無訛」(理由四㈡⒊)。
第二步,既然認定是疾病,就不符合各保單對意外傷害的定義。各保單的意外傷害事故「均係定義為「非由疾病」引起之外來突發事故」,因此:
「自不能再認為屬概念上兩立之「非疾病」,而屬意外傷害事故。」 ——臺灣高等法院 115 年度保險上字第 2 號(第二審,理由四㈡⒋)
保險法第 30 條處理的是「故意」這一關;保單承保什麼事故,仍由條款決定。
這與保險法第 29 條第 1 項但書「保險契約內有明文限制者,不在此限」相連。另外,意外傷害事故通常有「外來、突發、非由疾病」三個要件;臺灣彰化地方法院彰化簡易庭 100 年度彰保險字第 1 號(第一審)即以捐肝「並非因外來突發之事故所造成之意外傷害」為理由。推論 即使不認定為疾病,捐肝能否算是外來、突發的事故,仍是另一道關卡。
判決附表一第 14 項是一張員工福利團體保險。它的第 10 條承保疾病、第 12 條承保意外傷害事故,保額都是 15 萬元。法院的判斷是「第10條 疾病 15萬元 是」、「第12條 意外傷害事故 15萬元 否」。
| 條款承保的事故 | 結果 | 金額 |
|---|---|---|
| 疾病(國泰人壽各條款) | 給付 | 870,000 元 |
| 疾病或傷害(國泰產物「突發傷病」保單) | 給付 | 30,000 元 |
| 意外傷害事故(「非由疾病」) | 不予給付 | 國泰人壽 1,411,250 元 國泰產物 471,000 元 |
評議中心自 113 年評字第 1837 號以後,就健康、醫療類保險的結果與此相近,但理由不同:評議書仍以「具不確定性條件」為說理基礎。114 年評字第 2440 號對終身健康保險寫道:「系爭保單核為失能健康保險之險種,申請人非不得就其捐肝接受醫療行為之事故,主張具不確定性條件且為故意行為不保原則之例外」,准予給付 24 萬元。115 年評字第 1365 號捐肝救父案准予給付失能保險金 40 萬元與住院醫療日額保險金 144,000 元,合計 544,000 元。
健康類保險也有例外。防癌附約「係以被保險人經醫院確定罹患癌症為前提」(111 年評字第 3053 號);也有附約在第 19 條的除外事項中列有「十二、以捐贈身體器官為目的之行為」(114 年評字第 1773 號)。
114 年評字第 1773 號的健康保險部分,相對人已先行給付 75,120 元。同一次會議作成的 114 年評字第 2440 號,則就終身健康保險准予給付。推論 兩件的受贈者同為兄長、手術日相同,可能是同一捐肝事件依險種不同而結果不同,原文未明說。
投保多久,才算「沒有濫用」?
即使條款承保疾病,投保時點太接近手術,結果仍可能不同。從保險學來看,這涉及「逆選擇」:已知親屬病情、可能捐贈的人,比較會去投保。保險事故的不確定性以訂約時判斷;訂約時若親屬尚未發病,是否需要捐肝本身就不確定。
111 年 8 月,評議中心在一件捐肝救母案指出:「系爭保單締約一個月餘後,系爭事故即已發生,時間上有密接性」,「尚難認定申請人投保之動機善良,而無濫用保險之虞」(111 年評字第 776 號)。
部分准予給付的案件,評議書也寫明投保與事故之間的間隔:
| 評議決定 | 評議書的寫法 | 結果 |
|---|---|---|
| 111 年評字第 776 號 | 「締約一個月餘後……時間上有密接性」 | |
| 112 年評字第 600 號 | 「相隔逾 2 年,時間上並無密接性」 | |
| 115 年評字第 1365 號 | 「相距 16 個月之餘,尚無時間上之密接性」 | |
| 109 年評字第 2342 號 | 「相隔逾 10 年,時間上並無密接性」 |
115 年評字第 1365 號引用了一份「他案」醫療顧問意見,字號遮蔽。引用的兩段文字,逐字出現在 111 年評字第 776 號理由六(六)(七)。推論 兩案可能使用同一份醫學意見,結果不同的差別可能在投保時點(兩案作成年度亦不同)。
臺灣高等法院也表示:
「倘保險人能證明被保險人係於確定將進行器官捐贈手術後,向保險公司密集投保,自得以被保險人違反最大善意原則、誠信原則為由……」 ——臺灣高等法院 115 年度保險上字第 2 號(第二審,理由四㈠⒊)
這是以假設句說明的標準,本件法院認為證據不足以證明有這種情形。最大善意原則是指保險契約雙方應誠實揭露與危險有關的重要事實。國泰產物「突發傷病」保單,依判決所載是在受贈者「疑似肝炎」之後、「確診肝硬化」之前生效,法院判命給付 30,000 元;本文未見判決就此時點另為論述。
評議中心以投保與事故的時間密接性,判斷有無濫用保險之虞;臺灣高等法院則表示,須由保險人證明被保險人在確定捐贈後才密集投保。
一紙 金管會保險局 101 年的函釋,還能繼續適用嗎?
評議中心不予給付的案件中,有 3 件引用了同一份行政函釋:金融監督管理委員會保險局(以下簡稱金管會保險局)101 年 7 月 12 日保局(壽)字第 10102092230 號函釋。
這份函釋未查得公開全文。以下轉引自 113 年評字第 5 號理由六(五)的「略以」節錄:
「二、…活體器官捐贈者之行為係出於個人自願之決定,與意外傷害保險之『突發性』及『非自願性』構成要件有間。三、……由於捐贈器官行為既係出自捐贈者自由意願同意,捐贈行為對捐贈者自身造成器官缺損及體傷之情況已屬確定及可以預見,……爰不論其情況是否出於危急或必要,依目前實務,尚非保險法第 30 條適用範圍。」
引用這份函釋的評議決定有:
- 111 年評字第 776 號
- 113 年評字第 5 號
- 114 年評字第 2931 號
在開頭那件訴訟中,國泰人壽與國泰產物也提出這份函釋。
臺灣高等法院的回應是:
「再學者見解、行政機關依其職掌就有關法規為釋示之行政命令及他案判決,僅有參考性質,並無拘束法院之效力。」 ——臺灣高等法院 115 年度保險上字第 2 號(第二審,理由四㈠⒋)
這份函釋作成於 101 年 7 月。本文樣本中,早於這份函釋的捐肝判決只有 100 年的兩件第一審。推論 函釋中「依目前實務」所指的實務,在 115 年第二審判決之後已有不同見解;主管機關是否重新表示意見,截至發稿未查得資料。
捐肝前後,可以先確認什麼?
依上述判決與評議決定整理,理賠結果主要取決於下列幾個問題。各案情況不同,以下不代表個案一定的結果。
條款承保的是什麼事故? 承保「疾病」或「疾病或傷害」的條款,臺灣高等法院與 113 年以後的評議中心都曾准予給付;意外傷害定義為「非由疾病」的條款,113 年以後的評議中心與臺灣高等法院 115 年度保險上字第 2 號(第二審)均未准予給付;臺灣桃園地方法院 114 年度保險字第 5 號(第一審)則曾准予給付,後遭第二審廢棄。
有沒有給付前提或除外條款? 例如防癌保險以罹癌為前提,部分附約將「以捐贈身體器官為目的之行為」列為除外事項。
投保時點與病程的先後? 各保單的生效日,對照受贈者發病、確診、決定捐贈與手術的日期。
是否已超過時效? 113 年評字第 3470 號的捐肝救配偶案,因「顯已罹於上開條款約定及法規規定之消滅時效」而不予給付。
醫療文件是否齊備? 臺灣高等法院認定「疾病」時,考量了手術風險、復原期間與失能認定;住院日數與失能等級也是計算保險金的基礎。
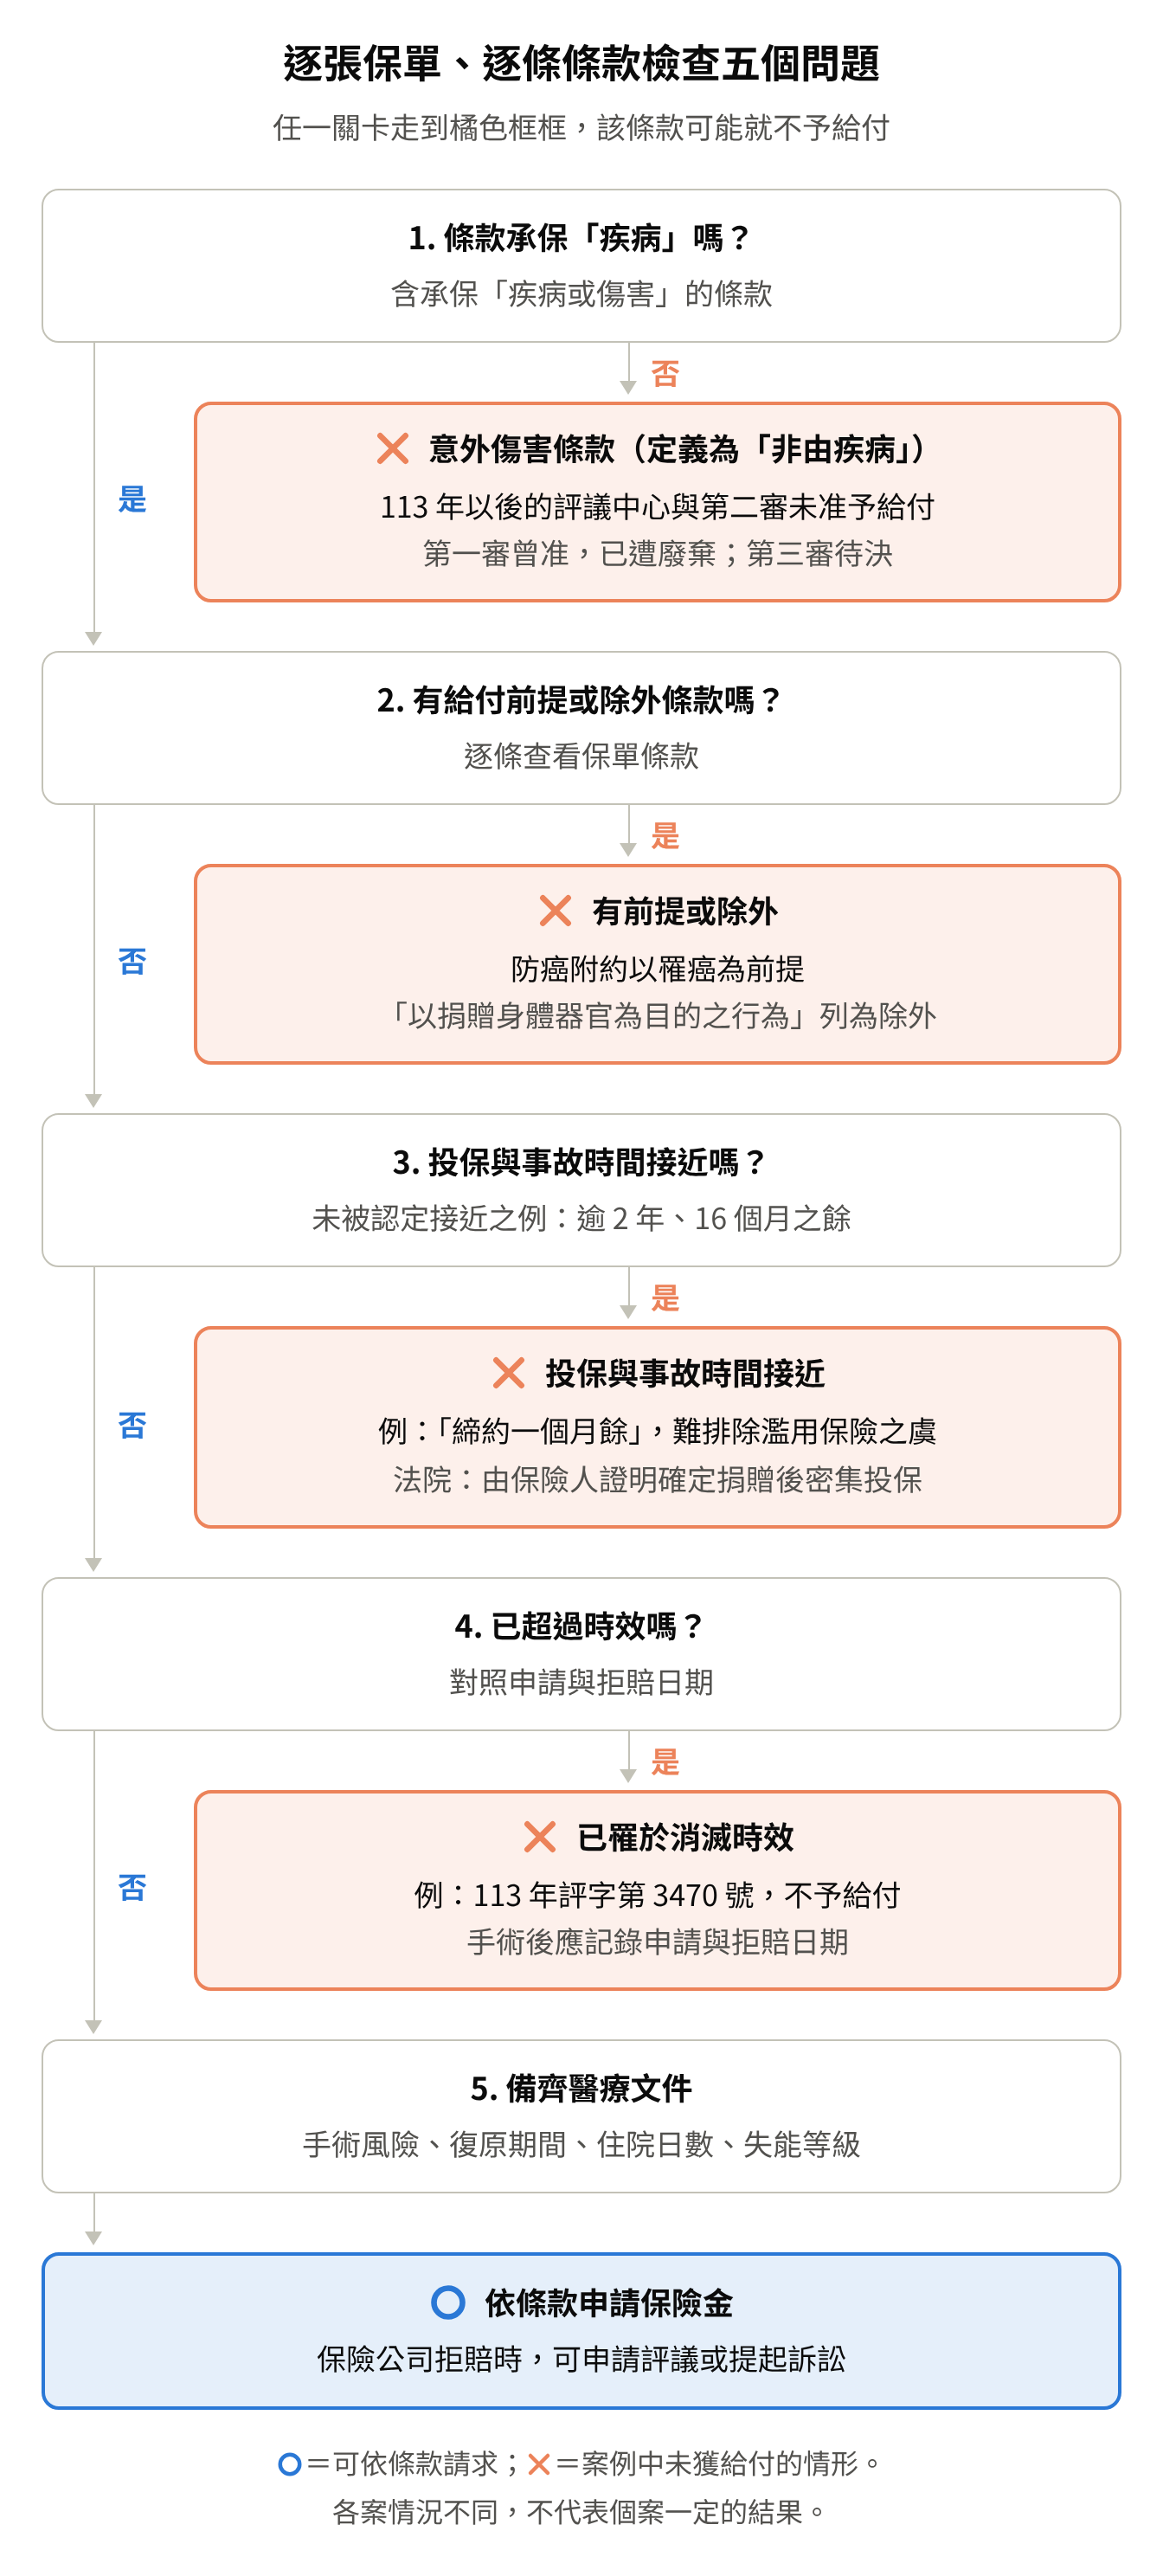
評議與訴訟的結果不一定相同。開頭的捐肝者先在評議未獲給付,後在法院獲得部分給付。個案仍應依保單條款與事實,請教律師或專業人員。
第三審之後
從 100 年彰化的捐肝救夫案,到 115 年臺灣高等法院的捐肝救母案,爭議的條文沒有改變,改變的是對條文的讀法。
臺灣高等法院的判決是本文查得的第一件、在第二審肯定捐肝者可依保險法第 30 條請求疾病保險金的判決。保險公司敗訴部分不得上訴第三審(推論:應係未達第三審上訴利益額數;該部分是否已確定,本文未查證)。
意外傷害部分,捐肝者仍在爭取。第一審臺灣桃園地方法院與110 年至 112 年的評議中心曾准予給付,第二審與 113 年以後的評議中心不予給付。最高法院是否受理、如何判斷,截至 115 年 10 月 17 日未查得。
尚未有答案的問題還有三個:
臺灣高雄地方法院高雄簡易庭 114 年度雄保險小字第 4 號(第一審)駁回住院醫療附約的請求,與臺灣高等法院及 113 年以後評議中心的結論不同,後續案件會採哪一種讀法?
「以捐贈身體器官為目的之行為」的除外條款,與保險法第 30 條的關係為何?本文查得的判決均未處理。
金管會保險局 101 年 7 月 12 日函釋,主管機關是否重新表示意見?
資料來源與方法
方法: 判決取自司法院裁判書系統;評議決定以「肝臟&道德上之義務」在評議中心評議決定書查詢系統全文檢索(115 年 10 月 17 日查詢,系統資料更新至 115 年 10 月 9 日),共 13 筆,扣除 115 年評字第 185 號(捐腎)後為 12 件。每件均回到原文逐句核對。引號內文字為原文逐字,「○○」為原文遮蔽。凡原文未明載、由作者比對得出者,標「推論」。當事人自然人姓名一律省略;評議決定中的保險公司稱「相對人」。保險法條文轉引自臺灣高等法院 115 年度保險上字第 2 號,另可查全國法規資料庫保險法。
法院判決
| 案號(審級) | 日期 | 受贈者 | 結果 | 法院判決理由 |
|---|---|---|---|---|
| 臺灣高等法院 115 年度保險上字第 2 號裁定(原第二審法院就第三審上訴所為之補正裁定) | 115.08.13 | 母 | 命補正 | 命「提出委任律師……之委任書,及補繳上訴第三審裁判費新臺幣參萬玖仟玖佰捌拾貳元」 |
| 臺灣高等法院 115 年度保險上字第 2 號(第二審) | 115.06.30 | 母 | 疾病部分 傷害部分 | 「保險法第30條未有故意、過失責任限制規定,應為同法第29條之例外規定」;捐肝所致病症「應屬經治療始能維持健康之疾病無訛」;意外傷害事故定義為「非由疾病」,不予給付 |
| 臺灣高雄地方法院高雄簡易庭 114 年度雄保險小字第 4 號(第一審) | 114.07.31 | 阿姨 | 「本件原告捐肝給阿姨,必然受損,毫無射倖性、突發性與不確定性可言」 | |
| 臺灣桃園地方法院 114 年度保險字第 5 號(第一審) | 114.06.13 | 母 | 「應可認第30條之適用,可同時排除第29條第1項或第2項之規定」 | |
| 臺灣臺北地方法院 109 年度保險字第 15 號(第一審) | 109.11.20 | 父 | 「本件原告捐肝給父親,必然受損,毫無射倖性、突發性與不確定性可言」 | |
| 臺灣高等法院臺中分院 101 年度再易字第 65 號(再審) | 102.01.14 | 夫 | 主文「再審之訴駁回。」(理由本文未摘錄) | |
| 臺灣彰化地方法院 101 年度保險簡上字第 1 號(第二審) | 101.12.20 | 夫 | 「在欠缺所謂不可預料、不可抗力事件之要件下,亦無適用保險法第30條規定……之餘地」 | |
| 臺灣高等法院臺中分院 101 年度保險上易字第 1 號(第二審) | 101.10.23 | 夫 | 「上訴人本於自由意願決定捐肝給其丈夫,對於因此所受身體損傷結果為其所得預見,非屬不可預料之事故所致」 | |
| 臺灣彰化地方法院彰化簡易庭 100 年度彰保險簡字第 7 號(第一審) | 100.11.16 | 夫 | 部分 361,000 元 | 「縱其主觀上知悉保險事故發生之可能性,亦排除於故意不賠原則之範圍」 |
| 臺灣彰化地方法院彰化簡易庭 100 年度彰保險字第 1 號(第一審) | 100.10.18 | 夫 | 「並非因外來突發之事故所造成之意外傷害,即非被告承保範圍」 |
評議決定
| 評議字號 | 日期 | 受贈者 | 結果 | 評議決定理由 |
|---|---|---|---|---|
| 115 年評字第 1365 號※ | 115.06.05 | 父 | 544,000 元 | 健康保險得主張保險法第 30 條;「相距 16 個月之餘,尚無時間上之密接性」 |
| 114 年評字第 2931 號 | 114.07.25 | 父 | 「核與系爭保單相關條款所約定之『意外傷害事故』難謂相符」;「毫無射倖性、突發性與不確定性可言」 | |
| 114 年評字第 2440 號 | 114.07.11 | 兄 | 24 萬元 | 「系爭保單核為失能健康保險之險種」,得主張保險法第 30 條;「尚無時間上密接性」 |
| 114 年評字第 1773 號 | 114.07.11 | 兄 | 傷害保險非承保範圍;附約除外「以捐贈身體器官為目的之行為」;健康保險部分相對人已先行給付 75,120 元 | |
| 113 年評字第 3470 號 | 113.10.11 | 配偶 | 「顯已罹於上開條款約定及法規規定之消滅時效」 | |
| 113 年評字第 1837 號 | 113.07.12 | 父 | 174,348 元 | 住院醫療、手術醫療附約准予給付;個人傷害保險附約「顯非其承保範圍」 |
| 113 年評字第 5 號 | 113.05.24 | 母 | 「毫無射倖性、突發性與不確定性可言」;引用金管會保險局函釋 | |
| 112 年評字第 600 號 | 112.09.08 | 母 | 275,768 元 | 「其行為不存在道德危險」,屬「履行道德上之義務」;「相隔逾 2 年,時間上並無密接性」 |
| 111 年評字第 3053 號 | 112.05.12 | 母 | 防癌附約「以被保險人經醫院確定罹患癌症為前提」 | |
| 111 年評字第 776 號 | 111.08.12 | 母 | 「締約一個月餘後,系爭事故即已發生,時間上有密接性」;「尚難認定申請人投保之動機善良」 | |
| 110 年評字第 2834 號 | 111.04.22 | 母 | 241,000 元 | 「其行為不存在道德危險,應認係屬『履行道德上之義務』之範疇」 |
| 109 年評字第 2342 號 | 110.01.22 | 父 | 402,982 元 | 得依保險法第 30 條請求;「相隔逾 10 年,時間上並無密接性」 |
=准予給付(含部分給付);=未獲給付。
※ 115 年評字第 1365 號尚未取得查詢系統的下載編號,可至評議決定書查詢系統以字號查詢。
※ 114 年評字第 1773 號的健康保險部分,相對人已先行給付 75,120 元。
※ 金管會保險局 101 年 7 月 12 日函釋未查得公開全文,轉引自 113 年評字第 5 號理由六(五)。
本文由 AI(Claude)協助整理判決與評議決定、查核引文及排版。文中引文均附原文連結;如與原文有出入,以法院判決及評議決定原文為準。本文為資料整理,不構成法律意見。
