作者:鄭正一
重點摘要
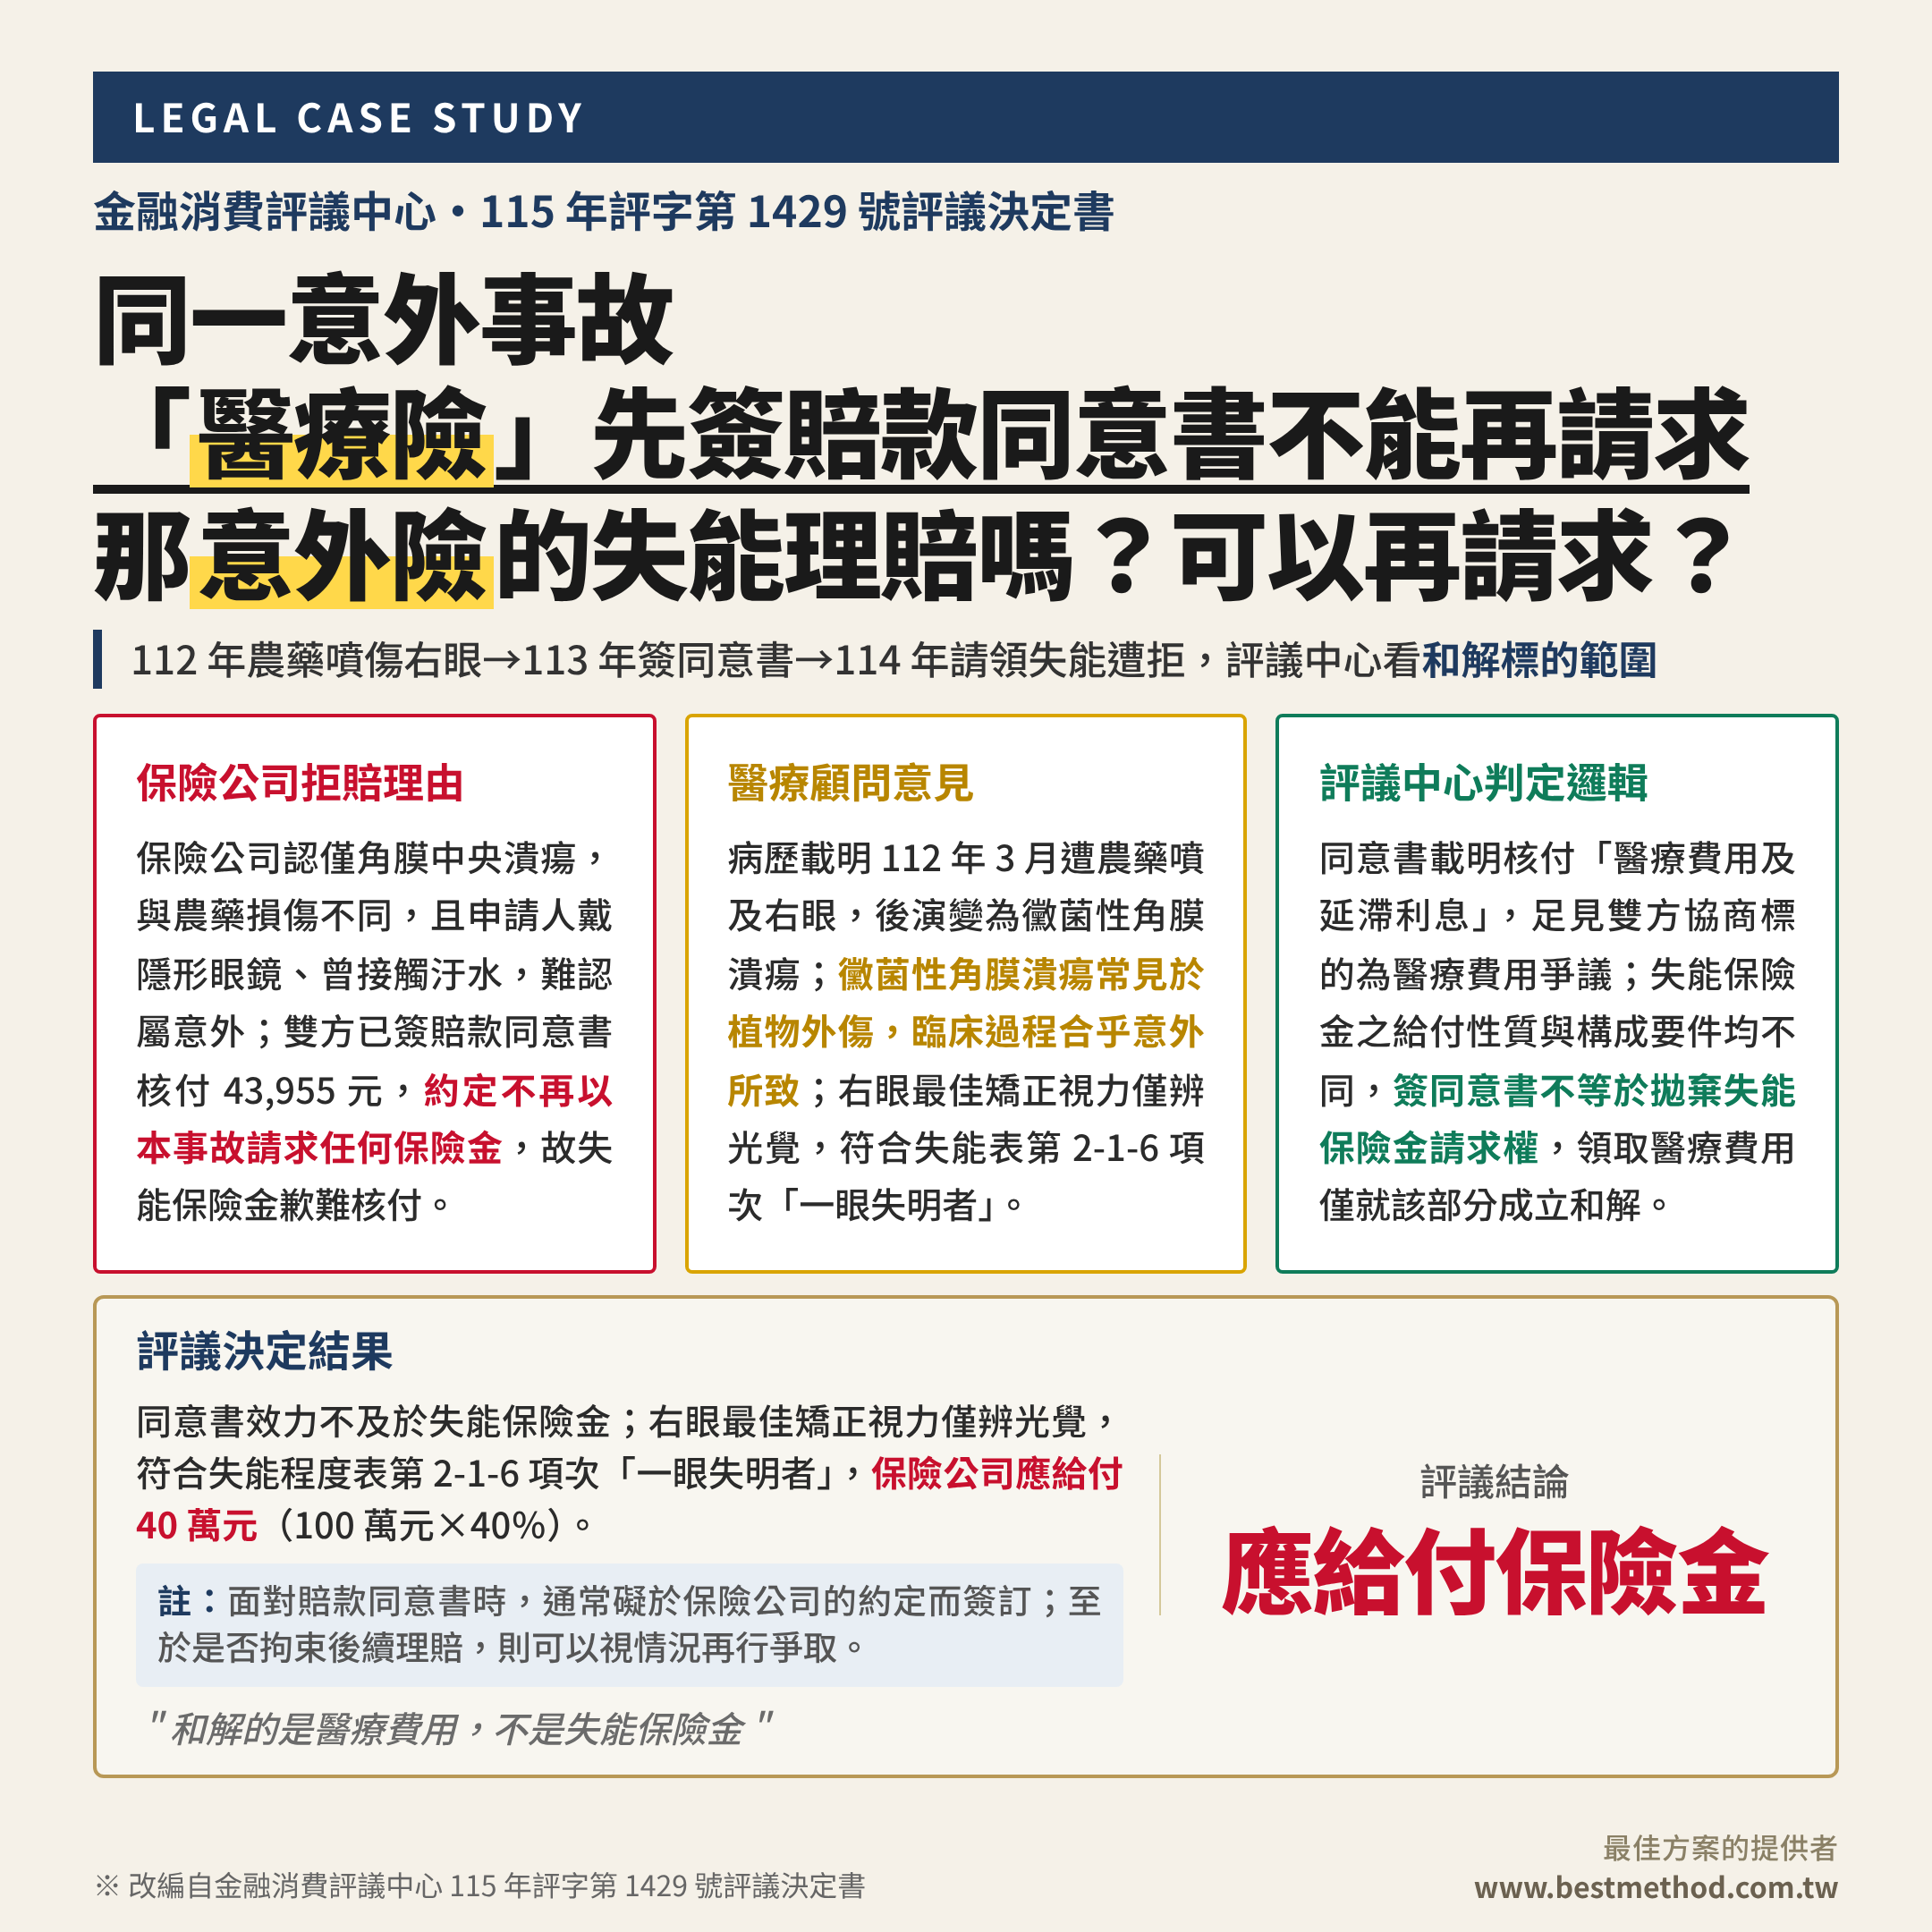
- 爭點分析:意外傷害保險被保險人右眼遭農藥噴及,先就傷害醫療保險金與保險公司協調,簽具賠款同意書領取醫療費用及延滯利息共 43,955 元;其後經診斷右眼最佳矯正視力僅辨光覺,再請領失能保險金 40 萬元,保險公司以已簽具賠款同意書為由拒賠。
- 評議結論:保險公司應給付失能保險金 40 萬元。評議中心認為,同意書記載核付醫療費用及延滯利息,雙方協商標的係醫療費用理賠爭議;失能保險金與醫療費用保險金之給付性質及構成要件實非一致,簽署同意書僅能認定就醫療費用部分達成和解,並非當然拋棄失能保險金請求權。
一、個案概況
本案為金融消費評議中心 115 年評字第 1429 號評議決定,爭議商品為產物保險公司之意外傷害保險,核心爭點在於:被保險人就傷害醫療保險金簽署的「賠款同意書」,效力是否及於日後請求的失能保險金;以及右眼失明是否為意外傷害事故所致、是否符合失能程度表所列項次。
申請人之母為要保人,以申請人為被保險人投保系爭保單,保險期間自 111 年 11 月 20 日 24 時起至 112 年 11 月 20 日 24 時止。
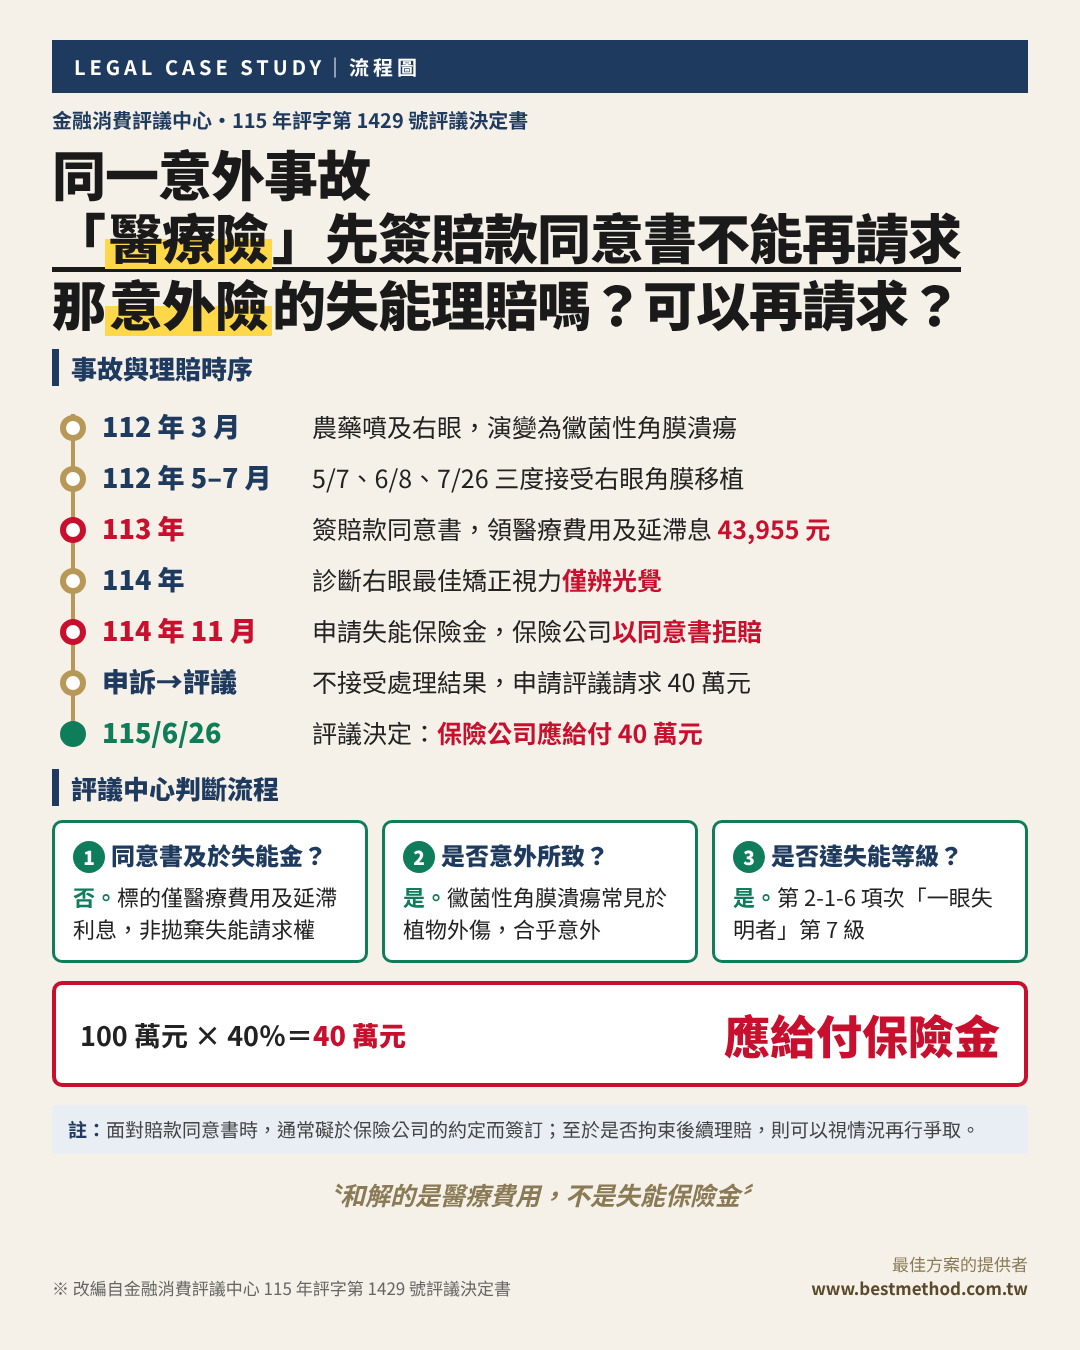
依保險公司陳述,申請人職業為務農,112 年 3 月 14 日至眼科診所就診,主張前天被農藥噴到右眼,經診斷為右眼角膜潰瘍;自 112 年 3 月 15 日起至醫院治療,門診紀錄單及出院病歷摘要記載其有配戴軟式隱形眼鏡之習慣且曾接觸汙水。申請人因右眼黴菌性角膜潰瘍,於 112 年 5 月 7 日接受右眼治療性角膜移植手術;術後因移植角膜溶解,於 112 年 6 月 8 日再次接受右眼治療性角膜移植手術;其後因視力持續模糊,於 112 年 7 月 26 日入院接受角膜移植術。
申請人先就本事故向保險公司請求傷害醫療保險金。雙方協調後,申請人於 113 年簽具賠款同意書,保險公司核付醫療費用 41,000 元及延滯利息 2,955 元,共計 43,955 元。
其後,醫院開立之診斷證明書記載申請人經診斷「右眼創傷性角膜潰瘍、角膜移植術後無水晶體症併瞳孔攣縮及視網膜剝離術後」,醫囑「…目前最佳矯正視力右眼僅辨光覺,左眼為壹點零」。申請人主張已符合系爭保單失能程度表第 2-1-6 項次之失能程度,於 114 年 11 月申請失能保險金,保險公司以 113 年簽署之賠款同意書拒絕理賠。申請人主張當時係受保險公司言語脅迫才簽下同意書,向保險公司提出申訴,不接受其處理結果後,向評議中心申請評議,請求給付保險金 40 萬元。
二、保險公司拒賠意見
保險公司主張申請人之請求為無理由,理由如下:
1. 已簽具賠款同意書
保險公司主張,雙方已協調簽具賠款同意書,核付醫療費用及延滯利息共計 43,955 元後,申請人不再以本事故為理由向保險公司請求任何保險金或費用補償。申請人再以診斷證明書請求失能保險金,因已簽具賠款同意書在案,故歉難核付。
2. 前次醫療理賠時認難屬外來突發意外
保險公司並陳述其於前次醫療理賠時的審查意見:
(1) 經會辦顧問醫師,申請人事故後僅成右眼角膜中央位置潰瘍,顯與一般農藥噴灑所致損傷有所不同。
(2) 申請人於 111 年即有雙眼角膜炎之就醫紀錄,且就其職業、配戴隱形眼鏡方式及接觸汙水清潔習慣,確屬易患黴菌性角膜潰瘍之高風險族群。
(3) 角膜移植之目的為改善角膜潰瘍導致的視力受損,依目前之醫療技術,術後若非本身眼疾或產生排斥應皆可獲得良好的改善;申請人經持續治療及多次手術均未達預期改善,與其職業、環境及汙水清潔習慣有關亦非無疑,難以認定屬外來突發意外事故所致。
三、評議中心判斷邏輯
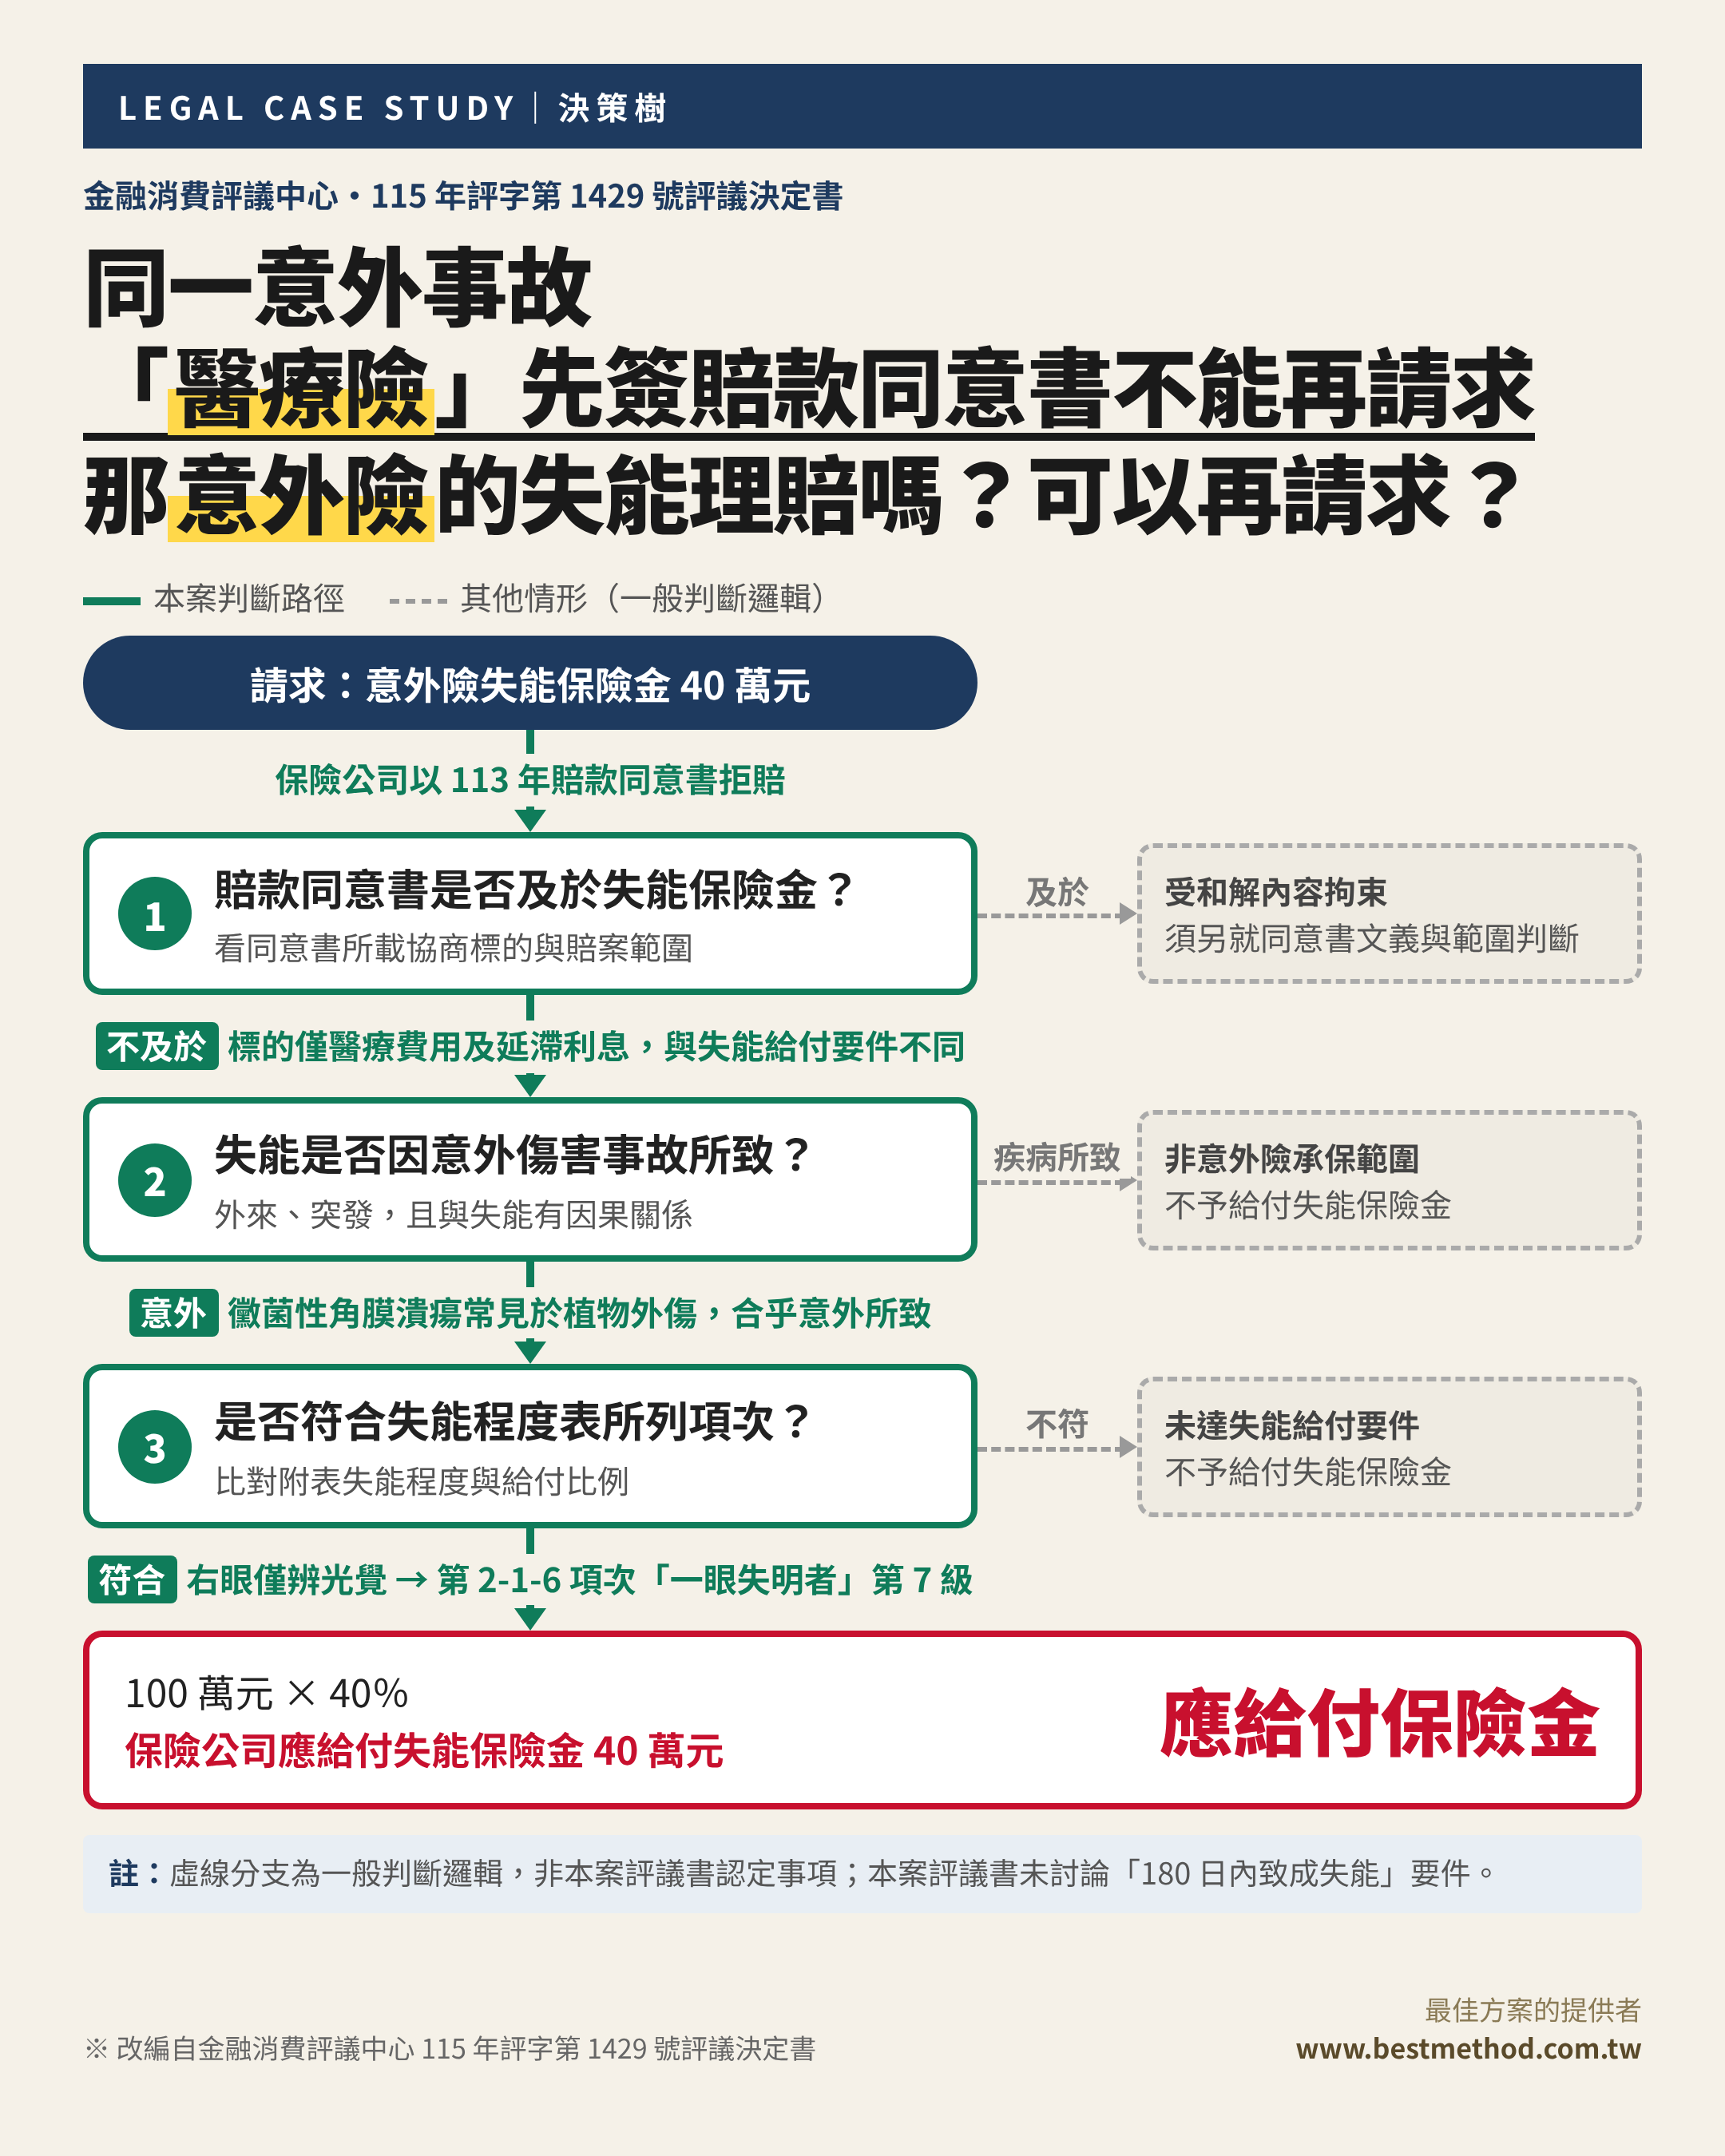
評議中心先確立意外傷害保險的判斷基準,再依序處理同意書效力、是否為意外所致、失能程度三個問題。
1. 意外事故的判斷基準
評議中心引用最高法院 92 年度台上字第 2710 號民事判決、95 年度台上字第 205 號民事裁定意旨指出:意外傷害保險承保意外傷害所致之損失;內在原因所致之傷害或死亡,係指因罹犯疾病、細菌感染、器官老化衰竭等身體內部因素所致者,外來事故則指內在原因以外之一切事故,其發生具外來性、偶發性及不可預見性。且須傷害或死亡與意外傷害事故具有因果關係,被保險人或受益人依約請求給付保險金之條件始屬成就。
系爭保單條款第 2 條約定,被保險人於契約有效期間內,因遭受意外傷害事故,致其身體蒙受傷害而致失能或死亡時,保險公司依約給付保險金;所稱意外傷害事故,指非由疾病引起之外來突發事故。第 6 條約定,自意外傷害事故發生之日起一百八十日以內致成附表所列失能程度之一者,給付失能保險金,其金額按該表所列之給付比例計算;但超過一百八十日致成失能者,受益人若能證明被保險人之失能與該意外傷害事故具有因果關係者,不在此限。失能程度表第 2-1-6 項次為「一眼失明者」。
2. 賠款同意書效力不及於失能保險金
同意書載明:「…嗣立書人以 112 年 3 月 15 日之意外事故,向 A○○請求傷害保險醫療保險金乙案(…),惟經雙方協調,本人同意 A○○核付醫療費用新臺幣 41,000 元整及延滯利息 2,955 元,共計 43,955 元整。日後不再以上述賠案為理由向 A○○請求任何保險金或費用補償…」。
評議中心認為:
(1) 同意書記載核付醫療費用及延滯利息,足見雙方當時協商之標的係醫療費用理賠爭議。
(2) 失能保險金係以被保險人因意外傷害事故致達失能程度表約定之失能程度為給付要件,與醫療費用保險金之給付性質及構成要件實非一致。
(3) 縱申請人簽署同意書領取醫療費用及利息,亦僅能認定其就醫療費用部分達成和解,而非當然拋棄日後依系爭保單所生之失能保險金請求權。
3. 右眼病況屬意外所致
評議中心諮詢專業醫療顧問,醫療顧問依 112 年 5 月 7 日至 5 月 22 日出院病歷摘要指出:申請人於 112 年 3 月被農藥噴到右眼,而後演變為右眼黴菌性角膜潰瘍;臨床上黴菌性角膜潰瘍常見於植物外傷,因此臨床表現過程合乎意外所致。
4. 符合「一眼失明者」第 7 級
醫療顧問並認為,申請人右眼最佳矯正視力僅辨光覺之體況,符合失能程度表第 2-1-6 項次「一眼失明者」之失能程度。評議中心據此認定屬失能等級第 7 級,失能保險金為 40 萬元(100 萬元×40%)。
四、評議決定
主文:「相對人應給付申請人新臺幣肆拾萬元整。」
即保險公司應給付申請人失能保險金 40 萬元。本件由評議中心第五屆評議委員會於 115 年 6 月 26 日第 57 次會議決定。
五、觀點
1. 先看同意書寫的是哪一個賠案
本案同意書的文字是「上述賠案」,也就是傷害醫療保險金那一件;評議中心正是依同意書所載的協商標的,認定和解範圍僅及於醫療費用。面對賠款同意書時,通常礙於保險公司的約定而簽訂;至於是否拘束後續理賠,則可以視情況再行爭取。
2. 同一事故,給付可能分次發生
同一意外事故,可能先產生醫療費用,病程穩定後才確定失能程度。醫療費用先行和解,不代表後來才確定的失能也一併結清;失能保險金有自己的給付要件,要另外檢視是否成就。
3. 意外與否回到病程證據
保險公司以舊病史、職業、配戴隱形眼鏡及接觸汙水等因素推論非意外,評議中心則採醫療顧問意見,回到出院病歷摘要記載的受傷經過,以及黴菌性角膜潰瘍常見於植物外傷的臨床特徵判斷。病歷中對受傷經過的記載,往往是意外認定的關鍵證據。
和解的是醫療費用,不是失能保險金。
※ 本文改編自金融消費評議中心 115 年評字第 1429 號評議決定書
※ 最佳方案的提供者 | AI 輔助整理,經核閱及資料整理
#雙軌思維 #保險理賠 #意外險 #失能給付 #賠款同意書 #評議中心
